
作者: Lizzie Frost; 数据分析: Danny Hartono; 首席分析师 Lauri Myllyvirta 对本文亦有贡献
10月,中国煤电发电量同比下降8.9%,创2022年新冠疫情封控以来最大降幅。太阳能、风电和核电发电量则均实现强劲增长。全口径发电量创下至少2021年以来的最大单月降幅。新能源汽车出口延续强劲势头,同比激增140%。
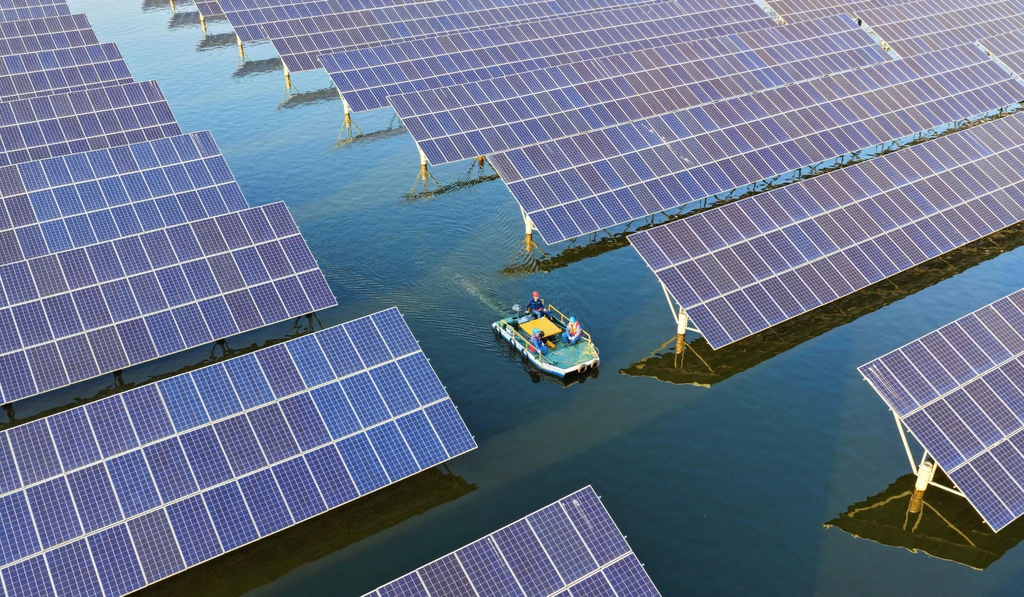
2026年10月11日,工作人员在安徽省滁州市孙集渔光互补光伏电站巡检。图片来源:Cynthia Lee/Alamy
主要发现
- 10月,中国煤电发电量同比下降8.9%,创2022年新冠疫情封控以来最大降幅。太阳能、风电和核电发电量均大幅增长,抵消了煤电和水电发电量的下降。全口径发电量创五年多来最大单月降幅。
- 新能源汽车出口需求激增,推动中国新能源汽车产量持续增长。10月,新能源汽车出口量同比激增140%。国内市场方面,新能源汽车销量降幅远小于传统燃油车。与此同时,10月中国原油加工量同比下降8%,反映出交通燃料销售和消费持续减少,也表明交通电气化正持续为应对国际油价高企提供结构性缓冲。
- 太阳能电池产量逐步企稳,目前仅比去年同期低1%。10月,中国太阳能电池产量为7300万千瓦,今年前10个月累计产量达65100万千瓦,表明国内外市场需求强劲;作为电池上游原料的硅片,其出口同样实现强劲增长。
- 受建材需求持续下滑影响,钢铁、水泥、玻璃和焦炭等高碳材料产量均同比下降。
煤电发电量创新冠疫情封控以来最大降幅
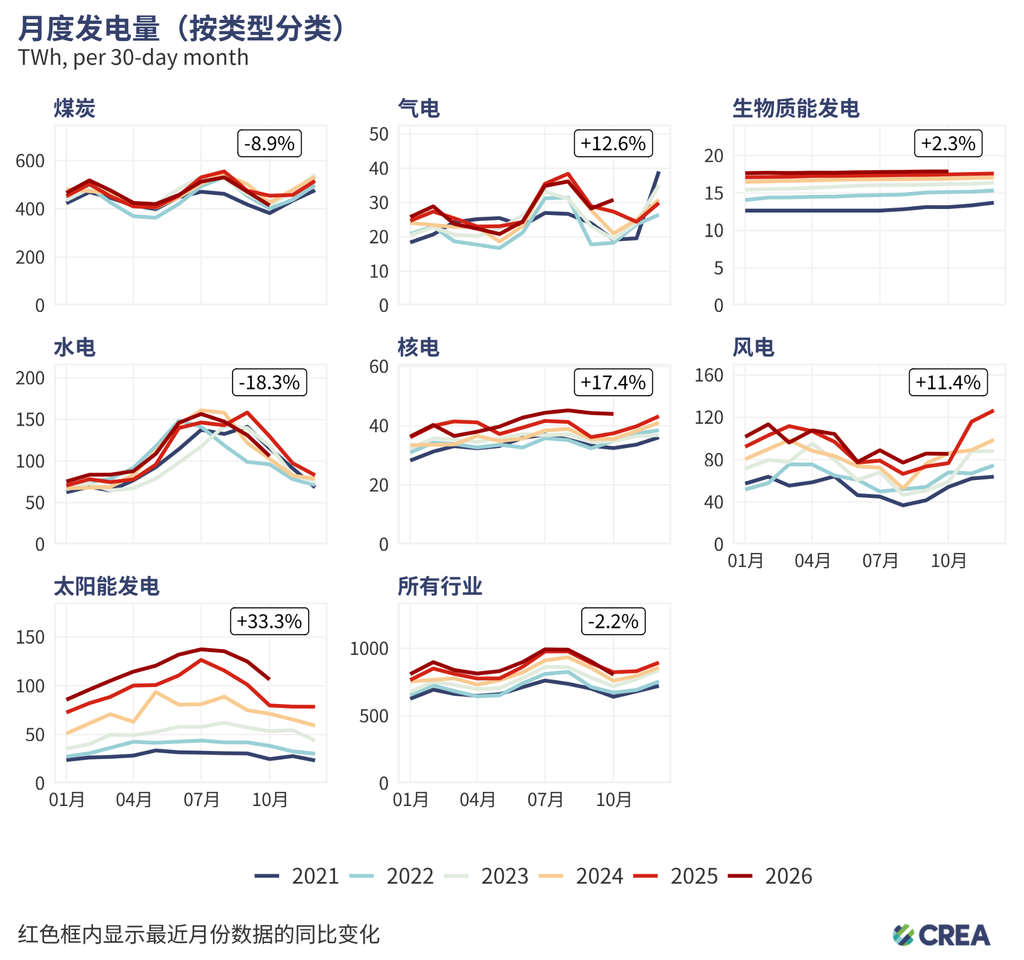
- 10月,规模以上电厂发电量同比下降2.1%;全口径发电量估计同比下降2.2%,为至少2021年以来最大单月降幅。
- 煤电发电量同比下降8.9%,已连续第四个月下降,降幅为2022年春季新冠疫情封控以来最大。此前,中国煤电发电量已于2025年实现十年来首次下降。
- 10月,气电发电量同比增长12.6%。但由于气电在中国电力结构中占比较小,这一增长对总发电量的影响有限。煤电和气电合计发电量仍同比下降7.6%。
- 10月,太阳能发电量同比增长33.3%,创今年以来单月同比增速新高。
- 风电发电量同比增长11.4%,表明在上半年风况不佳、弃风较为严重之后,风电利用率正在回升。
- 水电发电量同比下降18.3%,主要受2025年10月异常高基数影响。
- 核电发电量同比增长17.4%,维持在接近2026年8月创下的历史最高水平。由于核电在中国电力结构中占比仍然较小,这一增长对总发电量的影响有限。
*方法说明:火电、核电和水电发电量直接采用中国国家统计局数据。太阳能发电量根据装机容量和预计利用率估算得出,并根据前三个月的天气条件和平均弃电情况进行了调整。风电发电量采用基于美国宇航局(NASA)风速数据的风电预测模型估算。最近一个月的数据为模型初步估算值,待官方发电量和装机容量数据发布后可能会作出修订。煤电和气电发电量则是在火电总发电量基础上拆分估算:先采用去年同期的燃料结构,再根据前三个月燃料结构的同比变化进行调整。
煤炭和原油进口量持续下降
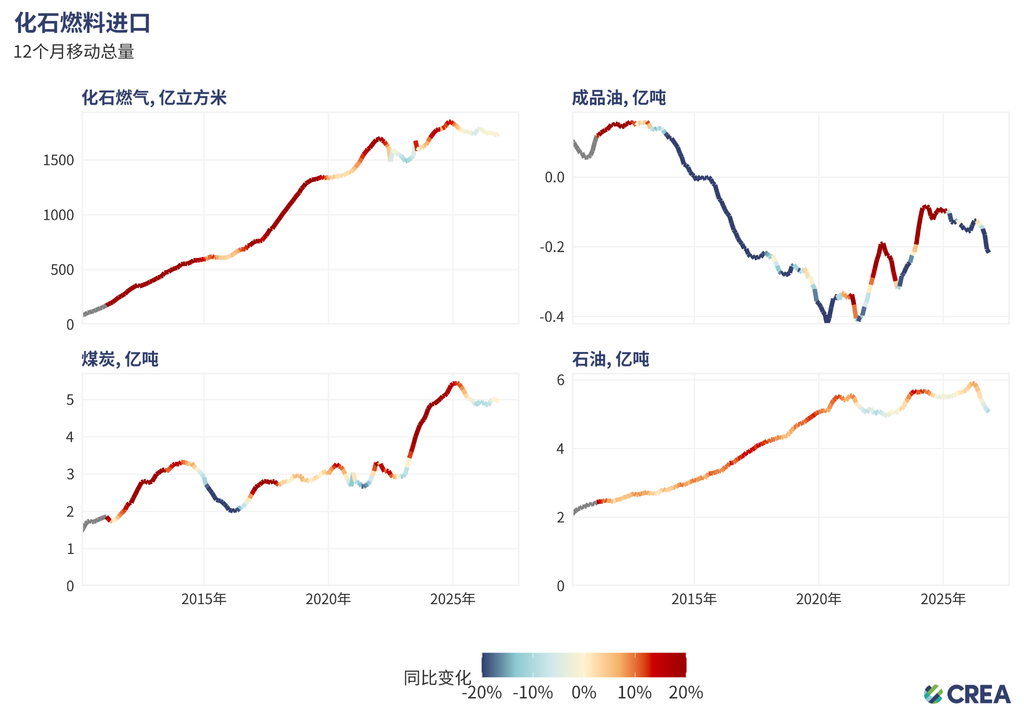
- 10月,中国煤炭进口量同比下降5.5%,已连续第三个月下降。
- 原油进口量同比下降13.3%,反映出霍尔木兹海峡运输扰动的影响仍在持续;今年前10个月累计进口量同比下降15.1%。
延伸阅读:China weathered the Hormuz shock. Clean energy can make that resilience last. - 天然气进口量同比增长2.4%。今年以来累计进口量较2025年同期下降2.8%。
中国国内原油产量小幅增长,煤炭产量继续下降
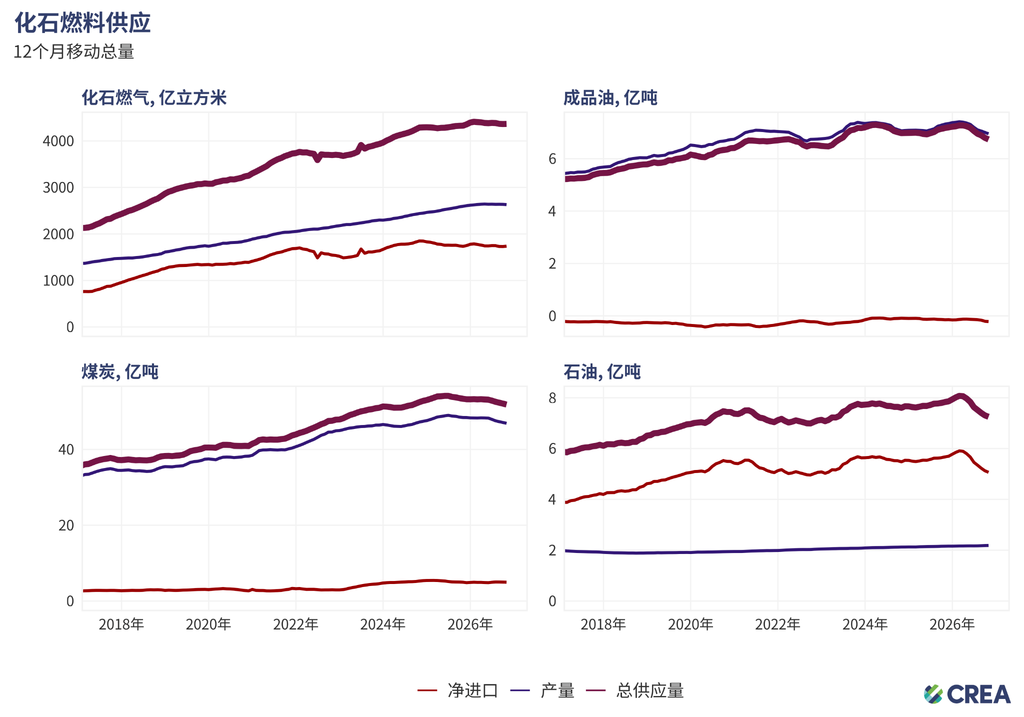
- 10月,煤炭产量同比下降5.8%;今年前10个月累计产量同比下降3.8%。
- 中国国内天然气产量同比增长0.8%;今年前10个月累计产量同比增长0.9%。
- 原油产量同比增长2.3%;今年前10个月累计增长1.1%。
- 原油加工量同比下降8.1%。
高碳工业产出继续收缩
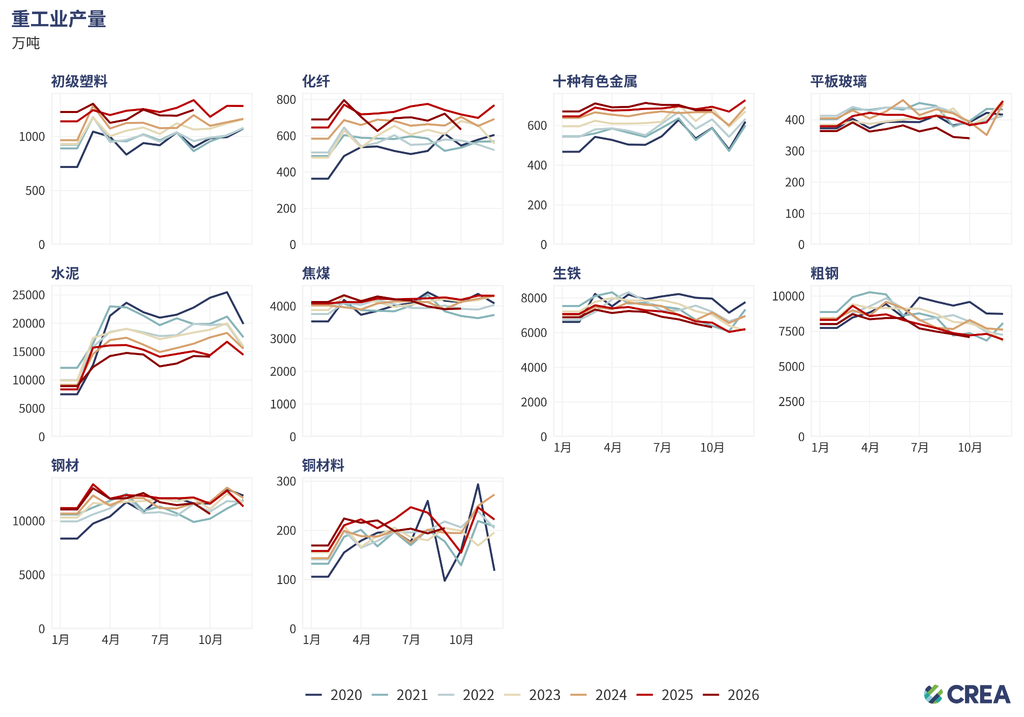
- 10月,粗钢产量同比下降1.6%;今年以来累计产量同比下降2.8%。钢材产量同比下降5.1%,生铁产量仍处于多年来最低水平。
- 10月,水泥产量同比下降1.3%,处于2020年以来同期最低水平。今年前10个月,水泥产量累计同比下降7.9%,反映出中国房地产行业的下行态势。
- 化学纤维产量同比下降2.9%。有色金属产量同比下降1.2%。
- 硫酸产量同比下降8.6%,原因是霍尔木兹海峡运输扰动的影响仍在持续。硫酸是磷肥生产的重要原料,其供应因此承压。
如果将用电排放计算在内,钢铁和水泥是中国最大的二氧化碳排放行业。它们也是中国房地产、基础设施和其它固定资产投资的风向标,对中国的经济和排放有着重要影响。硫酸和化学纤维产量反映出中国高排放化工行业的整体走势。
粗钢平均日产量继续下降
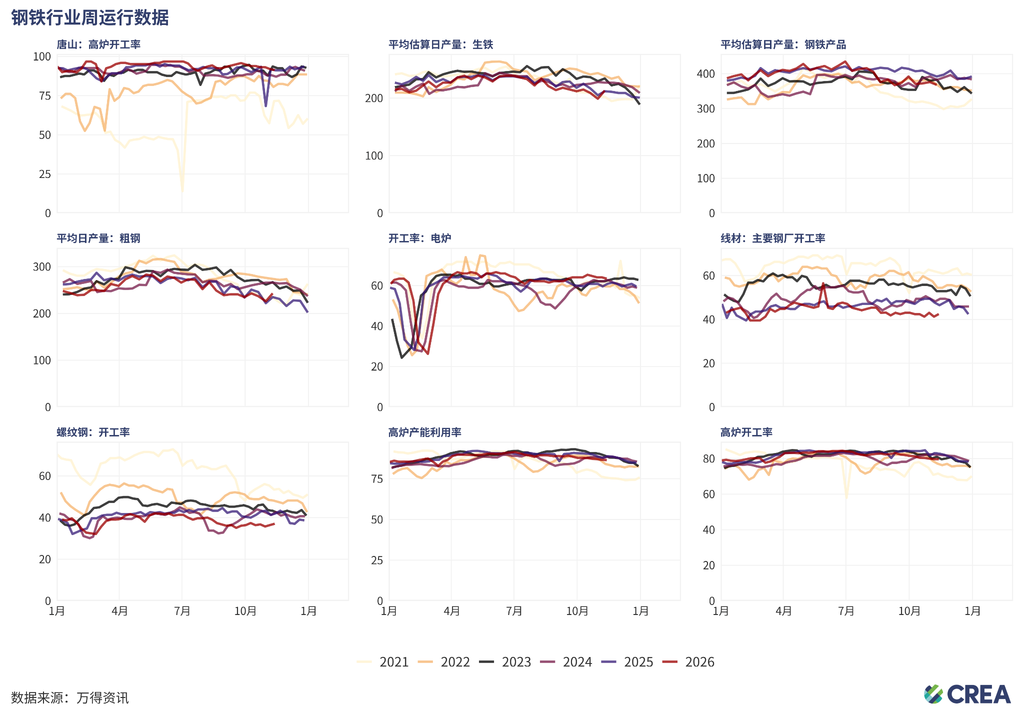
- 10月最后一周,钢铁生产的高炉运行仍较活跃,高炉开工率为80.4%,产能利用率达到87.2%。电炉开工率维持在64.7%,略高于去年同期。
- 日均粗钢产量仍处于2021年以来同期最低水平;日均生铁和钢材产量分别同比下降3.7%和9%。
- 唐山被誉为中国“钢都”,其钢铁产业也是区域空气污染重要来源之一。10月下旬,当地高炉开工率达到93.2%,与去年同期水平基本持平。
河北省的工业产出是国家政策的晴雨表:当保证空气质量和控制排放成为首要任务时,由于对北京空气污染的影响,该地区会受到最严格的监管。延伸阅读:CREA中国空气质量趋势 2026年10月月报。
火电新增装机规模保持历史同期最高纪录
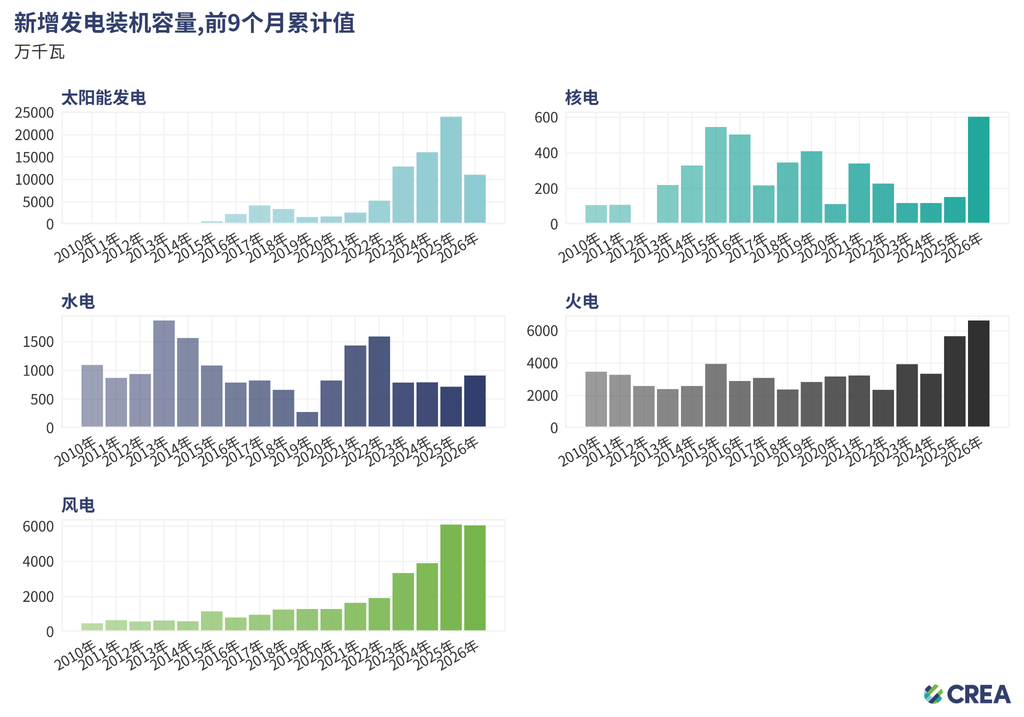
2026年1-9月,中国新增:
- 太阳能发电装机容量11080万千瓦,同比下降54%(2025年同期基数极高);
- 风电装机容量6070万千瓦,同比下降1%(去年同期基数同样较高),但仍高于2025年以前任何一年的新增装机规模;
- 火电装机容量6620万千瓦,同比增长17%,创历史同期新高。预计2026年将成为有记录以来煤电新增投产规模最大的年份之一。CREA最新发布的2026年上半年中国煤电报告指出,2026年上半年中国新投运煤电装机规模创2016年以来同期新高;
- 水电装机容量920万千瓦,同比增长28%;
- 核电装机容量600万千瓦,去年同期为150万千瓦。
大型清洁能源基地继续领跑风电和光伏装机
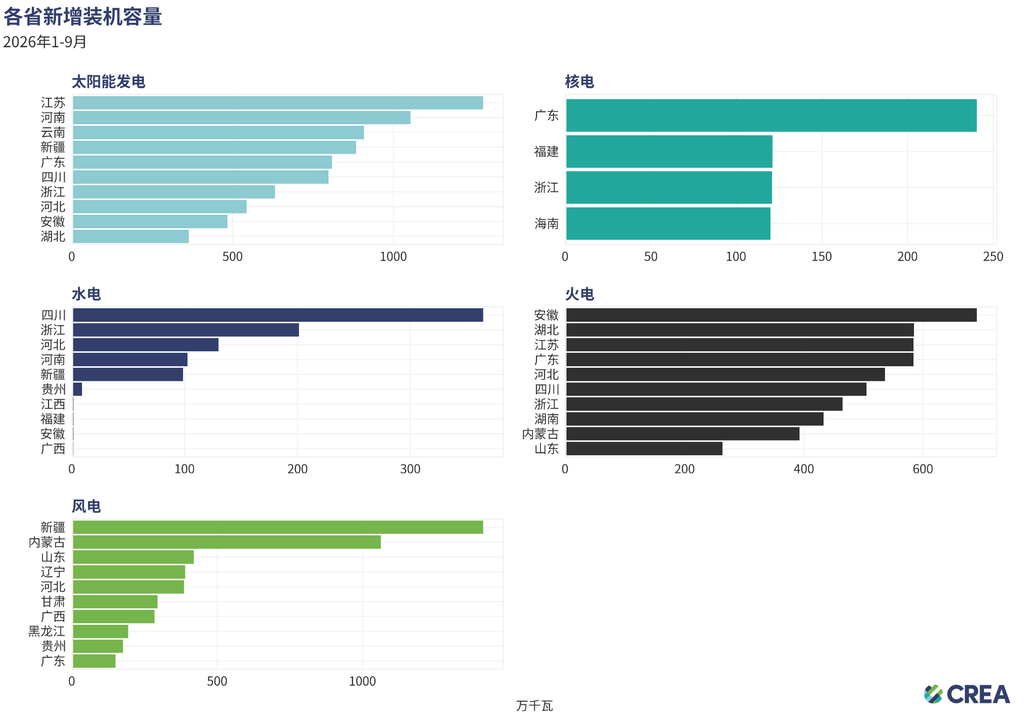
- 今年以来,太阳能装机主要集中在江苏、河南、云南和新疆。云南和新疆的表现尤为值得关注,因为两省区都将在“十五五”期间布局新的大型清洁能源基地。
- 新疆、内蒙古和山东领跑风电发展。内蒙古同样是“十五五”大型清洁能源基地布局的重要组成部分。
- 火电(以煤电为主)新增装机主要集中在安徽、湖北、江苏和广东。
延伸阅读:China Coal Power Biannual Review – H1 2026
太阳能电池产量降幅收窄
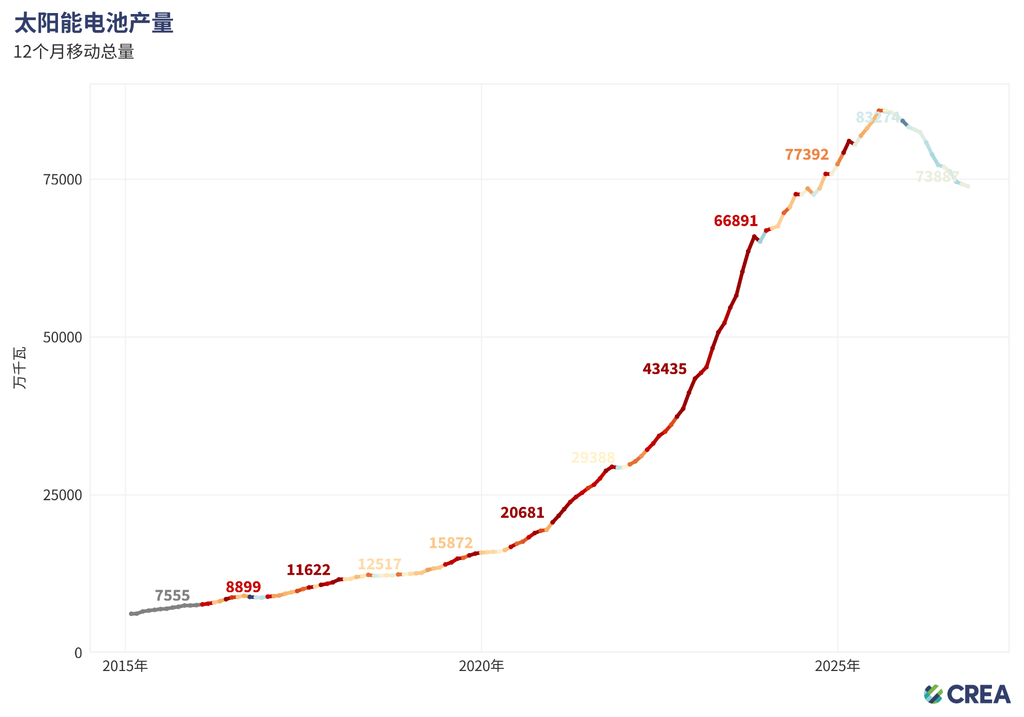
- 10月,太阳能电池产量同比下降1.3%,但降幅较今年早些时候明显收窄,表明产量正逐步企稳。今年前10个月,太阳能电池累计产量达65100万千瓦,2026年全年产量有望明显超过2025年全球太阳能新增装机规模(66000万千瓦),表明国内外市场对光伏组件的需求依然强劲。
出口激增推动新能源汽车产量持续增长
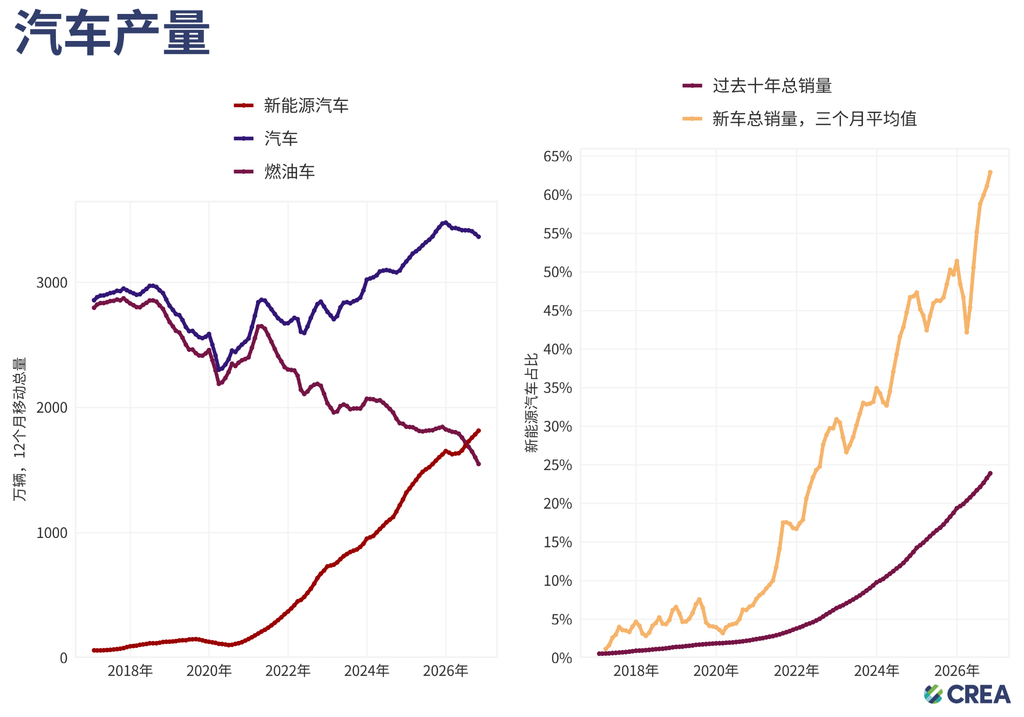
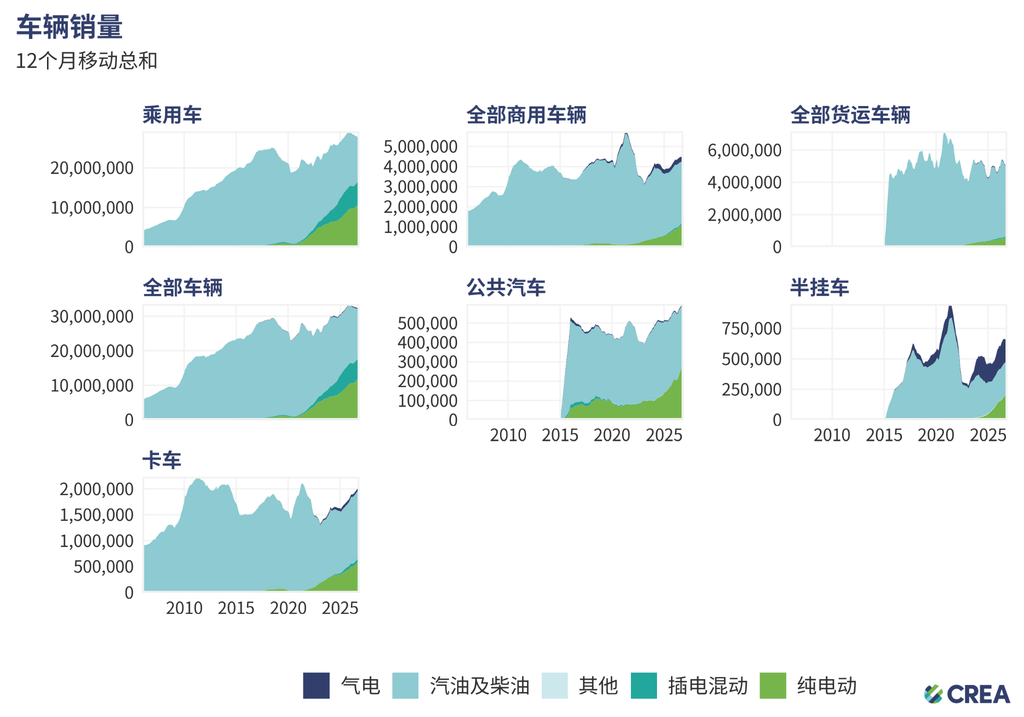
- 10月,新能源汽车产量继续扩大,同比增长13.8%;今年前10个月累计产量同比增长11.5%。当月,汽车总产量同比下降8.8%,推动新能源汽车在汽车总产量中的占比升至66%。
- 10月,新能源汽车占国内汽车新车总销量的68.4%。新能源汽车国内销量同比下降8.6%,降幅小于国内汽车销量的整体降幅,其中燃油车销量同比下降48.5%。
- 10月,中国新能源汽车出口量同比激增140%,占汽车出口总量的56.8%;今年前10个月累计出口量达到460万辆,同比增长130%。
*新能源汽车产量和国内销量数据来自中国汽车工业协会(中汽协);新能源汽车出口数据来自中国汽车企业国际化发展创新联盟(CAIA)。
CREA相关分析:
China weathered the Hormuz shock. Clean energy can make that resilience last.
Analysis: China’s quarterly CO2 falls 3% in largest drop since Covid – Carbon Brief
Analysis: China’s clean-tech exports in 2026 to avoid as much CO2 as Brazil emits in a year – Carbon Brief
Beyond the headline targets: What China’s 15th Five-Year Plans mean for its green transition
Five years on: China seeds overseas renewables growth but coal ban gaps persist
Built for backup, contracted to run: China’s coal support system risks crowding out clean power | China Coal Power Biannual Review H1 2026
China’s new carbon metric leaves Germany-sized gap in its emissions
Reclaiming credibility in China’s steel industry: Climate ambition, financial resilience, and market trust