
作者: Lizzie Frost; 数据分析: Danny Hartono; 首席分析师 Lauri Myllyvirta 对本文亦有贡献
9月,煤电和气电发电量连续第三个月下降,新增用电需求全部由太阳能、风电和核电发电增量满足。化石燃料进口和国内煤炭产量双双下降,但火电新增装机仍持续提速。新能源汽车出口强劲,继续拉动产量增长,抵消了国内汽车市场疲软的影响。
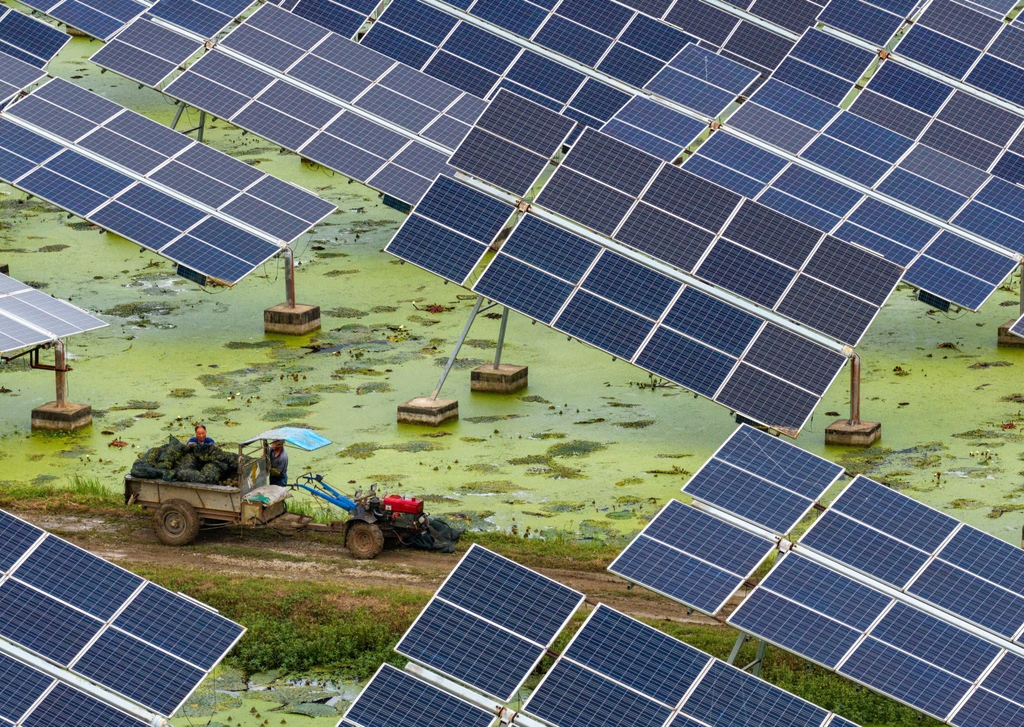
2026年9月27日,在江苏省淮安市白马湖畔的一处光伏基地,村民在光伏板下采收菱角。2026年前8个月,中国新增太阳能发电装机容量9720万千瓦。图片来源:Cynthia Lee/Alamy
主要发现
- 9月,煤电和气电发电量同比下降1.4%,化石能源发电量已连续第三个月下降。尽管水电发电量大幅下降,太阳能、风电和核电发电增量仍超过了全部新增用电需求。
- 9月,中国化石燃料进口和国内煤炭产量均同比下降,与消费走弱的态势一致。电力领域,太阳能和风电继续替代煤电和气电;交通领域,电动汽车和铁路出行则替代了石油消费。
- 火电新增装机持续提速,2026年前八个月达5870万千瓦,创历史同期新高。8月,太阳能和风电新增装机也实现同比增长,部分原因是2025年同期基数较低。
- 2026年前9个月,中国新能源汽车出口量达到400万辆,同比增长130%。在国内汽车销量下滑的情况下,出口激增支撑新能源汽车产量继续增长。
- 高排放行业持续低迷,日均粗钢产量和水泥产量均降至多年来最低水平。
风光核发电增量满足全部新增用电需求,煤电发电量连续第三个月下降
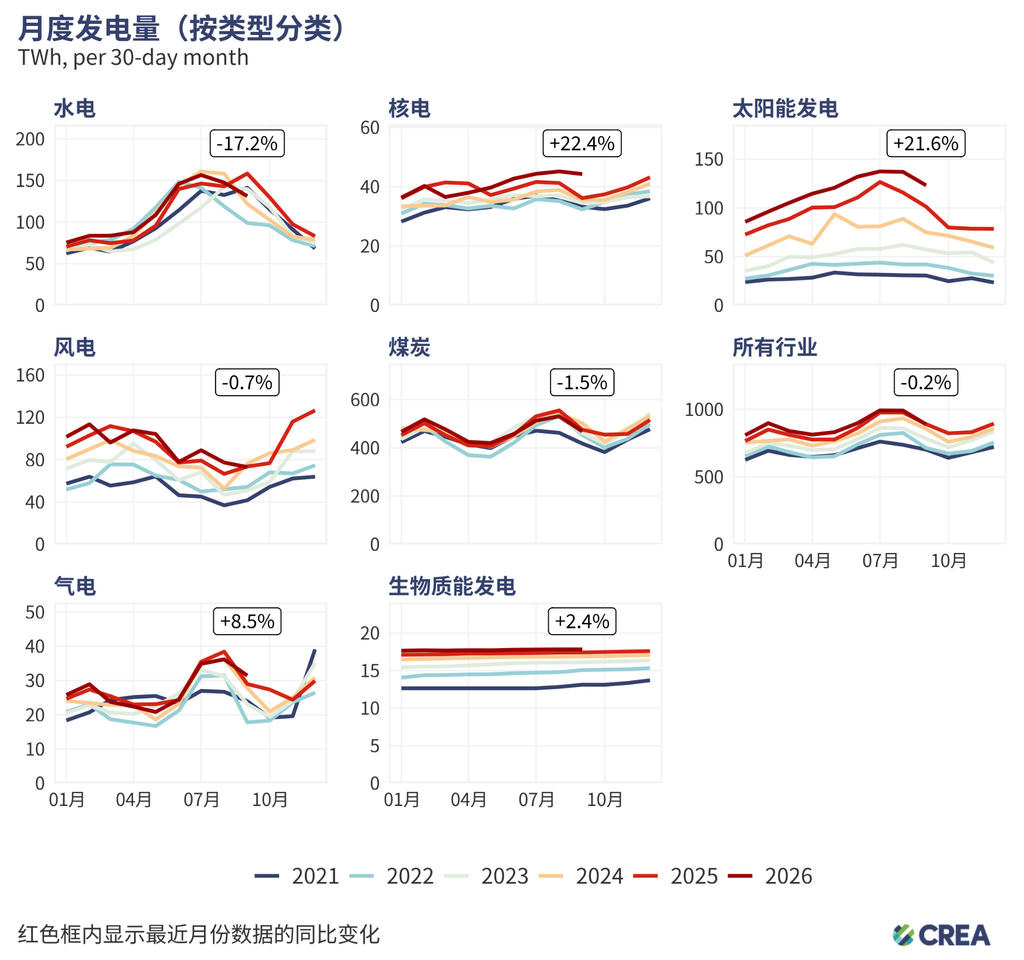
- 9月,规模以上电厂发电量同比下降1.2%;全口径发电量估计同比增长1.2%。
- 煤电发电量同比下降1.5%,已连续第三个月下降。中国煤电发电量于2025年实现十年来首次下降。
- 气电发电量同比增长8.5%。但由于气电在中国电力结构中占比较小,这一增长对总发电量的影响有限:煤电和气电合计发电量同比下降1.4%。
- 太阳能发电量同比增长21.6%。
- 风电发电量同比增长16.6%,表明在上半年风况不佳、弃风较为严重之后,风电利用率正在回升。
- 水电发电量同比下降17.2%,主要受去年同期高基数影响(2025年9月水电发电量同比大增32%)。
- 核电发电量同比增长22.4%,增速创多年来新高。由于核电在中国电力结构中占比仍然较小,这一增长对总发电量的影响有限。
*方法说明:火电、核电和水电发电量直接采用中国国家统计局数据。太阳能发电量根据装机容量和预计利用率估算得出,并根据前三个月的天气条件和平均弃电情况进行了调整。风电发电量的估算改用新模型,该模型采用美国宇航局(NASA)风速数据进行测算。最近一个月的数据为模型初步估算值,待官方发电量和装机容量数据发布后可能会作出修订。煤电和气电发电量则是在火电总发电量基础上拆分估算:先采用去年同期的燃料结构,再根据前三个月燃料结构的同比变化进行调整。
化石能源进口量持续下降
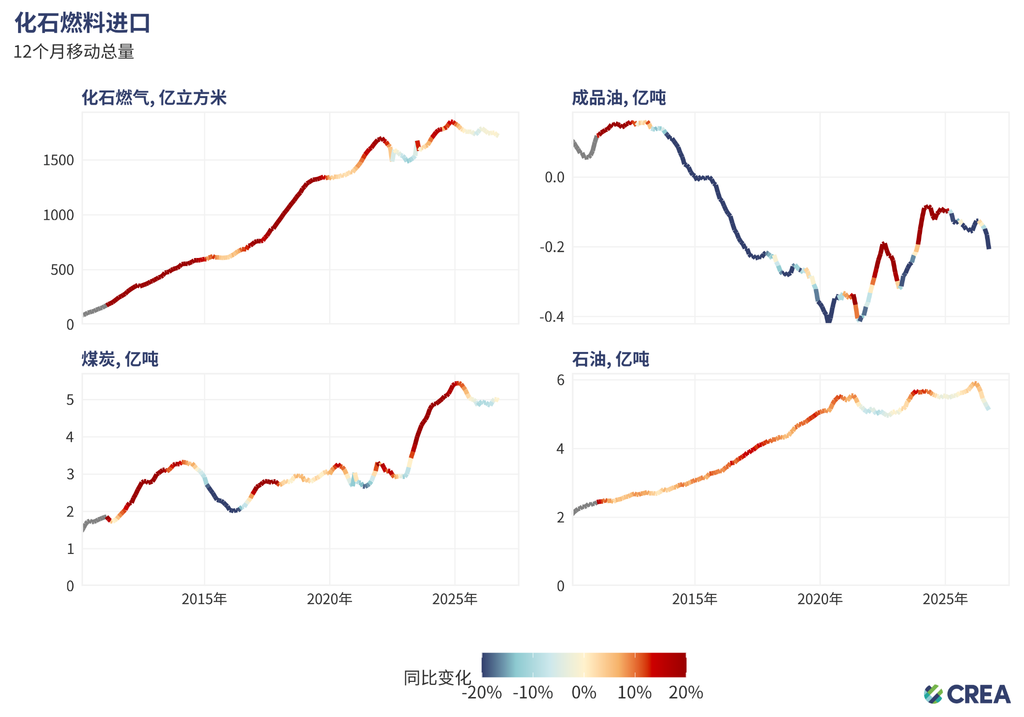
- 9月,中国煤炭进口量同比下降5.7%,已连续第二个月下降。
- 原油进口量同比下降21.5%,反映出霍尔木兹海峡运输扰动的影响仍在持续;今年前9个月累计进口量同比下降15.3%。
- 天然气进口量同比下降1.7%。今年以来累计进口量较2025年同期下降3.9%。
国内煤炭产量继续下降
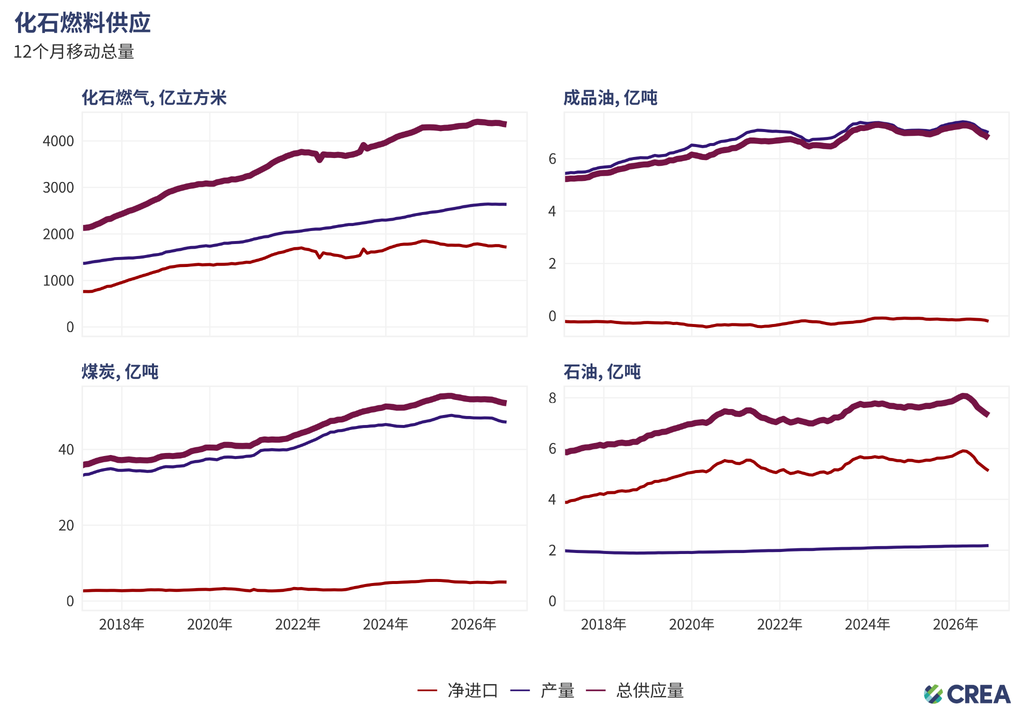
- 9月,煤炭产量同比下降6.8%;今年前9个月累计产量同比下降3.5%。
- 国内天然气产量同比下降1%;今年前9个月累计产量仍同比增长0.9%。
- 原油产量同比增长2.2%;今年前9个月累计增长1%。
- 原油加工量同比下降8.4%。
高碳工业产出继续低迷,粗钢产量基本持平
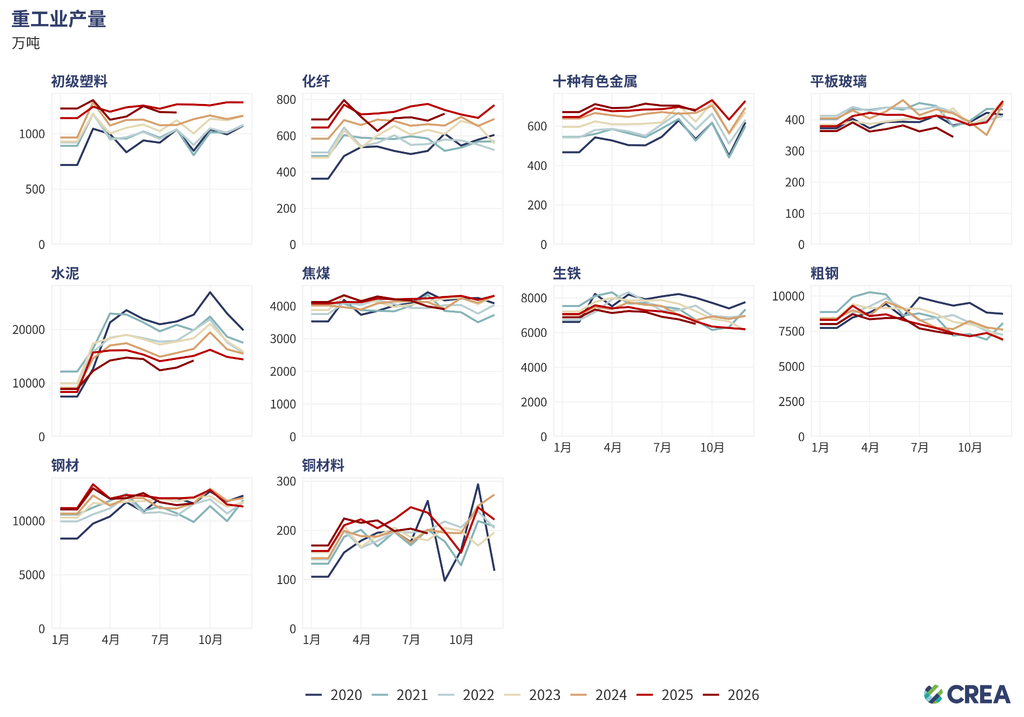
- 9月,粗钢产量同比增长0.1%;今年以来累计产量同比下降2.9%。钢材产量同比下降3.8%,生铁产量仍处于多年来最低水平。
- 水泥产量8月同比下降5.3%,处于2020年以来同期最低水平。今年前九个月,水泥产量累计同比下降8.6%,反映出中国房地产行业的下行态势。
- 化学纤维产量同比增长0.4%,结束了4月以来连续五个月的同比下降。有色金属产量同比增长0.1%。
- 硫酸产量同比下降12.4%,原因是霍尔木兹海峡运输扰动的影响仍在持续。硫酸是磷肥生产的重要原料,其供应因此承压。
如果将用电排放计算在内,钢铁和水泥是中国最大的二氧化碳排放行业。它们也是中国房地产、基础设施和其它固定资产投资的风向标,对中国的经济和排放有着重要影响。硫酸和化学纤维产量反映出中国高排放化工行业的整体走势。
10月上旬,粗钢平均日产量降至多年来最低水平
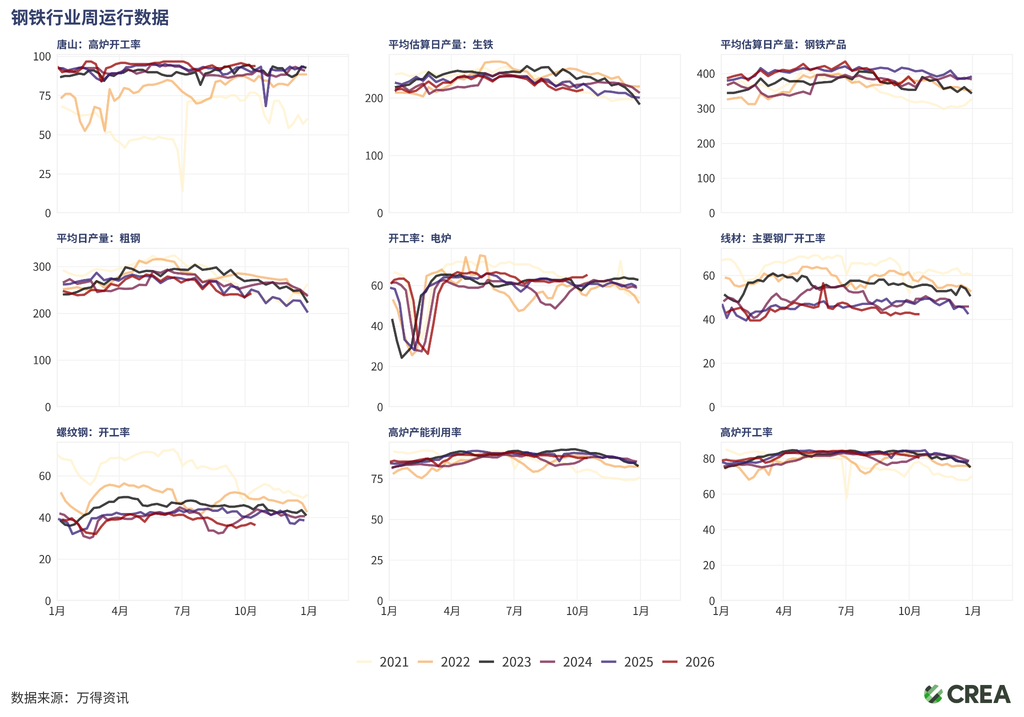
- 10月第二周,钢铁生产的高炉运行仍较活跃,高炉开工率为81.4%,产能利用率达到87.8%。电炉开工率维持在64.1%,略高于去年同期。
- 10月上旬,日均粗钢产量降至2021年以来同期最低水平;日均生铁和钢材产量分别同比下降4.4%和8.8%。
- 唐山被誉为中国“钢都”、其钢铁产业也是区域空气污染重要来源之一10月上旬,当地高炉开工率达到93.9%,为多年来同期最高水平。
河北省的工业产出是国家政策的晴雨表:当保证空气质量和控制排放成为首要任务时,由于对北京空气污染的影响,该地区会受到最严格的监管。
前8个月火电新增装机量创历史同期最高纪录
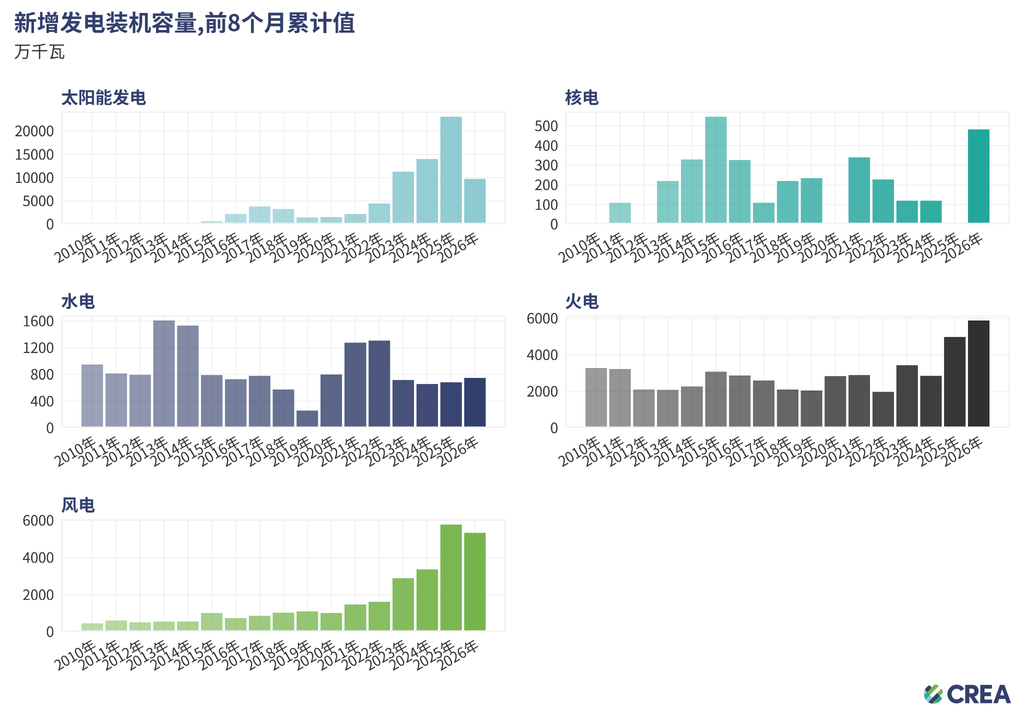
2026年1-8月,中国新增:
- 太阳能发电装机容量9720万千瓦,同比下降58%(2025年同期基数极高),为2022年以来同期最低水平;
- 风电装机容量5330万千瓦,同比下降8%(去年同期基数同样较高),但仍高于2025年以前任何一年的新增装机规模;
- 火电装机容量5870万千瓦,同比增长18%,为近15年来同期最高水平。预计2026年将成为有记录以来新增煤电投产规模最高的年份之一;
- 水电装机容量750万千瓦,同比增长10%;
- 核电装机容量480万千瓦,去年同期无新增。
2026年8月单月,中国新增:
- 太阳能发电装机容量1110万千瓦,同比增长51%;
- 风电装机容量620万千瓦,同比增长48%。太阳能和风电新增装机增长源于去年同期低基数:2025年初新电价政策出台后,开发商抢装以确保项目继续适用原有价格支持机制,导致2025年8月政策截止期后装机规模大幅下滑;
- 火电装机容量840万千瓦,同比增长7%;
- 水电装机容量70万千瓦,同比下降25%;
- 核电装机容量120万千瓦,去年同期无新增。
大型清洁能源基地继续领跑风电和光伏装机
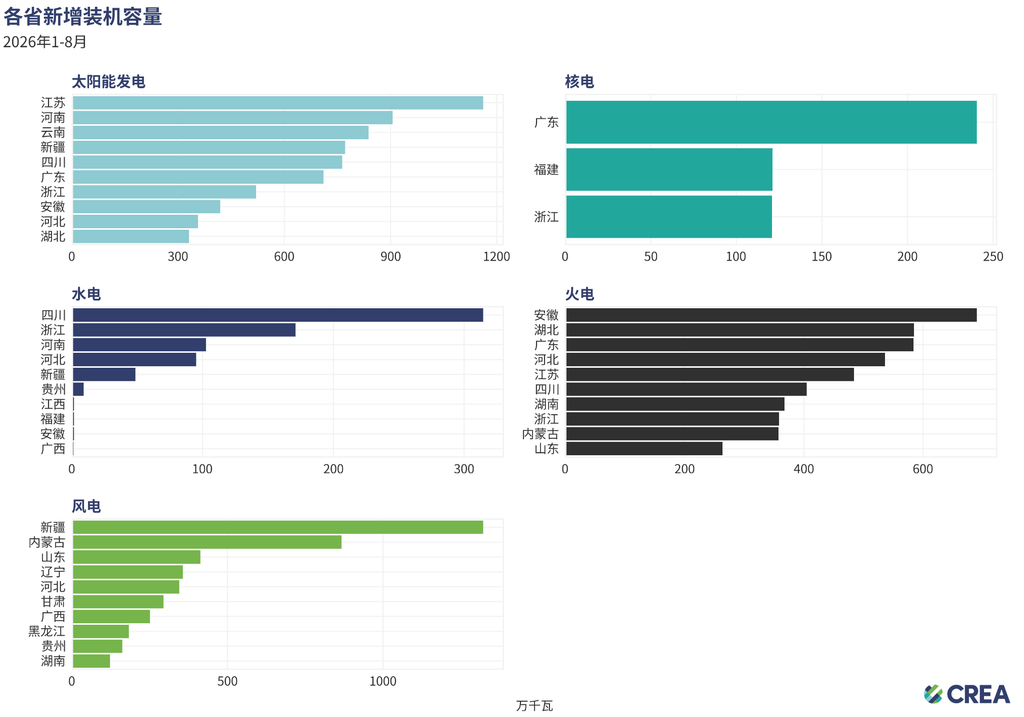
- 今年以来,太阳能装机主要集中在江苏、河南、云南和新疆。云南和新疆表现突出尤其值得关注,因为两省区都将在“十五五”期间布局新的大型清洁能源基地。
- 新疆、内蒙古和山东领跑风电发展。内蒙古同样是“十五五”大型清洁能源基地布局的重要组成部分。
- 火电(以煤电为主)新增装机则在安徽、湖北、广东和河北明显提速。根据 CREA 近期发布的研究报告,2026年上半年,中国新投产煤电机组规模创下2016年以来同期最高水平。
太阳能电池产量降幅收窄,电池产量保持高增长
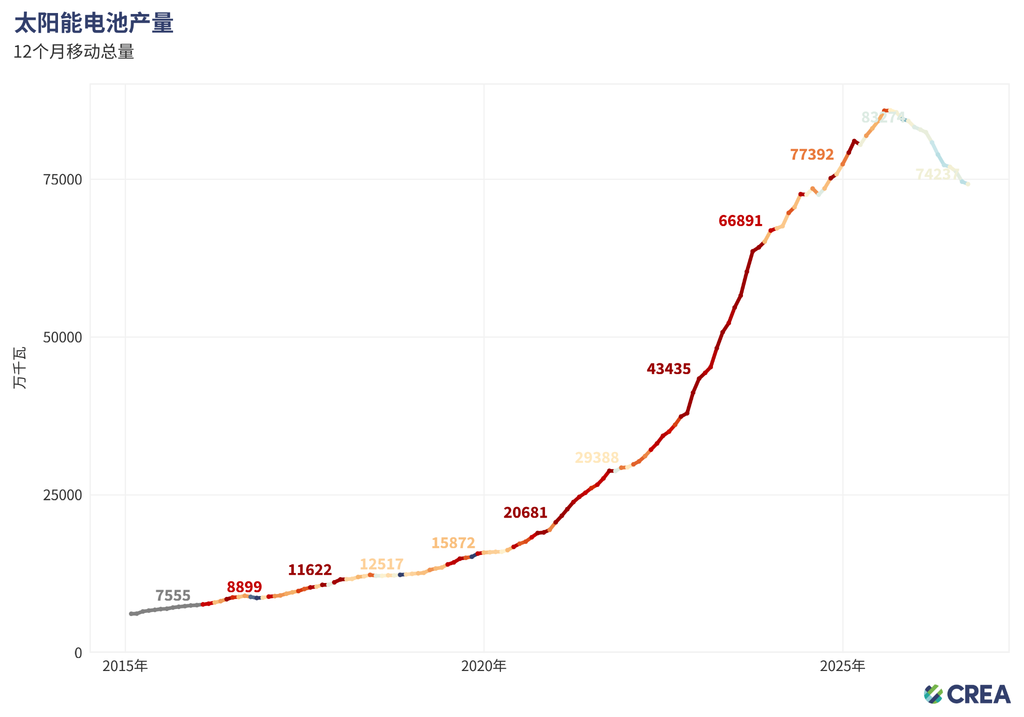
- 9月,太阳能电池产量同比下降5.1%,延续下降趋势,但降幅较前几个月有所收窄。今年前九个月,太阳能电池累计产量达57900万千瓦,2026年全年产量有望明显超过2025年全球太阳能新增装机规模(66000万千瓦),表明海外和国内市场对光伏组件的需求依然强劲。
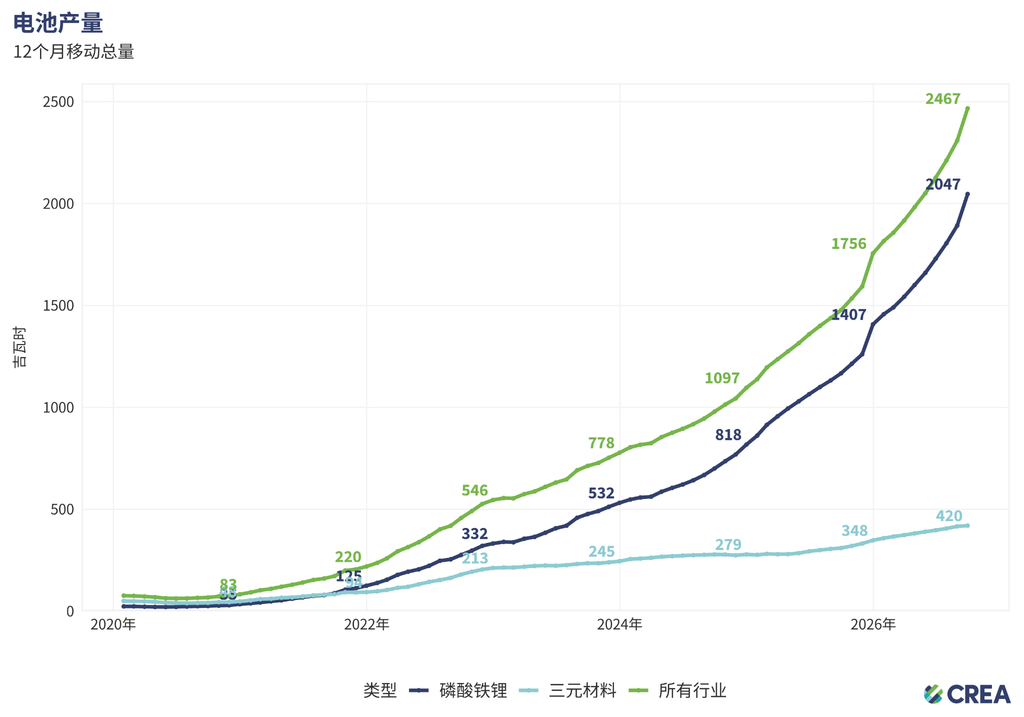
- 9月,中国动力和储能电池总产量达到237.8吉瓦时,同比增长57.3%,主要得益于储能领域需求强劲以及出口增长的支撑。
新能源汽车出口激增,国内汽车销量则持续下滑
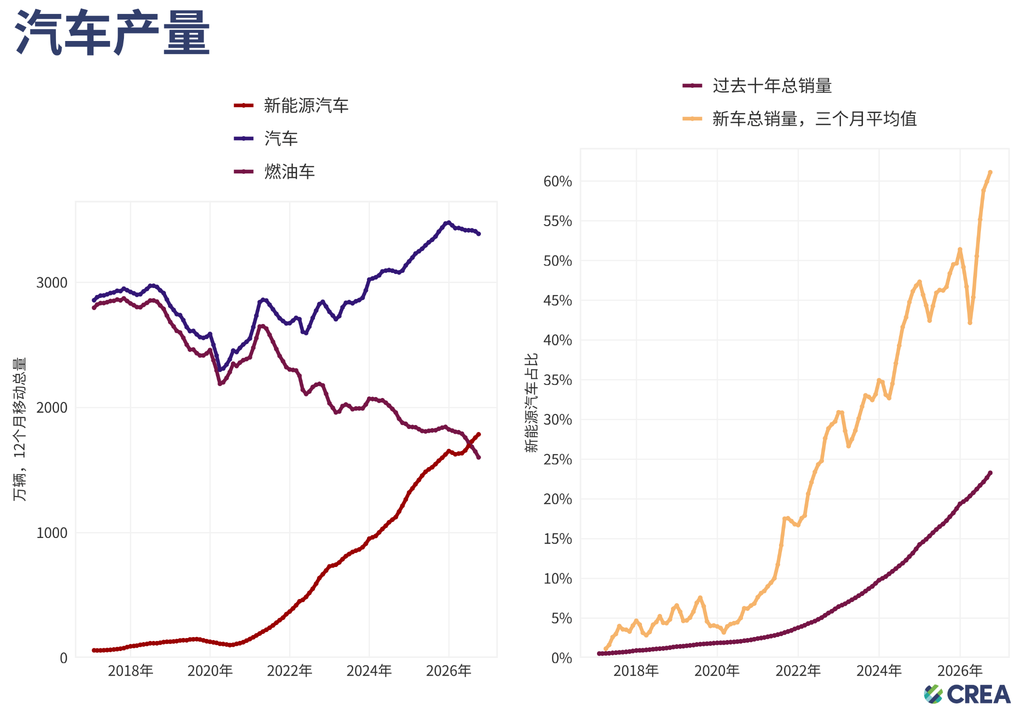
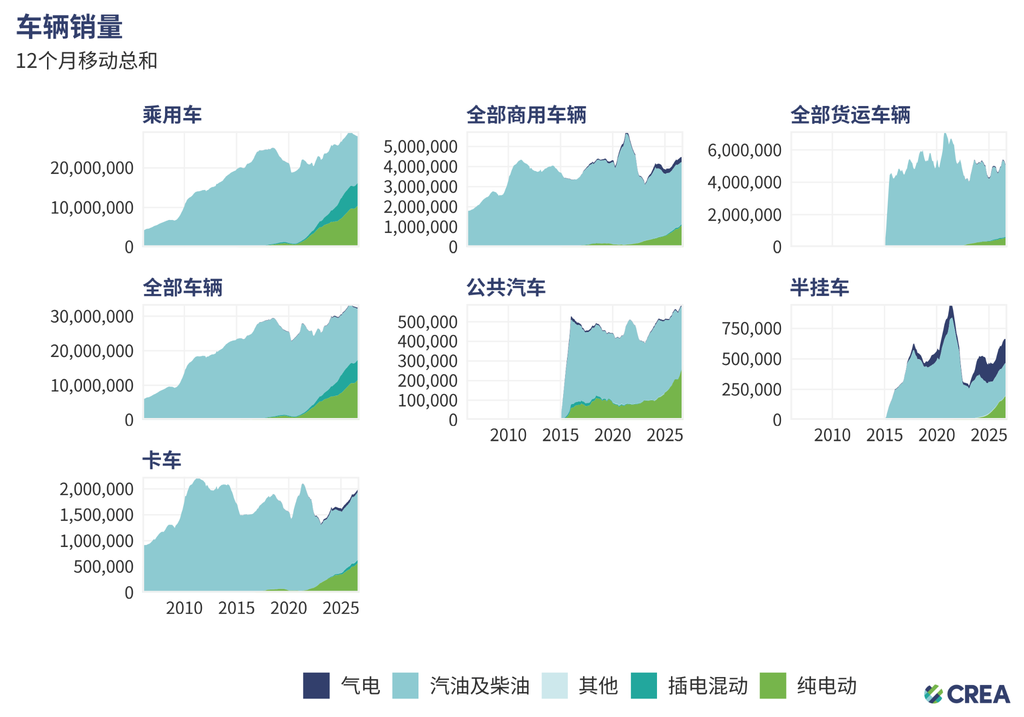
- 9月,新能源汽车产量继续扩大,同比增长16.9%;今年前9个月累计产量同比增长12%。当月,汽车总产量同比下降5.7%,推动新能源汽车在汽车总产量中的占比升至61%。
- 9月,新能源汽车销量同比增长13.6%,但国内销量同比下降9.4%。新能源汽车占国内汽车新车总销量的65.8%。今年前9个月,新能源汽车国内销量同比下降10.6%,主要受国内汽车销量整体下滑影响。
- 9月,中国新能源汽车出口量同比激增160%;今年前9个月累计出口量达到400万辆,同比增长130%。
CREA相关分析:
Beyond the headline targets: What China’s 15th Five-Year Plans mean for its green transition
Five years on: China seeds overseas renewables growth but coal ban gaps persist
Analysis: China’s CO2 emissions fall in Q2 2026 due to plummeting oil use
Built for backup, contracted to run: China’s coal support system risks crowding out clean power | China Coal Power Biannual Review H1 2026
China’s new energy plan leaves emissions loose
China’s CO2 climbs 2% in early 2026 due to ‘wasted’ wind and solar
What drove China’s historic drop in power-sector emissions?
China’s new carbon metric leaves Germany-sized gap in its emissions
Reclaiming credibility in China’s steel industry: Climate ambition, financial resilience, and market trust
China’s 15th Five-Year Plan — Implications for climate and energy transition