
Через удари України по НПЗ експорт російських нафтопродуктів упав до рекордно низького рівня, а Москва почала імпортувати пальне з Південної Кореї та Індії
Автори: Люк Вікенден та Ісаак Леві
Дата-аналітик: Панда Рашвуд
КОРИГУВАННЯ ВІД 16 ЖОВТНЯ 2026 РОКУ. Після оновлення даних Kpler ми додали зміни у цей щомісячний аналіз, вперше опублікований 10 вересня. Дані, отримані після публікації, свідчать, що партія лівійської сирої нафти була розвантажена в грузинському порту Кулеві наприкінці серпня 2026 року, що спростовує попереднє твердження про те, що вся сира нафта, відвантажена того місяця, надійшла з Росії. Власники НПЗ у Кулеві, Black Sea Petroleum (BSP), також повідомили CREA, що 23 серпня 2026 року вони почали диверсифікацію, відмовившись від російської сирої нафти, і відтоді переробляють виключно неросійську сировину. Ця зміна жодним чином не впливає на загальний зміст щомісячного аналізу. Просимо вибачення за помилку.
Ключові висновки
- У серпні 2026 року доходи Росії від експорту викопного палива знизились на 8% порівняно з попереднім місяцем — до 604 млн євро на день, тоді як обсяги експорту скоротилися на 7%.
- Доходи від морського експорту російської сирої нафти впали на 13%. Оскільки атаки українських безпілотників порушили роботу термінала «Шесхаріс», обсяги завантаження в Новоросійську зменшились на 58% проти липня. Завантаження в порту Новоросійська припинилися на дев’ять днів, ставши найтривалішим збоєм від початку повномасштабного вторгнення Росії.
- Доходи від морського експорту нафтопродуктів, розвантажених у портах призначення, різко впали — на 32%, як порівняти з попереднім місяцем, до 78 млн євро на день. Це найнижчий показник від початку повномасштабного вторгнення Росії.
- Порт Туапсе — до початку повномасштабного вторгнення четвертий за величиною російський порт, що експортував нафтопродукти, — із травня зазнає постійних атак безпілотників і вже третій місяць поспіль не завантажує нафтопродукти.
- Удари України по російських нафтопереробних потужностях кардинально змінили ситуацію для країни, що колись була найбільшим у світі експортером нафтопродуктів: тепер вона сама вимушена імпортувати пальне. У серпні обсяги імпорту сягнули рекордних 172 тис. тонн, що більш ніж у сім разів перевищує попередній місячний максимум. Росія була змушена імпортувати пальне з Південної Кореї та купувати бензин, вироблений з її власної сирої нафти в Індії.
- ЄС скоротив імпорт російського ЗПГ на 46% порівняно з попереднім місяцем — до найнижчого рівня з початку повномасштабного вторгнення Росії.
- Китай у серпні став найбільшим покупцем російського викопного палива. Обсяги його морського імпорту сирої нафти зросли на 16% проти липня і на 62% проти серпня 2025 року.
- Попри заборону ЄС на імпорт нафтопродуктів із російської сирої нафти, у серпні в портах ЄС було розвантажено 20 партій продукції з НПЗ, що переробляють російську нафту, — на дві партії більше, ніж попереднього місяця.
- У серпні 2026 року НПЗ в Індії, Туреччині, Брунеї та Грузії, що використовують російську сиру нафту, експортували до країн, що запровадили санкції, нафтопродукти на суму 510 млн євро.
- Підсанкційні «тіньові» танкери у серпні 2026 року перевезли 52% російської нафти, що транспортується морем. Ще 42% обсягу транспортували танкери, що належать країнам G7+ або застраховані в них. Решту перевезли непідсанкційні «тіньові» танкери.
- У серпні до торгівлі російською нафтовою долучилося дев’ять нових суден. Чотири з цих танкерів на момент завантаження належали країнам G7+ або були застраховані в них.
- Станом на кінець серпня 2026 року 45 «тіньових» суден, що перевозили російське викопне паливо, здійснювали операції під чужими прапорами.
- За шість місяців після ударів США та Ізраїлю по Ірану енергетична криза, пов’язана з блокадою Ормузької протоки, призвела до збільшення доходів Росії від морського експорту нафти й газу орієнтовно на 31 млрд євро — через зростання цін на енергоносії.
Тенденції щодо загального доходу від експорту
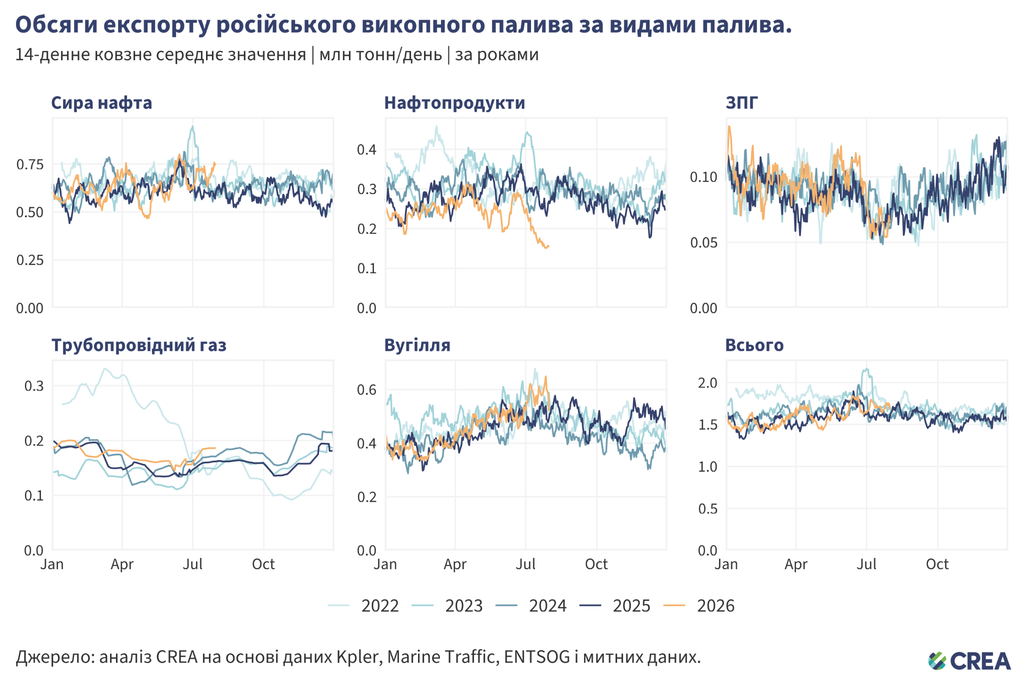
- У серпні 2026 року доходи Росії від експорту викопного палива знизились на 8% порівняно з попереднім місяцем до 604 млн євро на день, тоді як обсяги експорту — на 7%.
- Доходи від експорту російської сирої нафти зменшились на 9%, як порівняти з липнем, до 350 млн євро на день, а обсяги — на 11%. Надходження від експорту сирої нафти трубопроводами зросли на 14% порівняно з попереднім місяцем, тоді як доходи від морського експорту сирої нафти знизились на 13%.
- Доходи від морського експорту нафтопродуктів, розвантажених у портах призначення, різко впали — на 32% проти липня, до 78 млн євро на день, що є найнижчим показником з початку повномасштабного вторгнення Росії. Обсяги експорту при цьому скоротились на 21%.
- Третій місяць поспіль у російських портах знижуються обсяги завантаження нафтопродуктів. У серпні 2026 року вони становили менше половини рівня, зафіксованого в серпні 2025 року. Порт Туапсе — до початку повномасштабного вторгнення четвертий за величиною російський порт, що експортував нафтопродукти, — із травня зазнає постійних атак безпілотників і вже третій місяць поспіль не завантажує нафтопродукти. Оскільки пропускна здатність НПЗ все ще низька, а внутрішній попит має пріоритет (експорт авіаційного палива, дизелю та бензину досі заборонений), подальше зниження обсягів завантаження призведе до чергового падіння доходів від продажу нафтопродуктів у вересні.
- В середині серпня атаки українських безпілотників порушили роботу російського чорноморського термінала «Шесхаріс» у порту Новоросійська, що призвело до скорочення обсягів завантаження сирої нафти на 58% порівняно з липнем. Завантаження сирої нафти в порту Новоросійська припинилося на дев’ять днів, що стало найтривалішим періодом відсутності завантажень від початку повномасштабного вторгнення Росії.
- Доходи від експорту зрідженого природного газу (ЗПГ) із розвантажених партій зросли на 18% до 45 млн євро на день, тоді як обсяги — на 10% порівняно з попереднім місяцем. Обсяги завантаженого російського ЗПГ також збільшились, на 9% порівняно з попереднім місяцем.
- Доходи від експорту трубопровідного газу зросли на 25% до 68 млн євро на день, а обсяги експорту — на 5%, як порівняти з липнем.
- Доходи Росії від експорту вугілля знизились на 6% порівняно з попереднім місяцем — до 62 млн євро на день.
Хто купує російське викопне паливо?
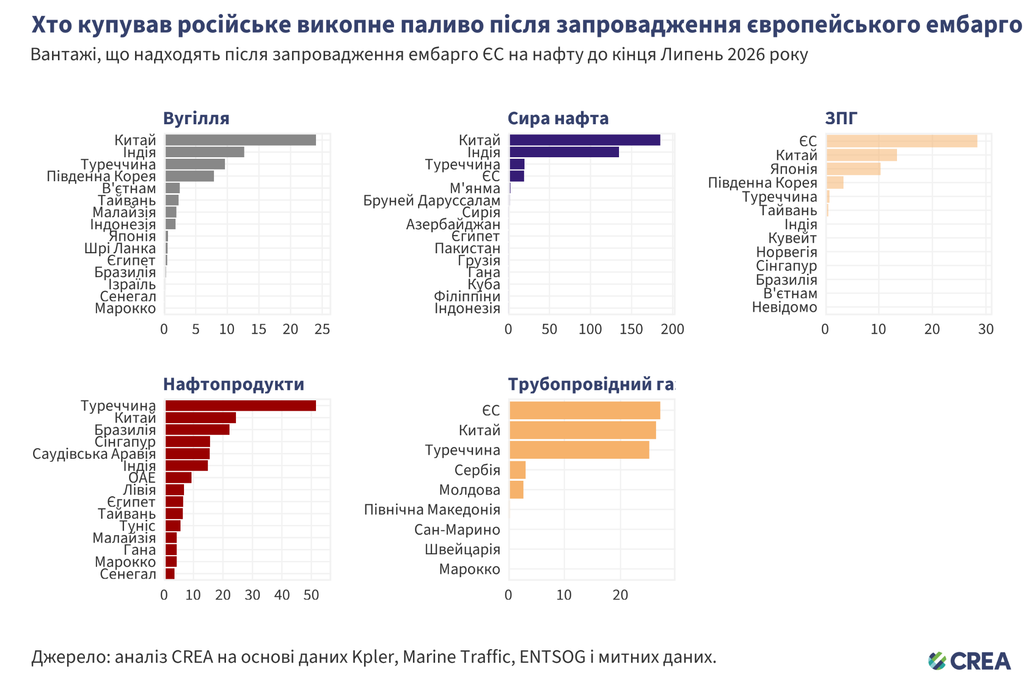
- Експорт викопного палива з Росії залишається висококонцентрованим, з домінуванням Китаю в закупівлях вугілля та сирої нафти, Туреччини — в закупівлях нафтопродуктів, а ЄС — в закупівлях ЗПГ і трубопровідного газу. Це свідчить про залежність Москви від вузького кола ключових покупців.
- Вугілля: із 5 грудня 2022 року і до кінця серпня 2026 року Китай закупив 37% усього російського експорту вугілля. До п’ятірки найбільших покупців також увійшли Індія (19%), Туреччина (15%), Південна Корея (12%) та В’єтнам (4%).
- Сира нафта: Китай придбав 50% російського експорту сирої нафти, Індія — 37%, а Туреччина та ЄС — по 5%.
- Нафтопродукти: Туреччина, найбільший покупець, придбала 26% російського експорту нафтопродуктів, Китай — 12%, Бразилія — 11%, а Сінгапур та Саудівська Аравія — по 8%.
- ЗПГ: ЄС залишався найбільшим імпортером російського ЗПГ, купуючи майже половину (49%) загального обсягу експорту ЗПГ з Росії. Далі йшли Китай (24%), Японія (18%) та Південна Корея (6%).
- Трубопровідний газ: найбільшим покупцем був ЄС, що придбав 32% російського експорту трубопровідного газу. Завершували трійку лідерів Китай (31%) і Туреччина (29%).
- У серпні 2026 року Китай залишався найбільшим у світі покупцем російського викопного палива, забезпечивши Росії 51% (8,4 млрд євро) її експортних доходів від п’яти найбільших імпортерів. Сира нафта складала 70% (5,8 млрд євро) закупівель Китаю, а решту — трубопровідний газ (777 млн євро), ЗПГ (682 млн євро), вугілля (682 млн євро) та нафтопродукти (411 млн євро).
- Китай збільшив обсяги відвантаження російської сирої нафти, що транспортується морем, на 16% порівняно з попереднім місяцем і на 62% порівняно із серпнем 2025 року. Частка Росії в китайському імпорті сирої нафти, що транспортується морем, зросла з 9% у серпні 2025 року до 23% у серпні 2026 року. Хоча нафта марки Східний Сибір – Тихий океан (ESPO) і далі становила левову частку російської нафти, розвантаженої в китайських портах (62%), обсяги відвантаження нафти марки Sokol, яка завантажується в російському тихоокеанському порту Де-Кастрі, зросли на 151%, як порівняти з липнем.
- У серпні 2026 року компанія Shandong Yulong Petrochemical Ltd, що перебуває під санкціями ЄС і Сполученого Королівства, забезпечила основне зростання китайського імпорту російської нафти, що транспортується морем, адже обсяги її закупівель збільшились на 141% проти попереднього місяця — разом із портом Яньтай, де імпорт зріс на 83%.
- У серпні 2026 року Індія була другим найбільшим покупцем російського викопного палива, імпортувавши російських вуглеводнів на 4,8 млрд євро. Сира нафта становила 87% закупівель Індії (4,1 млрд євро). Решту місячного імпорту з Росії склали вугілля (379 млн євро) та нафтопродукти (258 млн євро).
- Після того, як два місяці поспіль Індія закуповувала рекордні обсяги російської сирої нафти, у серпні ці показники знизились на 24% порівняно з попереднім місяцем. При цьому залишались високими обсяги імпорту трьома найбільшими індійськими НПЗ, що купують російську сиру нафту, а саме: НПЗ у Джамнаґарі (зменшились на 15% порівняно з попереднім місяцем), НПЗ у Вадінарі (зросли на 5%) та НПЗ у Парадіпі (збільшились лише на 1%). Також установка Vadinar SMPL, що належить IndianOil, у серпні імпортувала значно менше російської сирої нафти — на 48% проти липня. Водночас імпорт російської сирої нафти меншими НПЗ, зокрема HMEL Mundra Oil Terminal, скоротився на 34% порівняно з попереднім місяцем.
- Туреччина в серпні була третім найбільшим імпортером, закупивши російських вуглеводнів на 1,5 млрд євро. Найбільшу частку (34%, або 493 млн євро) становив трубопровідний газ, а решту складали сира нафта (467 млн євро), нафтопродукти (353 млн євро) та вугілля (155 млн євро).
- Туреччина у серпні зменшила обсяги імпорту російських нафтопродуктів на 37%, досягнувши найнижчого місячного показника розвантаження російського палива із середини 2022 року. При цьому вартість імпорту російського трубопровідного газу знову перевищила вартість імпорту сирої нафти та нафтопродуктів, залишаючись найбільшою статтею закупівель Туреччини в Росії.
- ЄС став четвертим найбільшим покупцем російського викопного палива, у серпні забезпечивши Росії трохи менше ніж 8% (1,2 млрд євро) її експортних доходів від п’яти найбільших імпортерів.
- Порівняно з попереднім місяцем ЄС різко скоротив обсяги імпорту російського ЗПГ — на 46%. Як наслідок, європейський імпорт російського ЗПГ упав до рекордно низького рівня, ставши найменшим місячним обсягом розвантаження з початку повномасштабного вторгнення Росії. Приблизно половина (57%) обсягів російського ЗПГ, імпортованого ЄС, була розвантажена у французьких портах. Цей рекордно низький рівень було зафіксовано через чотири повні місяці після того, як 25 квітня 2026 року набрала чинності заборона ЄС на короткострокові контракти щодо постачання російського ЗПГ. Оскільки регламент REPowerEU дозволяє імпорт російського ЗПГ, якщо відповідні короткострокові контракти на постачання були підписані до 17 червня 2025 року, вкрай потрібне суворе дотримання регламенту та прозорість, щоб гарантувати, що імпорт за попередніми контрактами не порушить заборону.
- Трубопровідний газ складав 61% імпорту ЄС (756 млн євро), ЗПГ — 26% (323 млн євро), а решту 13% становила сира нафта, що транспортувалася трубопроводом «Дружба» до Словаччини.
- Єгипет у серпні став п’ятим найбільшим імпортером російського викопного палива. Попри скорочення обсягів розвантаження на 29%, як порівняти з попереднім місяцем, країна закупила сиру нафту і нафтопродукти на суму 513 млн євро. Термінал Айн-Сохна, який понад рік не здійснював регулярних закупівель із Росії, забезпечив 16% єгипетського імпорту — лише високосірчистий мазут (HSFO).
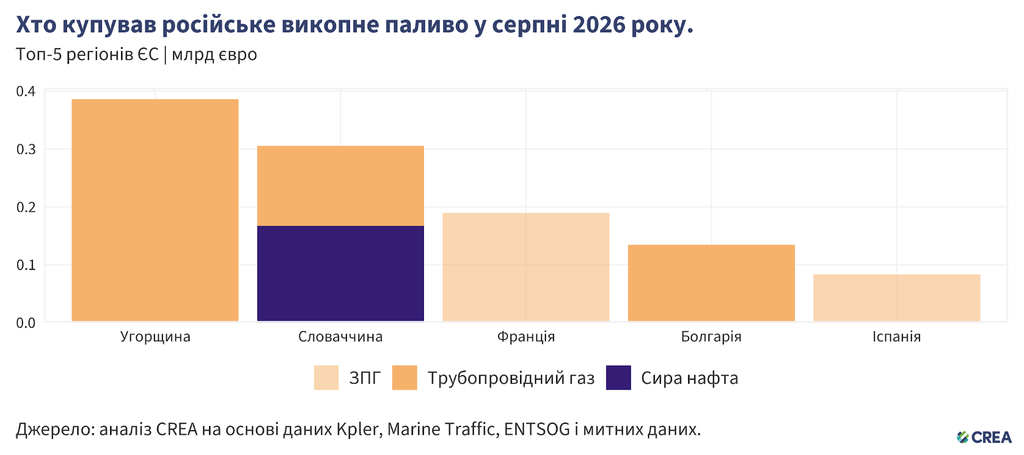
- У серпні 2026 року п’ять найбільших імпортерів російського викопного палива в ЄС разом заплатили Росії 1,1 млрд євро. Природний газ (трубопровідний та ЗПГ), на який частково поширюються санкції ЄС, становив 85% вартості імпорту п’ятьма найбільшими покупцями. Ці п’ять найбільших імпортерів у ЄС придбали російський природний газ на суму 933 млн євро (зокрема трубопровідний газ на 659 млн євро і ЗПГ на 273 млн євро), а також сиру нафту на 167 млн євро через трубопровід «Дружба».
- У серпні ЄС розвантажив найнижчий рівень місячного обсягу російського ЗПГ від початку повномасштабного вторгнення в Україну — на 46% менший, ніж у липні.
- Угорщина у серпні стала найбільшим покупцем російського викопного палива в ЄС, імпортувавши його на суму 386 млн євро, лише трубопровідний газ.
- Словаччина залишилася другим за величиною європейським імпортером у серпні, закупивши майже однакові обсяги сирої нафти й трубопровідного газу.
- Франція була третім найбільшим імпортером російського викопного палива, придбавши ЗПГ на 190 млн євро. При цьому обсяг французького імпорту російського ЗПГ залишився незмінним порівняно з попереднім місяцем — було розвантажено чотири партії палива із заводу «Ямал ЗПГ». Загальний же обсяг французького імпорту ЗПГ з усіх країн у серпні зріс на 56% порівняно з попереднім місяцем.
- Болгарія піднялася на четверте місце серед імпортерів російського викопного палива, закупивши тільки трубопровідний газ через трубопровід «Балканський потік».
- Обсяг іспанського імпорту російського ЗПГ у серпні також залишався стабільним порівняно з попереднім місяцем попри незначне зростання вартості до 84 млн євро, а порти Більбао та Барселони розвантажили лише по одній партії. Натомість загальний обсяг ЗПГ, розвантаженого в іспанських портах, у серпні зріс на 45% порівняно з попереднім місяцем.
| Зіткнувшись із дефіцитом пального, Росія імпортує індійські нафтопродукти з її власної сирої нафти та отримує пальне з Південної Кореї |
| Зазвичай Росія імпортує незначні обсяги нафтопродуктів: із 2023 по 2025 рік середній показник морського імпорту становив менш як 5 тис. тонн на місяць. Упродовж 13 із цих 36 місяців російські порти не розвантажили жодної партії імпортного пального. Нині ж імпорт нафтопродуктів із країн-союзників України складався насамперед із газойлю та світлих нафтопродуктів з Південної Кореї, що надходили до тихоокеанських портів, до яких важко дістатися іншими шляхами. Після численних хвиль атак українських безпілотників на російську енергетичну та нафтопереробну інфраструктуру Росія вже певний час стикається із гострим дефіцитом пального на внутрішньому ринку. |
| Відчайдушно намагаючись пом’якшити дефіцит пального на внутрішньому ринку Росія почала імпортувати значні обсяги нафтопродуктів, перероблених за кордоном, почасти з російської сирої нафти. У серпні 2026 року країна імпортувала 172 тис. тонн нафтопродуктів (вартістю 114 млн євро). Обсяги російського імпорту в серпні 2026 року більш ніж у сім разів перевищили попередній місячний максимум, зафіксований після початку повномасштабного вторгнення, і втричі — загальний обсяг імпорту за весь 2025 рік. Бензин у серпні становив 74% усього російського імпорту нафтопродуктів, тоді як у 2023–2025 роках цей показник складав лише 6%. Як наслідок, у серпні 2026 року Росія стала чистим імпортером бензину. Індія у серпні забезпечила 70% російського імпорту нафтопродуктів (і 94% імпорту бензину), доставивши 120 тис. тонн бензину на суму 78 млн євро. Увесь цей обсяг було завантажено на НПЗ у Вадінарі, продано компанією Nayara Energy, що перебуває під санкціями ЄС, і куплено «Роснефтью». «Роснефть» володіє часткою 49,13% у Nayara Energy, а НПЗ у Вадінарі протягом перших восьми місяців 2026 року отримував сиру нафту тільки з Росії (81% упродовж 2025 року). Тобто Росія платить НПЗ, часткою якого вона володіє, за переробку власної сирої нафти на пальне, яке вона більше не може виробляти всередині країни, а потім транспортує його назад через пів світу. Кожна партія вантажу, що експортувалася з індійського НПЗ у Вадінарі до Росії, передавалась із судна на судно в зоні перевантаження Дамієтта (біля узбережжя Єгипту) перед розвантаженням у російському арктичному порту в Білому Морі. Усі ці вантажі перевозили підсанкційні танкери, а чотири із шести задіяних суден упродовж останніх двох років плавали під фальшивими прапорами. Єгипет також експортував 25 тис. тонн дизелю вартістю 16 млн євро з порту Ель-Дехейла, які було розвантажено в російському порту Санкт-Петербурга. Південна Корея зазвичай здійснює невеликі, але стабільні поставки світлих нафтопродуктів, газойлю та мазуту зі свого порту Ульсан до російських тихоокеанських портів, як-от порт Магадан і термінал у бухті Мохова (Камчатка). Втім у липні та серпні 2026 року вона два місяці поспіль експортувала найбільші обсяги нафтопродуктів від початку повномасштабного вторгнення. У серпні 2026 року Росія придбала 18 тис. тонн південнокорейських нафтопродуктів, переважно газойлю, що на 41% перевищує зафіксований у липні попередній рекордний місячний показник (перший з моменту вторгнення) і у вісім разів — середньомісячний показник за три роки. Хоча це й виходить за межі нашого серпневого аналізу, Туреччина, схоже, також почала постачати бензин до Росії — у вересні 2026 року остання отримала перші партії. У серпні зі складських терміналів у Мерсіні було відправлено три партії загальним обсягом 98 тис. тонн (вартістю 68 млн євро). Дві з них уже розвантажено в російських портах, причому одну з партій придбала компанія «Лукойл». З погляду масштабів, обсяг російських імпорту нафтопродуктів не є надто великим. Проте Росія — колишній найбільший у світі експортер нафтопродуктів — тепер стикається з додатковими логістичними витратами та вищими цінами на імпорт продукції, яку раніше вона виробляла сама. Фрахтування суден для перевезення вантажів із західної Індії до Білого моря, STS-трансфери вантажів поблизу Єгипту та вартість страхування — це ті витрати, яких країна не мала б, якби працювали її власні НПЗ. В останні місяці необхідність закуповувати бензин на індійському НПЗ, яким Росія частково володіє, і транспортувати його через пів світу тим самим флотом, що й російські експортні вантажі, наочно демонструє наслідки ударів українських безпілотників по потужностях російських НПЗ. |
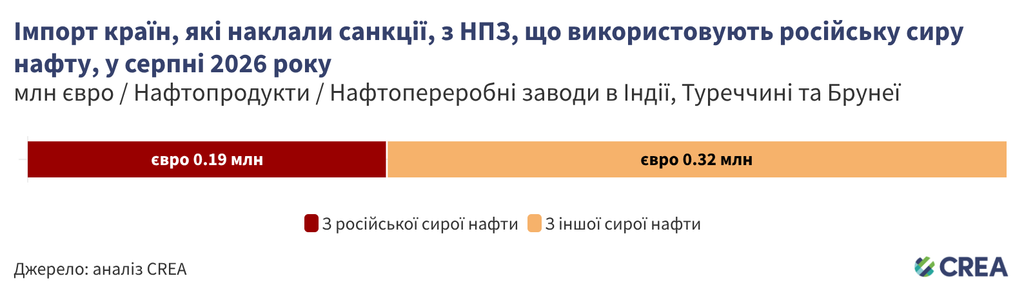
- Попри заборону ЄС на імпорт нафтопродуктів з російської сирої нафти, яка набула чинності 21 січня 2026 року, у серпні в портах ЄС було розвантажено 20 партій нафтопродуктів із НПЗ, що використовують російську сиру нафту — і які рекомендації ЄС визначають як високоризикові. Це демонструє зростання з 18 партій у липні.
- Дев’ять із цих партій надійшли з НПЗ Туреччини, сім — з індійських НПЗ, а ще чотири — з Грузії.
- У серпні найбільшими одержувачами були Італія та Кіпр, що розвантажили по п’ять партій із НПЗ, які переробляли російську сиру нафту разом із сирою нафтою іншого походження. Румунія отримала три партії, Франція та Іспанія — по дві, а Греція, Нідерланди та Ірландія — по одній.
- Правоохоронні органи держав-членів ЄС повинні проводити розслідування щодо партій нафтопродуктів, імпортованих з НПЗ, які переробляють російську сиру нафту, щоб запобігти потраплянню молекул російської нафти до ЄС, адже це порушуватиме нещодавно запроваджену ЄС заборону
- У серпні 2026 року НПЗ в Індії, Туреччині, Брунеї та Грузії, що використовують російську сиру нафту, експортували до країн, які запровадили санкції, нафтопродукти на 510 млн євро. Серед імпортерів були ЄС (333 млн євро), США (143 млн євро) та Австралія (34 млн євро). За попередніми оцінками, з російської сирої нафти було вироблено цієї продукції на 189 млн євро.
- Експорт нафтопродуктів із цих НПЗ в порти країн, що запровадили санкції, скоротився на 29%, як порівняти з липнем.
- Вартість експорту нафтопродуктів із НПЗ, що використовують російську сировину, до Австралії впала на 81% проти попереднього місяця, а до США — на 35%. Водночас вартість експорту нафтопродуктів із цих НПЗ до портів ЄС у серпні зросла на 22%.
- У серпні 2026 року Сполучене Королівство отримало другу партію нафтопродуктів із НПЗ, що переробляє російську сиру нафту, після того як 20 травня 2026 року уряд Сполученого Королівства надав відповідний виняток. Цей виняток дозволяє країні імпортувати дизельне та реактивне паливо з російської сирої нафти до закінчення терміну дії ліцензії 1 січня 2027 року. Партія містила 64 тис. тонн реактивного пального вартістю 48 млн євро, а вантаж було відправлено з індійського НПЗ у Джамнаґарі та розвантажено на терміналі острова Грейн.
- У серпні експорт до США здійснювався виключно з НПЗ у Джамнаґарі. Упродовж трьох попередніх місяців 38% сировини для цього НПЗ надходило з Росії.
- Згідно з даними Kpler щодо потоків транспортованої морем нафти, порт Кулеві в Грузії, з’єднаний трубопроводом із місцевим НПЗ, у серпні 2026 року розвантажував російську сиру нафту. Порт розпочав диверсифікацію поставок і відмову від російської нафти, наприкінці місяця розвантаживши партію лівійської нафти. Крім того, власники НПЗ заявили, що станом на 23 серпня 2026 року вони переробляють виключно неросійську сировину. 21-й пакет санкцій ЄС запроваджує заборону на транзакції з грузинським НПЗ у Кулеві, яка набуде чинності 25 січня 2027 року після шестимісячного перехідного періоду. Перед цим Європейська Комісія повинна до 25 жовтня 2026 року повідомити Раді про те, чи слід залишати НПЗ у цьому списку. Грузинський порт Кулеві заявив, що більше не прийматиме російську нафту із серпня чи вересня цього року, і розпочав диверсифікацію, відмовившись від російської нафти, що підтверджують дані Kpler. Нещодавно опублікований CREA інформаційний бюлетень пояснює, чому існує підозра, що порти Кулеві та Батумі можуть експортувати нафтопродукти із потенційним вмістом російських молекул до юрисдикцій, які наклали санкції.
Як змінюються ціни на нафту?
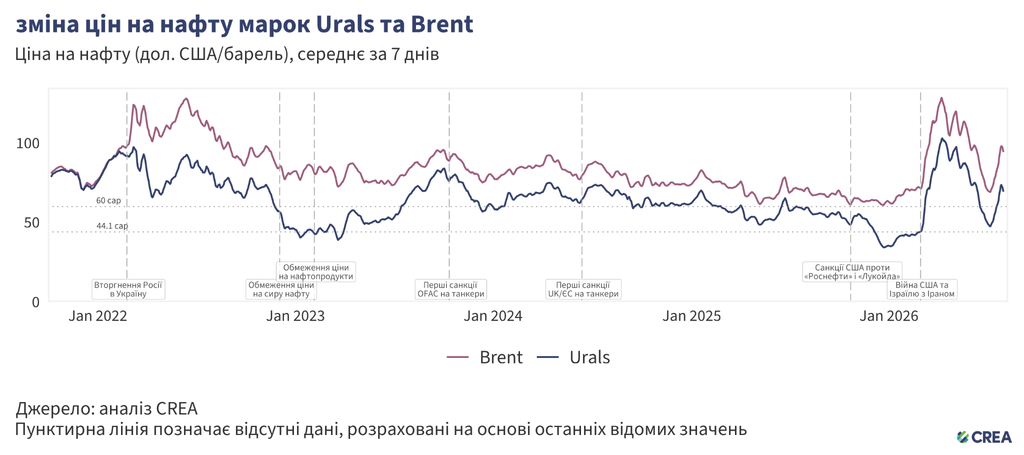
- У серпні 2026 року середня ціна російської нафти марки Urals зросла на 23% порівняно з липнем до 69,9 дол. США за барель, що значно перевищує граничну ціну ЄС та Сполученого Королівства в 44,1 дол. США за барель, яка набула чинності 1 лютого 2026 року та була встановлена на тому ж рівні 21-м пакетом санкцій ЄС.
- Світові ціни на викопне паливо у серпні залишалися високими, оскільки кількість зафіксованих проходжень суден, що транспортують нафту через Ормузьку протоку, і далі була значно нижчою за ту, що фіксувалася до ударів США та Ізраїлю по Ірану. В серпні ця кількість також знизилась — на 22% порівняно з попереднім місяцем.
- Енергетична криза, пов’язана з блокадою Ормузької протоки, суттєво збільшила доходи Росії від експорту викопного палива. Згідно з нещодавнім аналізом CREA, за шість місяців після початку ударів США та Ізраїлю по Ірану зростання цін на нафту й газ збільшило доходи Росії від морського експорту приблизно на 35,9 млрд дол. США (або 31 млрд євро).
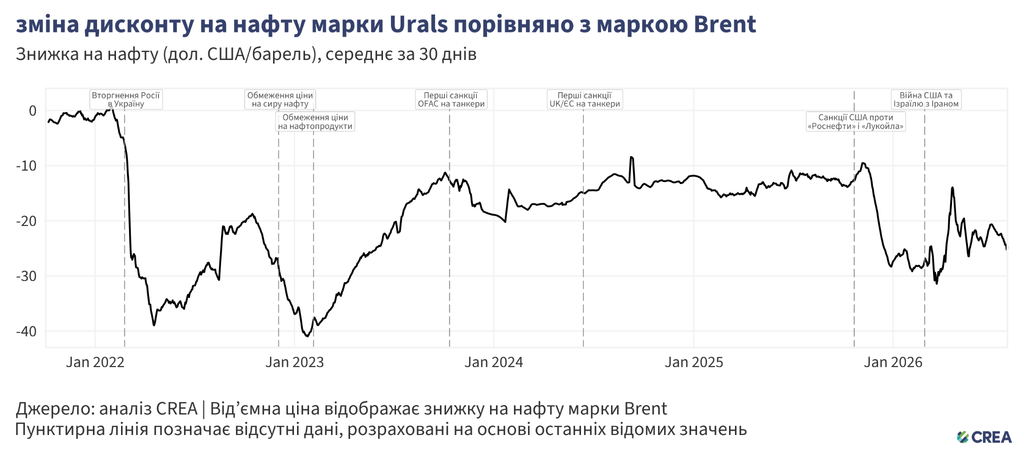
- У серпні знижка на сиру нафту марки Urals порівняно із ціною світової еталонної марки Brent залишилася на рівні 24%, або 22 дол. США за барель, що відповідає показнику попереднього місяця.
Попри санкції країн G7+ підсанкційні танкери продовжують перевозити левову частку російської сирої нафти
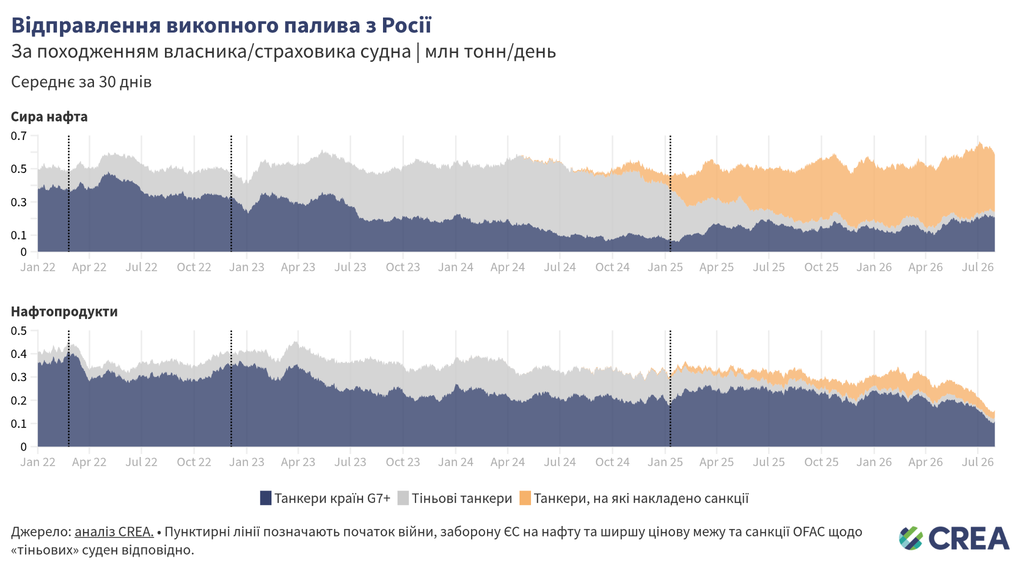
- У серпні 2026 року підсанкційні «тіньові» танкери перевезли 52% російської нафти, транспортованої морем. Ще 42% обсягу перевезли танкери країн G7+. Решту транспортували непідсанкційні «тіньові» танкери.
- Танкери країн G7+ у серпні забезпечили 34% експорту російської сирої нафти, тоді як непідсанкційні «тіньові» танкери — 5%. Найбільшу частку, 61%, перевезли підсанкційні «тіньові» танкери.
- Щодо нафтопродуктів, залежність Росії від танкерів країн G7+ вища: ці танкери у серпні транспортували 72% російських нафтопродуктів. Підсанкційні «тіньові» танкери перевезли 19% від загального обсягу російських нафтопродуктів, тоді як непідсанкційні «тіньові» танкери — 9%.
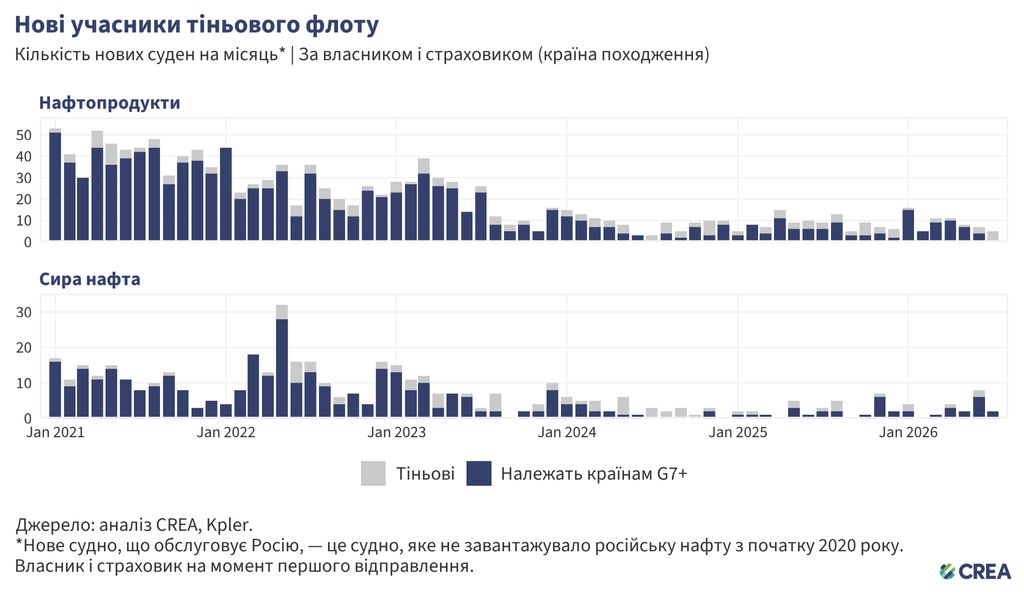
- У серпні 2026 року до російської нафтоторгівлі долучилося дев’ять нових суден, жодне з яких жодного разу не завантажувало російську нафту з початку періоду нашого аналізу, тобто з 2020 року. Ця кількість є нижчою за середній показник за останні 12 місяців (приблизно 12 нових суден на місяць). З цих дев’яти суден, що нещодавно почали обслуговувати Росію, чотири на момент завантаження належали країнам G7+ або були застраховані в них.
- Упродовж 2026 року кількість нових суден «тіньового флоту», що обслуговують Росію (жодне з яких не зареєстроване як таке, що заходиться у власності країн, які запровадили санкції, чи є застрахованим у них), залишалася низькою — не більше трьох на місяць. Однак у червні, липні та серпні цей флот поповнився відповідно вісьмома, чотирма та п’ятьма «тіньовими» суднами.
- У серпні 2026 року сім суден вперше з 2020 року перевезли російські нафтопродукти. Три з них на момент завантаження не належали країнам G7+ і не були застраховані в них.
- У серпні 2026 року два танкери вперше з 2020 року перевезли російську сиру нафту. Один з них належав юрисдикціям країн G7+ чи був застрахований у них.
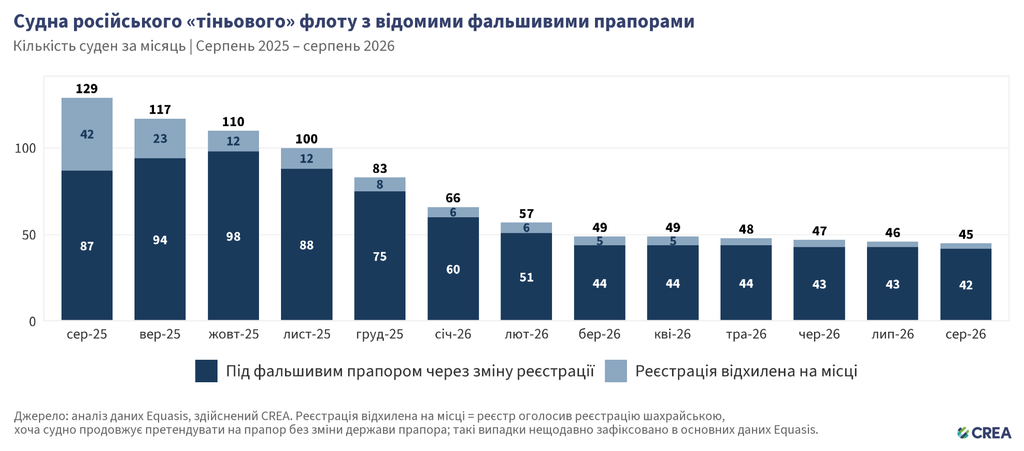
- У серпні 2026 року, станом на кінець місяця, 45 «тіньових» суден здійснювали операції під фальшивими прапорами. Шість із цих суден (13%), схоже, простоюють, не завантаживши жодного вантажу понад рік.
- Із 45 суден під фальшивими прапорами 14 (31%) почергово перевозили як російську, так і іранську нафту, обидві підсанкційні, що свідчить про спільну «тіньову» інфраструктуру, яка взаємозамінно обслуговує Росію та Іран.
- Період простою рідко свідчить про повернення до перевезення непідсанкційної нафти. Серед танкерів під фальшивими прапорами, які простоювали понад рік і вже відновили завантаження нафти, 18 із 30 зробили це, перебуваючи під фальшивими прапорами й найчастіше переходячи на перевезення іранських, венесуельських чи оманських вантажів замість російської нафти. Натомість усі 12 суден, що повернулися до діяльності під верефікованими прапорами, одразу ж відновили перевезення російських вантажів.
- У серпні п’ять суден під фальшивими прапорами доставили російську сиру нафту та нафтопродукти на суму 190 млн євро.
- Із трьох суден під фальшивими прапорами, що завантажували сиру нафту в серпні 2026 року, два завантажувались у порту Находка на тихоокеанському узбережжі Росії, а одне — в Новоросійську на Чорному морі.
- Камерун став країною, під прапором якої здійснювала операції найбільша кількість — після власного реєстру Росії — суден російського «тіньового» флоту. Як зазначалося в нашому червневому звіті, зростання кількості суден, що перевозили російську нафту нібито під прапором Камеруну, не було пов’язане лише з діяльністю самої держави, оскільки інша організація перебрала контроль над реєстром і від імені країни видавала підроблені реєстраційні документи. Камерун визначив, що реєстрація цих суден ніколи не була дійсною, і почав вилучати їх зі списку танкерів, зареєстрованих під його прапором.
- Згідно з нашим аналізом даних Equasis, у липні Камерун вилучив зі свого реєстру прапора 26 таких суден, а в серпні — ще 11, зменшивши кількість суден, задіяних у торгівлі з Росією, зі 140 у лютому до 83 наприкінці серпня. З червня країна не зареєструвала жодного нового судна для перевезення російського викопного палива. Із цих 83 суден 67 офіційно зареєстровані під прапором Камеруну, хоча 23 із них раніше плавали під фальшивими прапорами. На жаль, дані Equasis не встигають за процесом масового виходу із реєстру, тож до переліку суден під прапором Камеруну, які в наших даних зазначаються як офіційно зареєстровані, можуть входити і ті, що вже були вилучені з офіційного реєстру. Також частина зі згаданих 67 суден досі може використовувати прапор Камеруну незаконно — через шахрайський реєстр.
- У серпні 2026 року не було жодних повідомлень про захоплення чи затримання російських «тіньових» танкерів. Однак 30 серпня 2026 року сили, що діють у межах операції ЄС IRINI, висадились на борт підсанкційного танкера Sun (номер IMO 9293117) у Середземному морі через підозру, що судно йшло під фальшивим прапором. За словами Високого представника ЄС Каї Каллас, це було шосте судно, яке за останні місяці запідозрили у належності до «тіньового» флоту і на яке здійснили висадку в межах військово-морських операцій ЄС.
- Судно Sun із лютого 2026 року офіційно зареєстроване в Камеруні, хоча до цього воно двічі поспіль використовувало фальшиві прапори — Беніну (з липня 2025 року) і Тимор-Лешті (з жовтня 2025 року). Тому воно не входить до згаданих вище 45 суден під фальшивими прапорами. Якщо ж підозри, що стали підставою для висадки на судно, підтвердяться, то кількість випадків використання фальшивих прапорів, зазначена в цьому розділі, виявиться заниженою.
«Тіньові» танкери створюють значні ризики для екології та ефективності санкцій
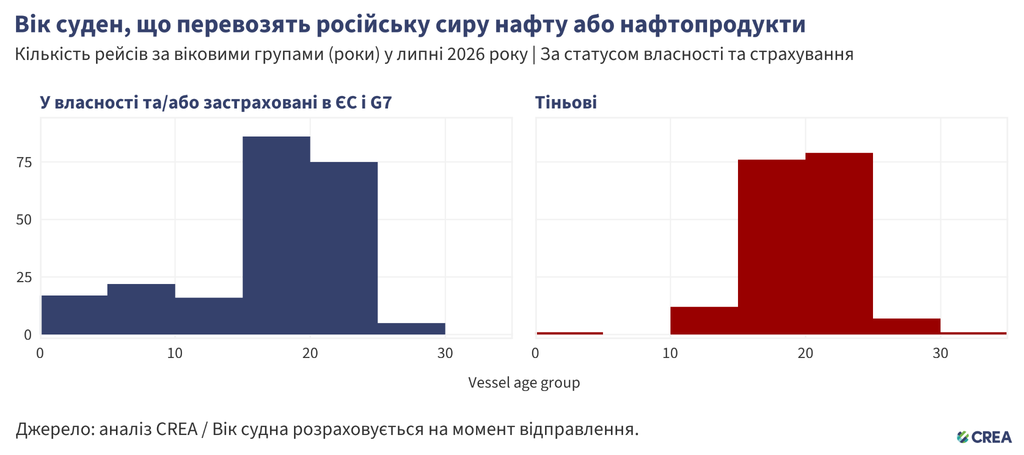
- У серпні 2026 року російську сиру нафту та нафтопродукти перевозили 311 суден. З них 161 належало країнам G7+ або було застраховане в них, а решта 150 були «тіньовими». Крім того, 49% (73 суден) цих «тіньових» танкерів мали вік щонайменше 20 років.
- Старіші «тіньові» танкери, що транспортують російську нафту через води ЄС, створюють екологічні та фінансові ризики через свій вік, недостатнє технічне обслуговування та неадекватне P&I-страхування (захист і відшкодування). У разі розливу нафти або аварії прибережні держави можуть зіткнутися зі значними витратами на очищення та негативними наслідками для своїх морських екосистем.
- Для платників податків прибережних країн вартість очищення та компенсації внаслідок розливу нафти з танкерів із сумнівним страхуванням може становити понад 1 млрд євро.
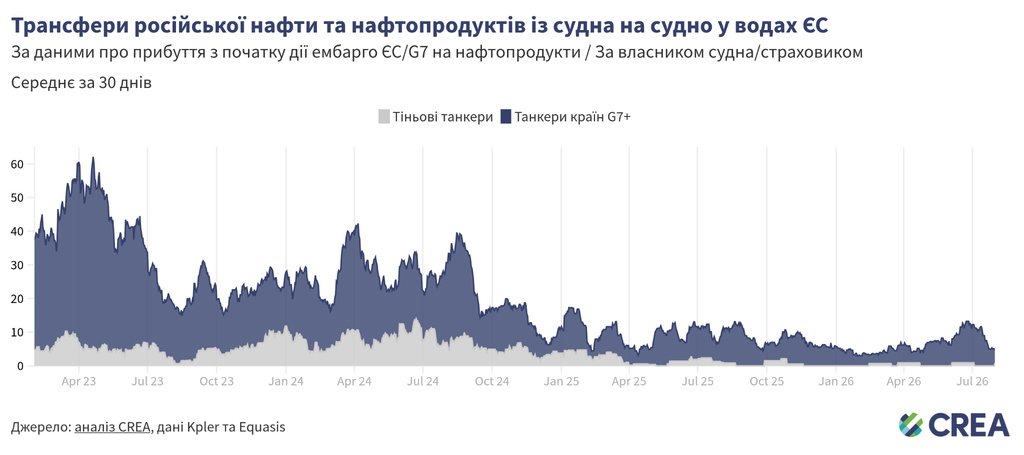
- За попередніми оцінками, у серпні 2026 року у водах ЄС було здійснено 10 STS-трансферів російської нафти на суму 98 млн євро.
- Ці STS-трансфери російської нафти проводились у водах Іспанії (45%), Кіпру (30%) та Греції (25%). Усі 10 трансферів забезпечили танкери країн G7+.
- Середня щоденна вартість STS-трансферів у серпні 2026 року становила 3,2 млн євро.
- У серпні усі STS-трансфери у водах ЄС стосувались лише нафтопродуктів, а не сирої нафти.
Як союзники України можуть продовжувати «закручувати» гайки?
Доходи Росії від експорту викопного палива впали після запровадження санкцій, заразом обмежуючи можливості Путіна фінансувати повномасштабне вторгнення в Україну. Втім потрібно зробити набагато більше, щоб обмежити як доходи Росії від експорту, так і військовий бюджет Кремля.
Знизити граничну ціну на нафту до базового рівня, який скоротить доходи Росії
Політика граничної ціни на нафту не змогла забезпечити тривалого обмеження російських доходів від експорту сирої нафти, створюючи лише короткочасні та вибіркові наслідки для нафти марки Urals, тоді як інші марки та канали експорту практично не зазнали впливу. Так, ціни на нафту марки Urals опускались нижче колишнього граничного рівня в 60 дол. США за барель тільки упродовж коротких періодів часу. Граничну ціну було знижено до 44,1 дол. США за барель 1 лютого 2026 року, а згодом заморожено на цьому ж рівні згідно з 21-м пакетом санкцій ЄС. Водночас торгівля нафтою марки ESPO, через високий попит з боку Китаю та інших тихоокеанських ринків, постійно велася за ціною значно вищою за обидва рівні граничної ціни.
Санкції країн G7+ фокусувались радше на російських доходах, а не на обмеженні обсягів російського експорту, — аби зберегти потоки російських барелів на світових ринках та зменшити побоювання щодо обмежень поставок. Така політика, як обмеження ціни, передовсім спрямована на зниження ціни, за якою Росія може продавати свою нафту.
У січні 2026 року, коли ціни на російську нафту різко впали через надлишкову пропозицію на ринку, ЄС запропонував заборонити морські послуги, що забезпечують експорт сирої нафти з Росії. Згодом, у квітні 2026 року, ЄС ухвалив 20-й пакет санкцій, який містить основу для майбутнього ембарго морських послуг, що забезпечують експорт російської сирої нафти та нафтопродуктів. Однак заборону буде впроваджено лише за умови її погодження з країнами G7 та членами коаліції за обмеження ціни. Заборона на морські послуги вперше була б спрямована на обсяги експорту російської нафти та мала б на меті скорочення потужностей танкерів, що транспортують цю нафту по всьому світу.
Втім різке зростання цін на нафту після скорочення перевезень викопного палива через Ормузьку протоку спричинило перегляд цієї політики, аби уникнути подальшого дефіциту поставок на світових ринках. Тому, враховуючи нинішню енергетичну кризу 2026 року, CREA рекомендує коаліції за обмеження ціни або зафіксувати граничну ціну на базовому рівні, який суттєво обмежує доходи Росії, або запровадити ціннісні санкції, як-от податок чи націнку на використання західних морських послуг для транспортування російського викопного палива. Запровадження країнами, що наклали санкції, податку на використання західних морських послуг для транспортування російської сирої нафти та нафтопродуктів може посилити їхній вплив на торгівлю, зменшивши прибутки російських експортерів, знизивши комерційну привабливість російської нафти та генеруючи доходи, які можна було б використати для підтримки України.
Примітка: CREA тепер використовує оновлену модель, що базується на спостереженнях за часткою країн G7+ у флоті танкерів, які перевозять російську сиру нафту та нафтопродукти. Такий підхід замінює попередню фіксовану оцінку нижчої граничної ціни та суворішого рівня контролю, яка завищувала частку країн G7+, і враховує відкоригований результат.
- CREA рекомендує встановити граничну ціну на сиру нафту на нижчому рівні — 30 дол. США за барель, що все одно значно перевищує собівартість видобутку російської нафти, яка в середньому становить 15 дол. США за барель. Також рекомендується знизити граничну ціну як для преміальних нафтопродуктів (змодельовано на рівні 45 дол. США за барель), так і для тих, що продаються зі знижкою (25 дол. США за барель), аби обмежити експортні доходи Росії. Такі рівні граничних цін скоротили б доходи Росії від морського експорту сирої нафти на 27% з початку дії санкцій ЄС у грудні 2022 року і до кінця серпня 2026 року.
- Тільки в серпні повне дотримання граничної ціни в 30 дол. США за барель та нижчі граничні ціни на нафтопродукти скоротили б доходи Росії на 26% (3 млрд євро).
- CREA рекомендує знизити граничні ціни на нафтопродукти, які не змінювались з моменту їх запровадження в лютому 2023 року. Оскільки танкери, що належать країнам Заходу або застраховані в них, нині перевозять більше російських нафтопродуктів, ніж сирої нафти (у вартісному вираженні), політики мають використовувати відповідні важелі впливу на транспортування цих продуктів.
- Зниження граничної ціни призвело б до дефляції, що зумовило б зниження експортних цін на російську нафту та стимулювало б збільшення російського видобутку задля компенсації відповідного падіння доходів.
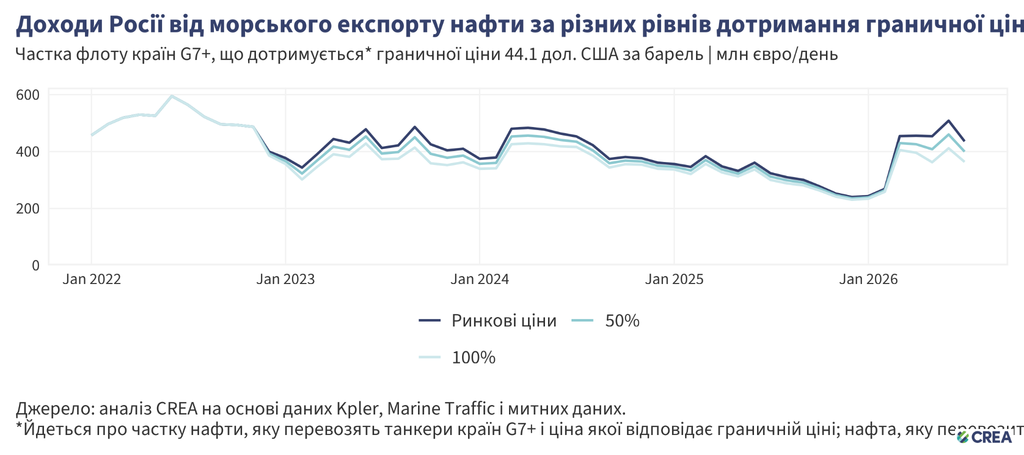
- Для досягнення бажаного ефекту політики обмеження ціни ключовим є забезпечення її суворого дотримання. У серпні 2026 року повне дотримання граничної ціни в 44,1 дол. США за барель та двох відповідних граничних цін на нафтопродукти (100 дол. США за барель для преміальних нафтопродуктів та 45 дол. США за барель для тих, що продаються зі знижкою) зменшило б доходи Росії від експорту нафти на 15% (приблизно 1,7 млрд євро) порівняно з недотриманням цієї політики.
- Якби 50% російської нафти, що транспортується танкерами країн G7+, продавались за чинною граничною ціною, доходи Росії від експорту нафти в серпні 2026 року були б приблизно на 853 млн євро (8%) нижчими, ніж у випадку недотримання граничної ціни.
Створити кращі механізми забезпечення дотримання політики обмеження ціни
- Країни, що наклали санкції, мають впровадити заходи, спрямовані на боротьбу з шахрайством із підтверджувальними документами — ключовим фактором, що сприяє порушенню вимог. Морські страховики чи власники суден наразі не мають прямого доступу до інформації про ціни на нафту, яку вони страхують або транспортують, і тому покладаються на підтверджувальні документи, надані нафтотрейдерами щодо дотримання граничної ціни.
- Водночас російською сирою нафтою здебільшого торгують непрозорі організації, розташовані поза країнами коаліції за обмеження ціни, наприклад, в Об’єднаних Арабських Еміратах (ОАЕ) та Гонконгу. Ці трейдери можуть у шахрайський спосіб занижувати сплачену ціну, аби отримувати західні послуги морського перевезення для транспортування російської нафти.
- Потрібно зобов’язати морських страховиків і нафтотрейдерів отримувати виписку з банківського рахунку, яка підтверджує, що торгівля російською нафтою здійснюється за ціною, нижчою за граничну, і в такий спосіб запобігти створенню підробних підтверджувальних документів. Щоб знизити ризик створення підробних документів нафтотрейдерами, банк сам має перевіряти такі виписки з банківського рахунку. Тоді постачальники морських послуг також зможуть самостійно перевіряти ціну, сплачену за нафту.
- Як альтернативу зміні політики обмеження ціни та забезпеченню її дотримання юрисдикції, що накладають санкції, можуть використовувати свої важелі впливу для оподаткування використання Росією морських послуг країн G7+ під час транспортування викопного палива.
Обмежити зростання «тіньового» флоту та посилити заходи, спрямовані проти лазівок у нафтопереробці
- Часте застосування санкцій до російських «тіньових» суден зумовило повернення Росії до використання танкерів, що належать країнам G7+ або застраховані в них, для перевезення своєї нафти. Проте російські «тіньові» танкери досі контролюють транспортування російської сирої нафти. Крім того, чимало суден, на які накладено санкції, продовжують постачати нафту до портів по всьому світу, при цьому особливо часто порушуючи санкції ЄС та Сполученого Королівства. Країнам, що запровадили санкції, слід узгодити списки суден та парадигми правозастосування для посилення впливу на діяльність останніх.
- Прибережним державам необхідно активізувати зусилля щодо моніторингу, інспекції та затримання суден «тіньового» флоту, що не мають права на законний прохід, як-от ті, яким бракує прапора чи які незаконно простоюють або загрожують безпеці. Органи влади мають забезпечувати дотримання та вдосконалення екологічного та навігаційного законодавства у своїх територіальних водах, проводячи розслідування щодо підозрілих суден і висаджуючись на них, коли для цього є підстави. Екіпажі, причетні до злочинної діяльності, слід притягувати до відповідальності, а на судна та персонал, що не відповідають вимогам, мають видаватись міжнародні ордери на арешт.
- У своєму 18-му пакеті санкцій ЄС заборонив імпорт «нафтопродуктів, вироблених із російської сирої нафти». Пакет забороняє імпорт з країн, які є «чистими імпортерами» сирої нафти. Статус «чистого експортера» не перешкоджає імпорту та переробці сирої нафти російського походження, особливо в юрисдикціях із гнучкою або непрозорою практикою постачання сирої нафти. Щоб усунути цю прогалину в правозастосуванні, винятки слід застосовувати на рівні нафтопереробних заводів, а не усієї держави. Під імпортні обмеження мають підпадати нафтопродукти, вироблені на підприємствах, які переробляли російську сиру нафту упродовж останніх шести місяців, незалежно від заявленого походження кінцевого продукту та чистої експортної позиції країни, що приймає.
- Винятки, надані таким країнам, як Сполучене Королівство, США, Канада, Норвегія та Швейцарія, створюють можливості для реекспорту нафтопродуктів, вироблених з російської сирої нафти, до ЄС. Цю прогалину слід усунути, аби забезпечити всеохопність та надійність санкцій. ЄС має співпрацювати зі своїми партнерами, заохочуючи їх також заборонити імпорт нафтопродуктів із НПЗ, що переробляють російську сиру нафту.
- Слід заборонити експорт імпортованих нафтопродуктів чи продуктів нафтохімічної промисловості зі сховищ або реекспортних хабів у країнах, які не наклали санкції, але отримували російську нафту упродовж попередніх шести місяців, до юрисдикцій, що запровадили санкції. Такі заходи мають запобігти приховуванню реекспортними хабами походження імпортованих ними російських нафтопродуктів, які потім перевозяться до країн, що наклали санкції, зокрема підозрілим випадкам, що спостерігаються в Туреччині та Грузії.
Посилити забезпечення дотримання санкцій та моніторинг порушень
- Попри явні докази порушень, правоохоронні органи мають посилити застосовування штрафних санкцій проти перевізників, страховиків і власників суден, і ця інформація повинна бути загальнодоступною. Покарання суб’єктів-порушників підвищують передбачуваний ризик бути спійманим і діють як стримуючий фактор.
- Покарання за порушення політики обмеження ціни мають бути значно суворішими. Якщо судна визнають винними у порушенні санкцій, потрібно їх штрафувати та назавжди відмовляти їм у доступі до західних морських послуг чи портів юрисдикцій, що наклали санкції.
- Країни G7+ мають заборонити STS-трансфери російської нафти у своїх територіальних водах. STS-трансфери, які здійснюються старими «тіньовими» танкерами із сумнівною документацію про технічне обслуговування та сумнівним страхуванням, породжують екологічні та фінансові ризики для прибережних держав і забезпечують Росії логістику для експорту великих обсягів сирої нафти. Прибережні держави повинні вимагати від ймовірно «тіньових» нафтових танкерів, які транспортують російську нафту через їхні територіальні води, надання документів, що підтверджують наявність адекватного морського страхування. Якщо ймовірно «тіньові» танкери не можуть цього зробити, їх слід додавати до санкційних списків правління контролю за іноземними активами (OFAC), Сполученого Королівства та ЄС. Така політика здатна обмежити можливості Росії транспортувати свою нафту «тіньовими» танкерами, на які вимога дотримання політики обмеження ціни на нафту не поширюється.
- Для посилення законності морських операцій Міжнародна морська організація (ІМО) має переглянути свої рекомендації щодо підвищення прозорості морського страхування. ІМО має зобов’язати держави прапора вимагати від судновласників та страховиків публічно розкривати ключову фінансову інформацію, зокрема дані про платоспроможність страховиків, кредитні рейтинги визнаних агентств та перевірені аудиторами фінансові звіти. Морські органи прибережних держав повинні мати юридичне право затримувати танкери (і навіть заохочуватися до цього), які плавають під фальшивими прапорами й створюють загрозу для довкілля та безпеки. ІМО також має негайно повідомляти про танкери, що здійснюють операції під фальшивими прапорами або з анульованою реєстрацією, задля підвищення прозорості й кращого відстеження суден під фальшивими прапорами.
Пов’язані звіти:
- How Vladimir Putin’s refinery dream became Ukraine’s target
- How US Senate Russia sanctions could spell 100% tariffs for India, China
- Europe’s $150m shadow fleet headache: Seized ships, stalled cases and no clear endgame
- How Ukraine’s relentless strikes on Russian refineries are driving a fuel crisis
- Banned Russian fuel keeps re-entering EU ports, with cargoes doubling in July
- Attacks on Novorossiysk: Risks to the Russian economy are growing
Дивіться наш онлайн-трекер експорту російського викопного палива і трекер санкцій проти Росії, щоб отримувати найновіші дані щодо експорту викопного палива з Росії та впливу санкцій.
Якщо ви хочете отримати будь-які дані, що лежать в основі наших графіків, будь ласка, напишіть нам на queries-russia@energyandcleanair.org.
| Примітка щодо методології: Ці щомісячні звіти використовують методологію CREA для відстеження перевезення викопного палива. Дані, які використовуються для щомісячних звітів, беруться як зріз станом на кінець кожного місяця. Дані про торгівлю нафтою та її перевезення переглядаються та перевіряються суб’єктами, що їх надають, протягом місяця. Для забезпечення точності ми щомісяця відповідно оновлюємо ці перевірені дані. Це означає, що у наших оновлених наступних щомісячних звітах дані за попередній місяць можуть відрізнятися. Для забезпечення узгодженості ми не змінюємо звіти за попередні місяці, але розглядаємо найновіші звіти як такі, що містять найточніші дані щодо експортних доходів і обсягів. Значення щоденних обсягів доходів Росії від товарів, що використовуються у цих звітах, розраховуються як середнє за методологією CREA для ціноутворення. Кількість суден під фальшивими прапорами за місяць розраховується на основі оцінки стану на кінець місяця. Тобто для кожного місяця враховуються судна, що станом на кінець місяця востаннє змінили свій прапор саме на фальшивий. При цьому ми не враховуємо кількість разів проходження під фальшивими прапорами за місяць (зокрема, внаслідок зміни фальшивого прапора на підтверджений або зміни одного фальшивого прапора на інший). Значення має лише найновіший статус прапора на кінець місяця. Для розрахунку обсягів та вартості перевезень суднами під фальшивими прапорами, що проходять через води ЄС, ми виокремлюємо судна, що завантажувались у північних і західних портах Росії (Усть-Лузі, Приморську, Висоцьку, Санкт-Петербурзі, Мурманську, Архангельську, Калінінграді) відповідного місяця та перевіряємо, чи проходили вони через Данські протоки, Ла-Манш чи Гібралтарську протоку. Ми припускаємо, що судна під фальшивими прапорами, які не перевезли жодного вантажу за останні 15 місяців, не працюють, і тому виключаємо їх з аналізу. CREA оновив свої оцінки наслідків переглянутої і зниженої граничної ціни порівняно із лютим 2025 року. Ці цифри точніше відображають втрати доходів, яких могла б зазнати Росія. |