
8月多项指标显示,中国碳排放呈现较为广泛的下降态势,电力、钢铁、水泥和炼油等行业的化石能源消费或工业产出均有所走弱。与此同时,清洁技术制造和新能源汽车生产仍保持较强增长,火电新增装机则继续加快 。
作者: Qi Qin, Elizabeth Frost; 数据分析: Miao Chien, Hubert Thieriot; 首席分析师 Lauri Myllyvirta 对本文亦有贡献
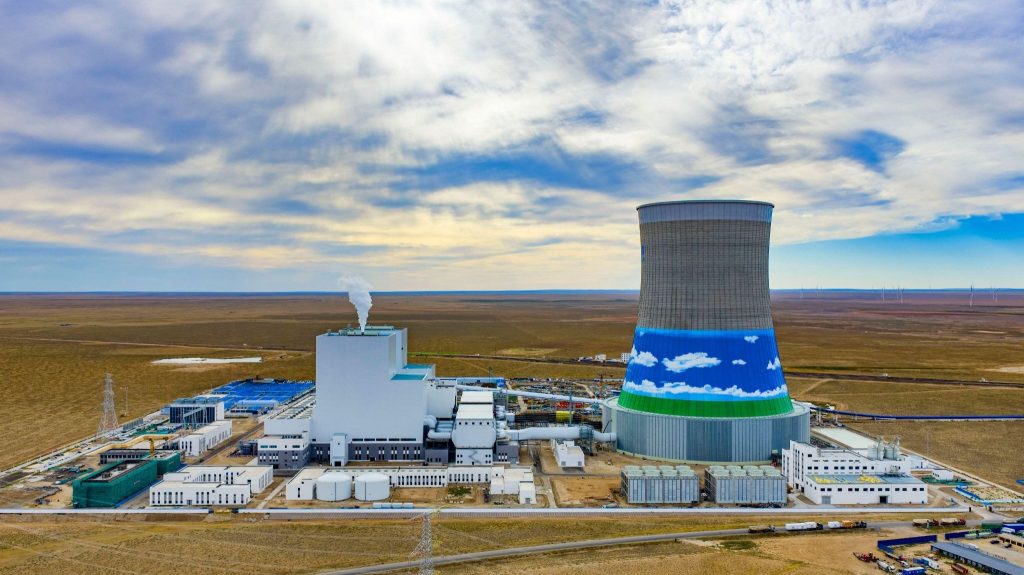
2026年8月25日,内蒙古锡林郭勒盟一煤电项目施工现场。预计2026年将成为煤电新增装机规模最高的年份之一 。图片来源:Cynthia Lee/Alamy
主要发现
- 多项指标显示,中国8月碳排放呈现较为广泛的下降态势,电力和工业部门均有所走弱。火电发电量同比下降4%,风电和光伏发电增长覆盖了全部用电需求增量,水电和核电发电量也有所增加。水泥产量同比下降12%,粗钢产量下降4%,原油加工量下降7%。
- 8月化石能源供应整体偏弱,煤炭产量和进口量均同比下降,原油和天然气进口量也明显低于2025年同期水平。原油加工量较7月低点有所回升,但同比仍下降6.9%。
- 2026年以来火电新增装机明显加快。前7个月新增火电装机50.3 GW,同比增长20%,为过去15年同期最高水平,其中安徽、广东、河北和四川新增装机较多。全国范围内,风电和光伏新增装机则较2025年的高基数有所放缓。
- 清洁技术制造仍维持高位。太阳能电池产量较去年高基数有所回落,但产量规模仍远高于2025年全球光伏新增装机水平;与此同时,电池产量同比大幅增长70%。
- 尽管国内汽车市场偏弱,新能源汽车生产仍继续增长。8月新能源汽车产量同比增长21.9%,占全部汽车产量的61%。新能源汽车出口增长尤其强劲,8月以及2026年前8个月累计出口量均实现同比翻倍以上增长。
煤电发电量连续第二个月下降,风电和光伏发电增长覆盖了当月全部新增用电需求
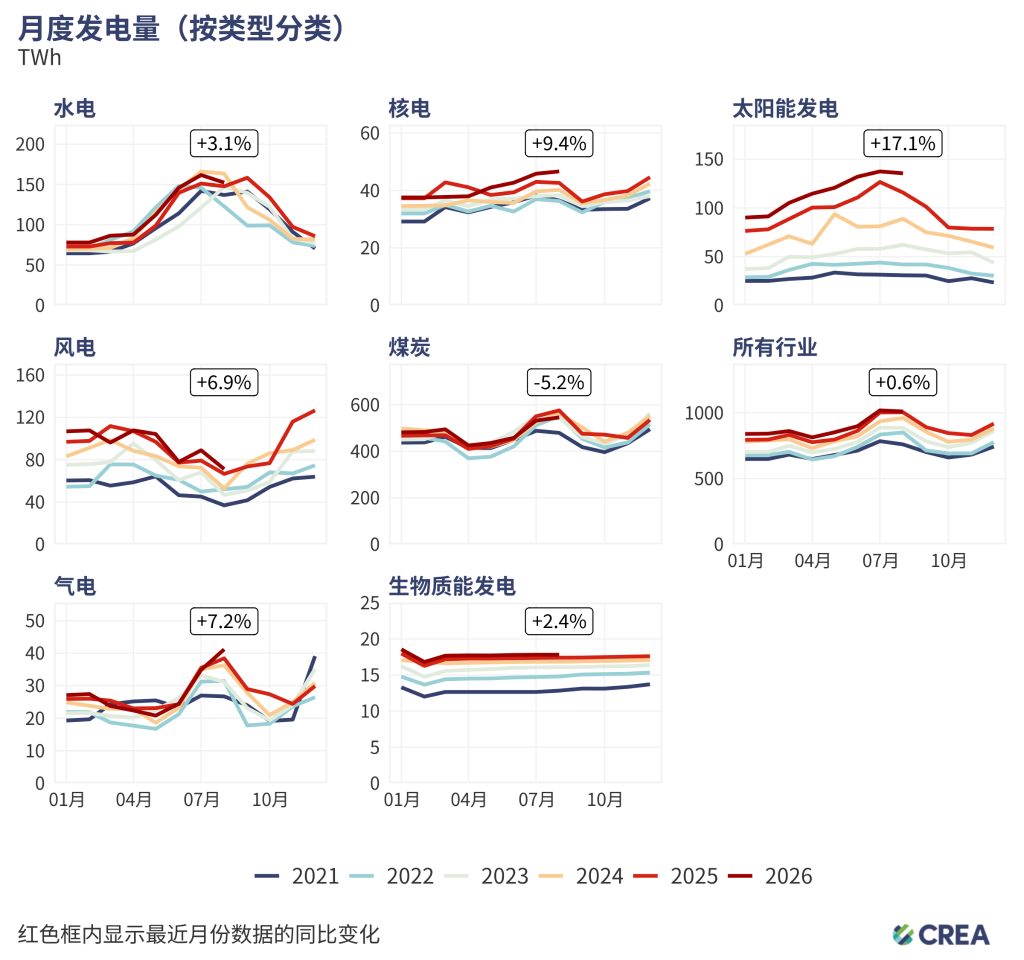
- 8月,规模以上电厂发电量同比下降0.8%;按全口径估计,发电量同比增长0.6%。
- 8月,煤电发电量同比下降5.2%,为连续第二个月同比下降。此前,中国2025年的煤电发电量已出现十年来首次下降。
- 8月,气电发电量同比增长7.2%。这是自霍尔木兹海峡航运受阻对天然气供应有影响以来的首次同比增长。
- 太阳能发电量同比增长17.1%。
- 风电发电量同比增长6.9%,较此前数月因风况不佳导致的低迷有所回升。8月,风电和光伏发电增长覆盖了全部用电需求增量。
- 水电和核电发电量分别同比增长3.1%和9.4%。
*方法说明:火电、核电和水电发电量直接采用中国国家统计局数据。太阳能发电量根据装机容量和预计利用率估算得出,并根据前三个月的天气条件和平均弃电情况进行了调整。自本月起,风电发电量的估算改用新模型,该模型采用美国宇航局(NASA)风速数据进行测算。最近一个月的数据为模型初步估算值,待官方发电量和装机容量数据发布后可能会作出修订。煤电和气电发电量则是在火电总发电量基础上拆分估算:先采用去年同期的燃料结构,再根据前三个月燃料结构的同比变化进行调整。
化石能源进口量下降
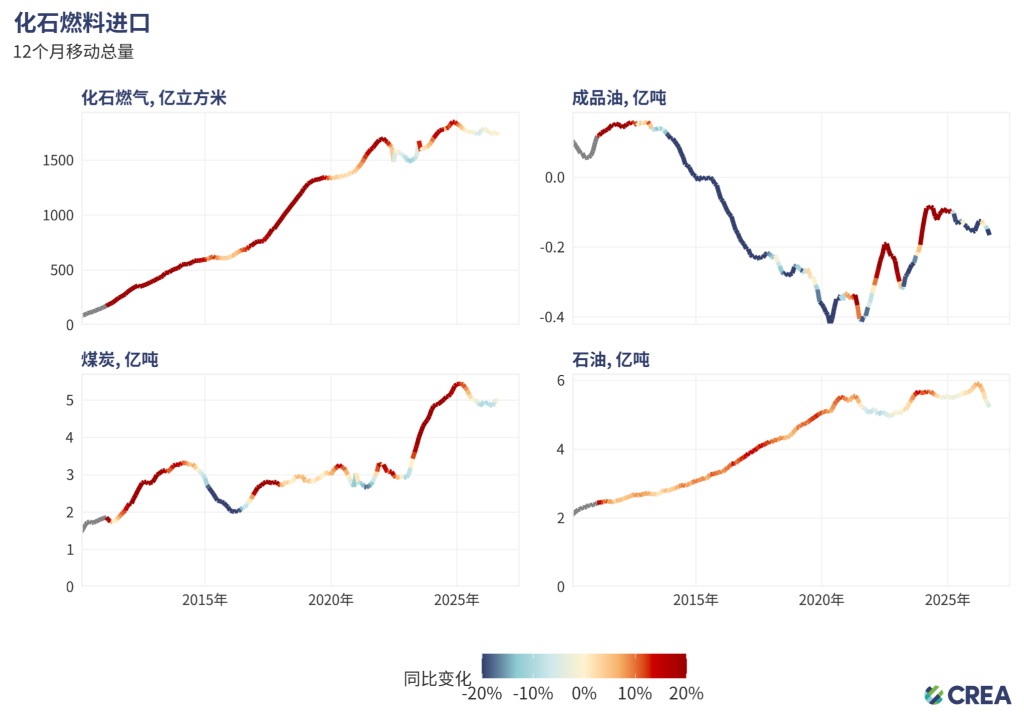
- 中国煤炭进口量在经历6月和7月连续两个月同比两位数增长后,8月同比下降1.5%。
- 中国原油进口量在2026年8月升至四个月高位,但仍较上年同期下降23%,显示霍尔木兹海峡航运中断的影响仍在持续。2026年前八个月,原油进口量同比下降14.6%。
- 天然气进口量同比下降13%。今年以来累计进口量较2025年同期下降4.4%
煤炭产量继续下降,原油加工量较7月低点回升
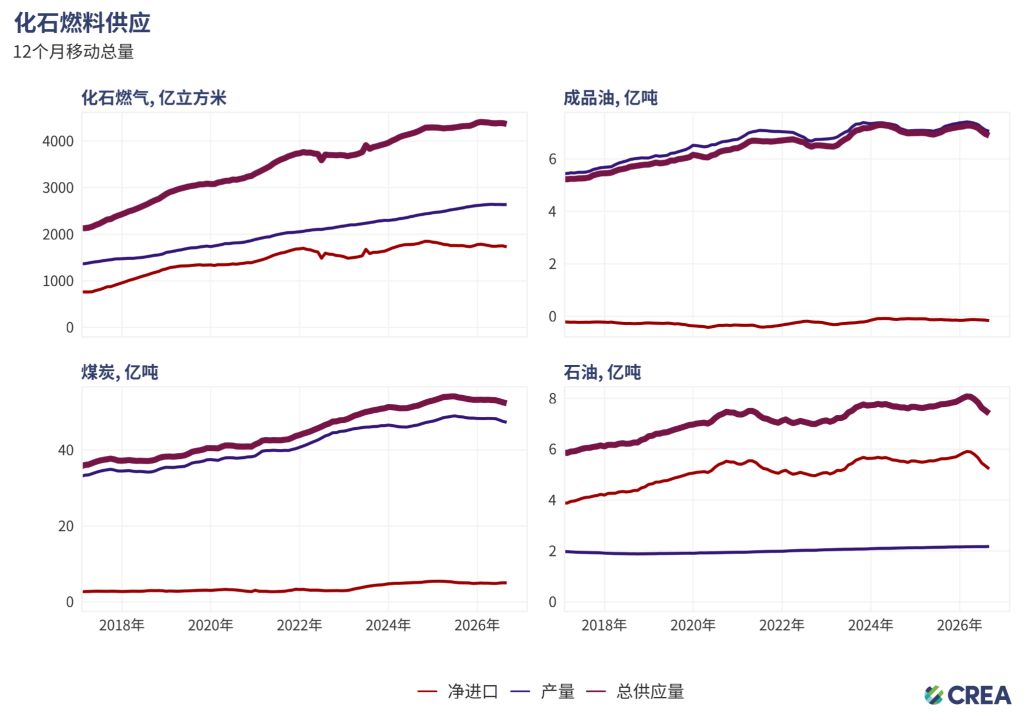
- 煤炭产量在2026年8月同比下降7.7%,使前8个月累计产量较2025年同期下降3.3%。同期,国内煤炭产量与进口量合计同比下降约2.7%。
- 国内天然气产量8月同比增长0.8%,前8个月累计产量同比增长1.1%。
- 原油产量同比增长0.8%,前8个月累计产量同比增长0.9%。
- 原油加工量8月同比下降6.9%,但降幅较7月收窄8.9个百分点;日均加工量回升至今年3月水平。
高碳工业产出继续下滑,水泥产量降逾10%
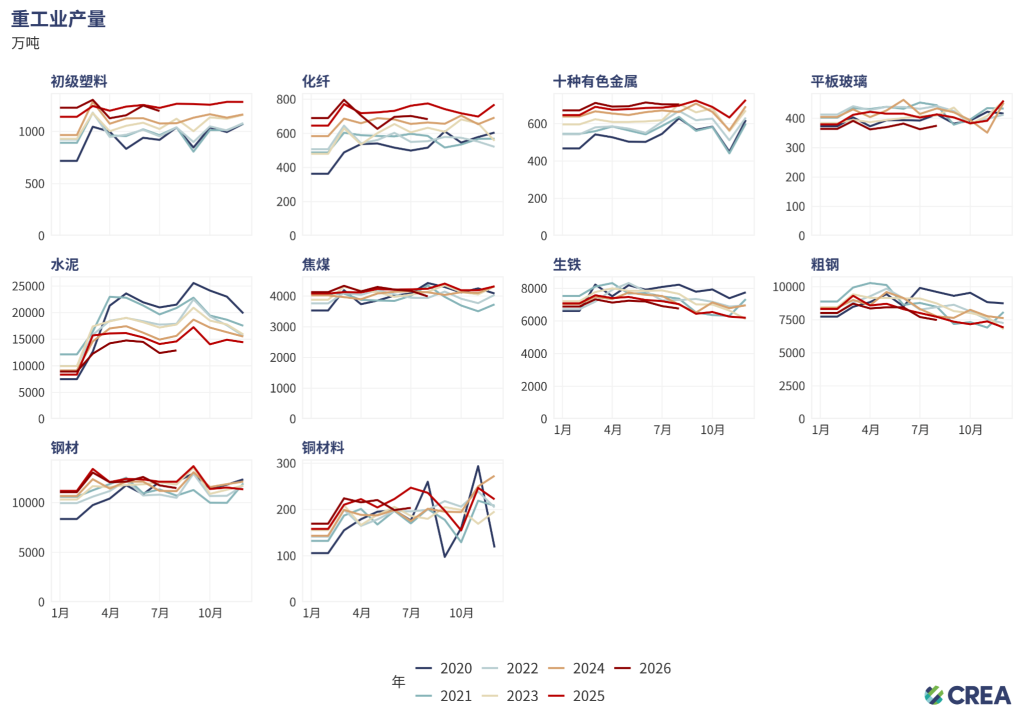
- 粗钢产量8月同比下降3.7%,今年以来累计下降3.1%;钢材产量同比下降5.5%。生铁产量也有所下降,同比下降3.5%。
- 水泥产量继续收缩,8月同比下降11.7%,仍处于2020年以来同期最低水平。2026年前8个月累计产量同比下降9%,反映出房地产行业持续低迷的影响。
- 化学纤维产量同比下降3.2%,延续自4月以来的下降趋势——4月是其22个月来首次出现同比下滑。与此同时,有色金属产量仍处高位,同比增长1.6%。
- 硫酸产量下降15.5%,主要受霍尔木兹海峡航运中断持续影响。相关扰动影响了磷肥生产所需关键原料的供应
如果将用电排放计算在内,钢铁和水泥是中国最大的二氧化碳排放行业。它们也是中国房地产、基础设施和其它固定资产投资的风向标,对中国的经济和排放有着重要影响。硫酸和化学纤维产量反映出中国高排放化工行业的整体走势。
9月上旬日均钢铁产量降至多年同期低位
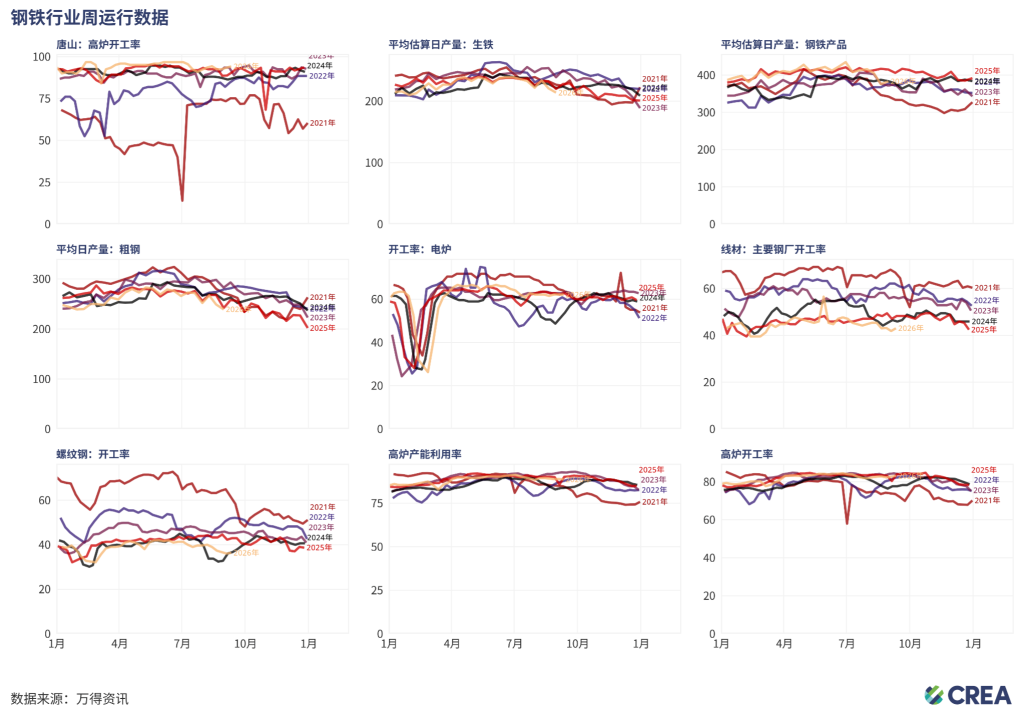
- 钢铁生产高炉在9月第二周仍保持较高运行水平,高炉开工率为73.6%,产能利用率达到88.7%。电炉开工率维持在62.8%,略低于去年同期。
- 9月上旬生铁和粗钢日均产量均降至2021年以来同期最低水平;钢材日均产量同比下降8%,回落至2024年同期水平。
- 唐山高炉开工率在9月上旬升至94.3%,为近年来最高水平。唐山素有中国“钢都”之称,也是区域空气污染的重要工业来源之一。
河北省的工业产出是国家政策的晴雨表:当保证空气质量和控制排放成为首要任务时,该地区由于对北京空气污染的影响,会受到最严格的监管。
前7个月火电新增装机量创2010年来最高纪录
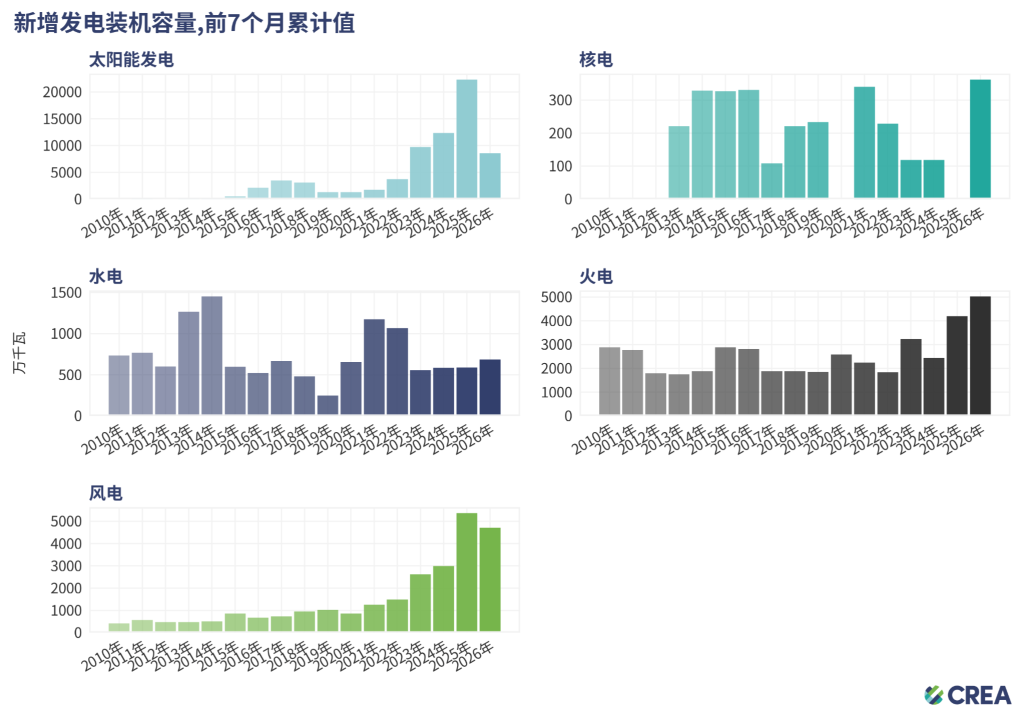
2026年1-7月,中国新增:
- 太阳能发电装机86.1吉瓦(GW),较2025年的高基数下降61%,为2023年以来同期最低水平;
- 风电装机47.1 GW,较去年同期的高基数下降12%,但仍高于2023—2024年同期水平;
- 火电装机50.3 GW,同比增长20%,为近15年来同期最高水平。预计2026年将成为煤电新增装机规模最高的年份之一;
- 水电装机6.8 GW,同比增长16%;
- 核电装机3.6 GW,而去年同期新增装机为0 GW
2026年7月单月,中国新增:
- 太阳能装机14 GW,同比增长27%;
- 风电装机8.5 GW,同比增长270%,主要由于2025年7月在政策截止期后的新增装机大幅回落,形成较低基数;
- 火电装机11.9 GW,同比下降27%;
- 水电装机0.8 GW,同比下降59%;
- 核电无新增装机,与2025年7月相同。
大型清洁能源基地继续领跑风电和光伏装机
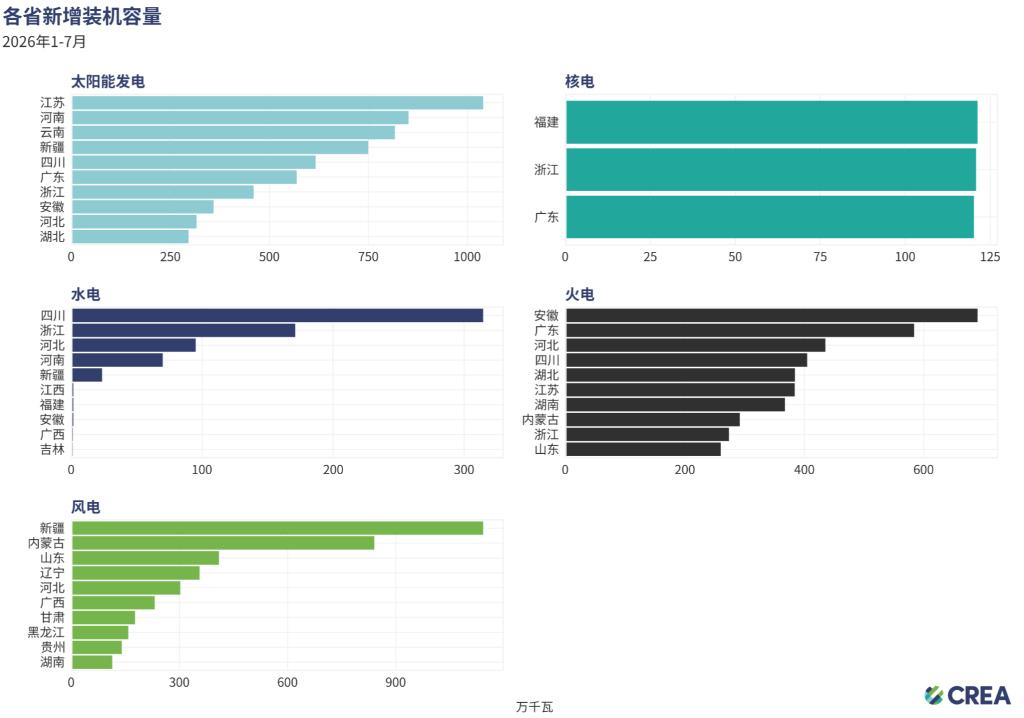
- 太阳能装机主要集中在江苏、河南、云南和四川。云南和四川表现突出尤其值得关注,因为两省本就是水电大省,并将在”十五五”期间布局新的水风光一体化基地。
- 新疆、内蒙古和山东领跑风电发展。内蒙古和新疆也是”十五五”大型清洁能源基地布局的重要组成部分。
- 火电(煤电为主)新增装机主要集中在安徽、广东、河北和四川。根据 CREA 近期发布的研究报告,2026年上半年,中国新投产煤电机组规模创下2016年以来同期最高水平。
太阳能电池产量延续下降趋势,电池产量保持强劲增长
- 太阳能电池产量8月继续收缩,同比下降13%。不过,2026年前8个月太阳能电池产量已达到506GW,按目前趋势,全年产量有望明显超过2025年全球660GW的光伏新增装机规模。
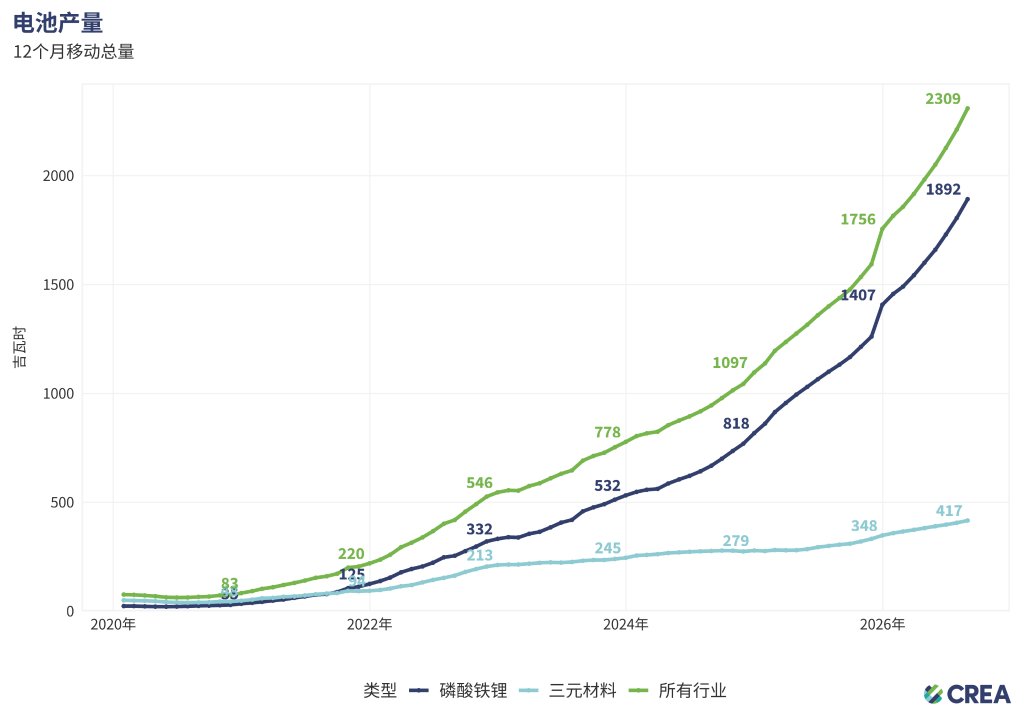
- 动力和储能电池产量8月达到237GWh,同比增长70%,主要受到储能和出口市场强劲需求的推动。
新能源汽车国内销量走弱,出口仍大幅增长
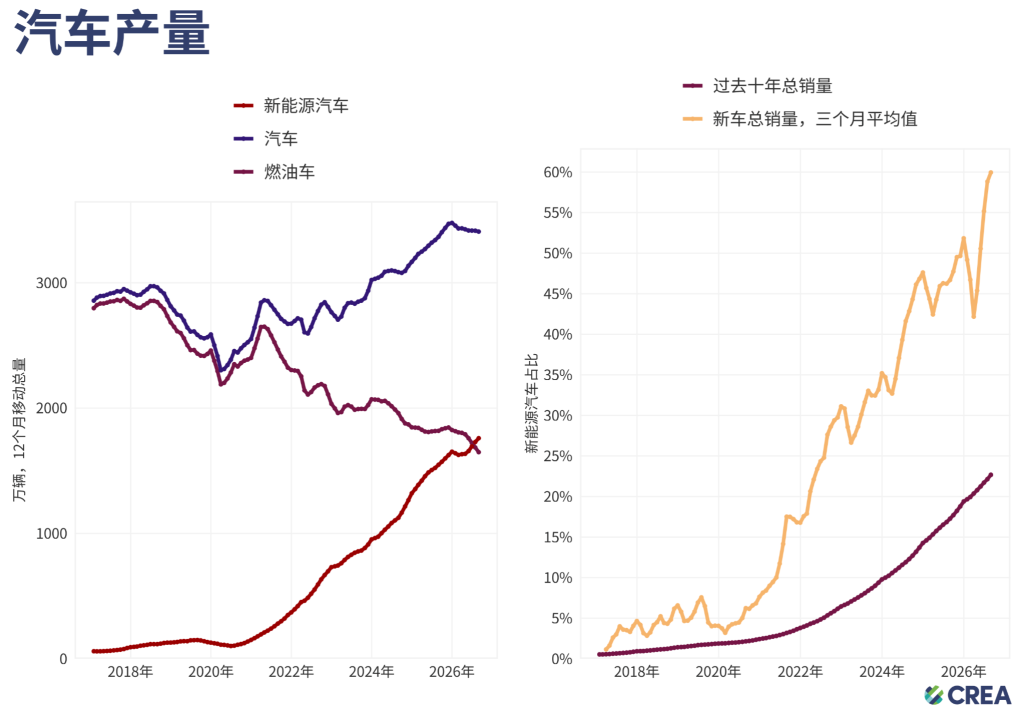
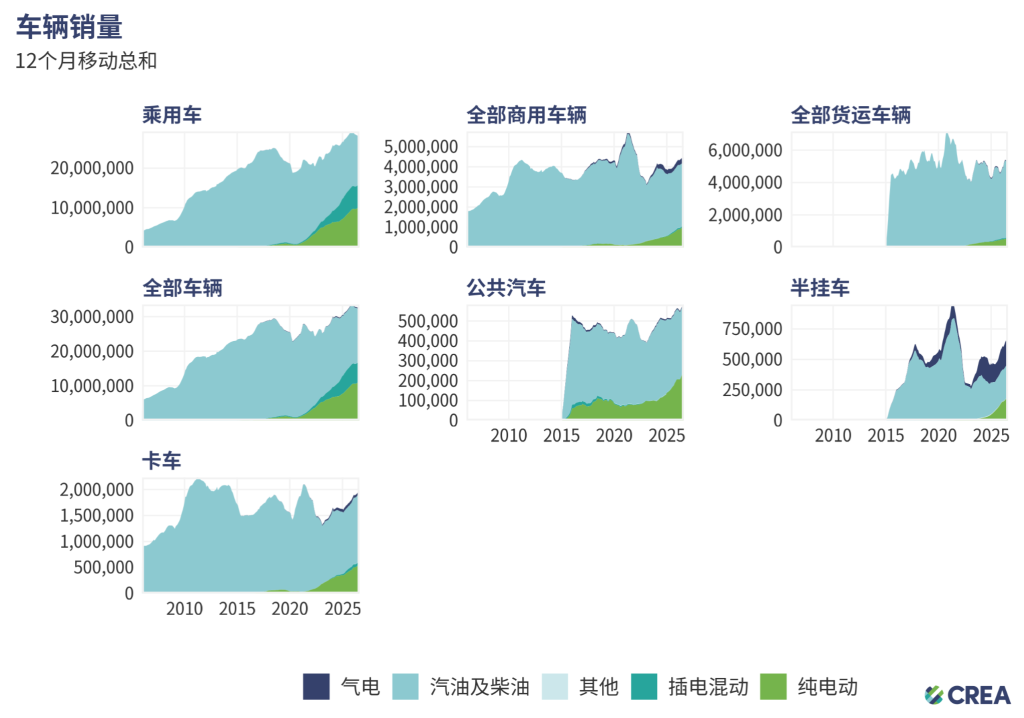
- 新能源汽车产量8月继续增长,同比增长21.9%;2026年前8个月累计产量同比增长11.3%。同期,汽车总产量同比下降2.7%,新能源汽车占全部汽车产量的比重升至61%。
- 新能源汽车销量8月同比增长17.8%,但国内新能源汽车销量同比下降4.6%。新能源汽车占国内汽车总销量的65.7%。2026年前8个月,国内新能源汽车销量同比下降10.8%,主要受到国内汽车整体销量下滑的影响。
- 新能源汽车出口8月同比大增130%。2026年前8个月累计出口343.5万辆,同比增长120%。
Relevant analysis by CREA:
Analysis: China’s CO2 emissions fall in Q2 2026 due to plummeting oil use
Built for backup, contracted to run: China’s coal support system risks crowding out clean power | China Coal Power Biannual Review H1 2026
China’s new energy plan leaves emissions loose
China’s 15th Five-Year Plan — Implications for climate and energy transition
Analysis: Clean energy drove more than a third of China’s GDP growth in 2025
Analysis: China’s CO2 emissions have now been ‘flat or falling’ for 21 months