
Експорт російських нафтопродуктів досяг історичного мінімуму, тоді як Індія демонструє найвищий рівень імпорту російської сирої нафти за весь час
Автори: Люк Вікенден та Ісаак Леві
Дата-аналітик: Панда Рашвуд
Ключові висновки
- У липні 2026 року доходи Росії від експорту викопного палива зменшились на 12% порівняно з попереднім місяцем до 683 млн євро на день, навіть попри ті самі обсяги експорту.
- Доходи Росії від експорту сирої нафти загалом не змінилися, зрісши лише на 1% проти червня до 392 млн євро на день. Така ситуація приховує падіння доходів від експорту сирої нафти трубопроводами на 21%, компенсоване зростанням доходів від морського експорту сирої нафти на 7%.
- У липні обсяги експорту російських нафтопродуктів скоротились на 23% до 4,7 млн тонн, що є найнижчим рівнем за всю історію спостережень і становить менше половини від 9,6 млн тонн, завантажених у липні 2025 року. Туапсе, яке з травня зазнає постійних дронових атак, другий місяць поспіль майже не завантажує нафтопродукти.
- Доходи Росії від експорту ЗПГ впали на 36%, як порівняти з попереднім місяцем, хоча Бельгія у липні закупила весь свій імпорт ЗПГ у Росії.
- Другий місяць поспіль Індія імпортує рекордно високі обсяги російської сирої нафти, що у липні 2026 року зросли на 2,1% проти червня до 5,5 млрд євро.
- Попри заборону ЄС на закупівлю нафтопродуктів з російської сирої нафти, у липні в портах ЄС було розвантажено 18 партій із НПЗ, що переробляють російську сиру нафту. Це більш ніж удвічі перевищує їх обсяг у червні.
- НПЗ в Індії, Туреччині, Брунеї та Грузії, які використовують російську сиру нафту, у липні 2026 року експортували до країн, що наклали санкції, нафтопродуктів на суму 633 млн євро.
- Експорт російського ЗПГ до Франції, Іспанії та Бельгії знизився на 46% порівняно з попереднім місяцем. Водночас російський ЗПГ в липні складав 100% імпорту Бельгії.
- У липні 2026 року підсанкційні «тіньові» танкери перевезли 53% російської нафти, що транспортується морем. Ще 42% обсягу перевезли танкери країн G7+. Решту транспортували непідсанкційні «тіньові» танкери.
- У липні до російського нафтового ринку долучилося сім нових суден. На момент завантаження лише два з цих танкерів належали країнам G7+ або були застраховані в них.
- У липні 2026 року, станом на кінець місяця, 46 «тіньових» суден, що перевозили російське викопне паливо, здійснювали операції під чужими прапорами.
- Виняток, наданий 21-м пакетом санкцій ЄС, дозволить грецькій компанії Dynagas перенаправляти до третіх країн до 7,4 млн тонн російського ЗПГ після запровадження заборони на імпорт у січні 2027 року. Це приблизно в чотири рази більше за обсяг торгівлі, здійсненої ЄС у 2025 році (на суму близько 1 млрд євро).
Тенденції щодо загального доходу від експорту
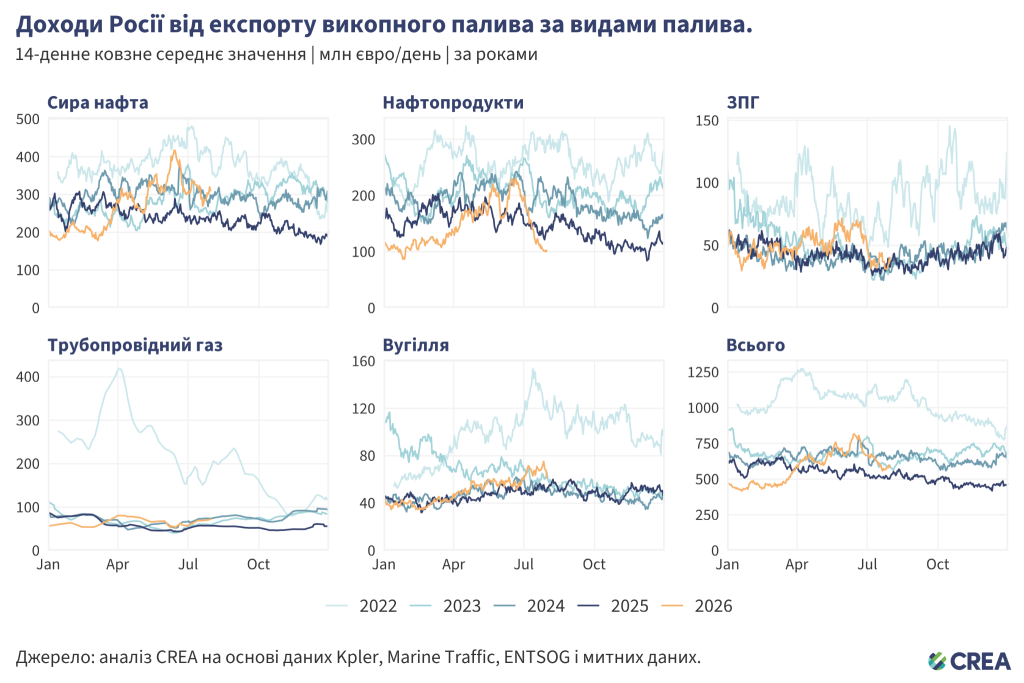
- У липні 2026 року доходи Росії від експорту викопного палива зменшились на 12% порівняно з попереднім місяцем до 683 млн євро на день, навіть попри ті самі обсяги експорту.
- Доходи Росії від експорту сирої нафти загалом не змінилися, зрісши лише на 1% проти червня до 392 млн євро на день. Така ситуація приховує падіння доходів від експорту сирої нафти трубопроводами на 21%, компенсоване зростанням доходів від морського експорту сирої нафти на 7%.
- Дохід від морського експорту нафтопродуктів, розвантажених у портах призначення, різко впав — на 45%, як порівняти з попереднім місяцем, до 116 млн євро на день, тоді як обсяги знизились на 36%.
- Завантаження нафтопродуктів у російських портах вже у червні 2026 року зменшилось на 21% порівняно з попереднім місяцем, призвівши до скорочення обсягів поставок нафтопродуктів у липні. У липні ж завантаження впало ще на 23% до 4,7 млн тонн, що є найнижчим рівнем за всю історію спостережень і становить менше половини від 9,6 млн тонн, завантажених у липні 2025 року. Туапсе, яке з травня зазнає постійних дронових атак, другий місяць поспіль майже не завантажує нафтопродукти. Оскільки пропускна здатність НПЗ все ще низька, а внутрішній попит має пріоритет (експорт авіаційного палива, дизельного палива та бензину досі заборонений), подальше зниження обсягів завантаження призведе до чергового падіння доходів від продажу нафтопродуктів у серпні.
- Після удару українського безпілотника по морському терміналу Каспійського трубопровідного консорціуму поблизу Новоросійська 19 липня, з 22 по 26 липня він завантажив лише одну партію нафти, тоді як загальний місячний обсяг завантаження в російському порту скоротився на 23% порівняно з червнем.
- Доходи від експорту зрідженого природного газу (ЗПГ) впали на 36% до 38 млн євро на день, тоді як обсяги експорту скоротились на аналогічні 34% порівняно з попереднім місяцем. Втім обсяги завантаженого російського ЗПГ перевищували обсяги липня 2025 року на 8%.
- Доходи від експорту трубопровідного газу зросли на 27% до 71 млн євро на день, тоді як обсяги експорту — на 20% порівняно з попереднім місяцем.
- Доходи від експорту вугілля збільшились на 15% проти червня до 66 млн євро на день.
Хто купує російське викопне паливо?
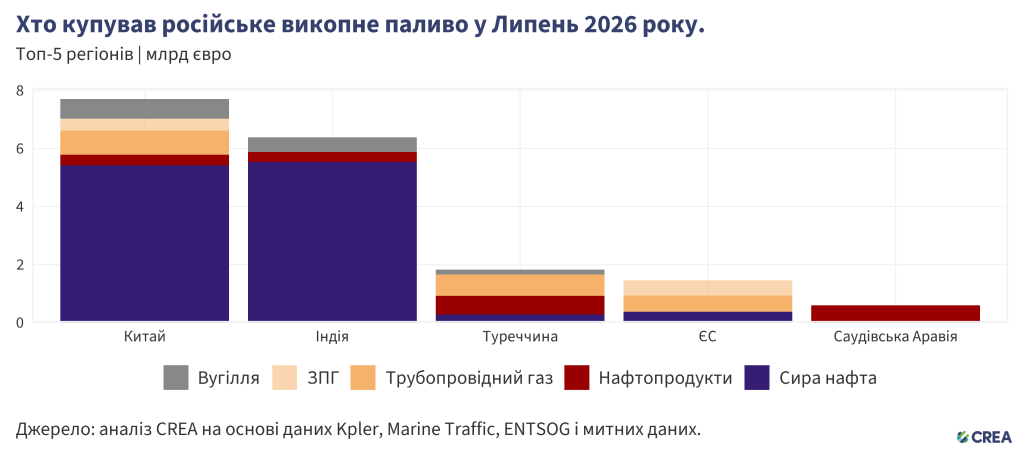
- Експорт викопного палива з Росії залишається висококонцентрованим, з домінуванням Китаю в закупівлях вугілля та сирої нафти, Туреччини — в закупівлях нафтопродуктів, а ЄС — в закупівлях ЗПГ і трубопровідного газу. Це свідчить про залежність Москви від вузького кола ключових покупців.
- Вугілля: з 5 грудня 2022 року і до кінця липня 2026 року Китай придбав 37% усього експорту російського вугілля. Індія (19%), Туреччина (15%), Південна Корея (12%) та В’єтнам (4%) завершили п’ятірку найбільших покупців.
- Сира нафта: Китай закупив 50% експорту сирої нафти з Росії, Індія — 37%, а Туреччина та ЄС — по 5%.
- Нафтопродукти: Туреччина, найбільший покупець, придбала 26% експорту російських нафтопродуктів, Китай — 12%, Бразилія — 11%, а Сінгапур і Саудівська Аравія — по 8%.
- ЗПГ: ЄС залишався найбільшим покупцем російського ЗПГ, купивши майже половину (49%) загального експорту ЗПГ з Росії. Китай придбав 23%, Японія — 18%, а Південна Корея — 6%.
- Трубопровідний газ: ЄС був найбільшим покупцем, придбавши 32% експорту російського трубопровідного газу, тоді як Китай купив 31%, а Туреччина — 30%.
- У липні 2026 року Китай залишався найбільшим світовим покупцем російського викопного палива, забезпечивши Росії 43% (7,7 млрд євро) її експортних доходів від п’яти найбільших імпортерів. Сира нафта становила 70% (5,4 млрд євро) закупівель Китаю. Далі йшли трубопровідний газ (837 млн євро), вугілля (690 млн євро), ЗПГ (400 млн євро) та нафтопродукти (360 млн євро).
- Китай збільшив розвантаження російської сирої нафти, транспортованої морем, на 28% порівняно з попереднім місяцем і на 16% порівняно з липнем 2025 року. Частка російської нафти в китайському імпорті сирої нафти, транспортованої морем, зросла до 25% з 13% у липні 2025 року. Сира нафта марки Східний Сибір – Тихий океан (ESPO), яка завантажується в російському тихоокеанському порту «Находка», складала аж 74% російської сирої нафти, вивантаженої в Китаї у липні, зрісши з 62% у червні. Розвантаження сирої нафти марки Sokol, яка завантажується в порту Де-Кастрі, скоротилося на 12%.
- У липні 2026 року основне зростання китайського імпорту російської сирої нафти забезпечив порт Жичжао, отримавши на 57% більше, ніж у червні, що є найвищим місячним обсягом принаймні з березня 2022 року. Імпорт через нафтовий термінал Дунцзякоу збільшився на 67% порівняно з попереднім місяцем, причому на два термінали разом припадає приблизно половина всієї російської сирої нафти, вивантаженої в Китаї.
- Індія була другим за величиною покупцем російського викопного палива в липні 2026 року, імпортувавши російських вуглеводнів на 6,4 млрд євро. Сира нафта становила 87% (5,5 млрд євро) від закупівель Індії. Решту місячного імпорту з Росії складали вугілля (512 млн євро) та нафтопродукти (341 млн євро).
- Другий місяць поспіль Індія імпортує рекордно високі обсяги російської сирої нафти (на 5,5 млрд євро), що у липні 2026 року зросли на 2,1% проти червня. Збільшення забезпечили не два найбільші термінали, у Джамнаґарі та Парадіпі, а інші: імпорт HMEL в Мундрі зріс на 58%, IndianOil Vadinar SMPL на 35% і терміналу в Мумбаї на 37%, тоді як обсяги закупівель в Джамнаґарі залишалися незмінними, а в Парадіпі впали на 22%.
- Туреччина була третім за величиною імпортером, в липні придбавши російських вуглеводнів на суму 1,8 млрд євро. Найбільшу частку — 40% (731 млн євро) — мав трубопровідний газ, далі йшли нафтопродукти (640 млн євро), сира нафта (281 млн євро) і, нарешті, вугілля (172 млн євро).
- Імпорт російських нафтопродуктів Туреччиною різко впав у липні, скоротившись на 55% у вартісному вираженні та на 49% в натуральному. Водночас імпорт російського трубопровідного газу у вартісному вираженні зріс на 89%, а в натуральному — більш ніж удвічі, витіснивши нафтопродукти з позиції найбільшого компонента закупівель Туреччини з Росії. Імпорт вугілля скоротився на 25%, тоді як імпорт сирої нафти не змінився порівняно з попереднім місяцем.
- ЄС був четвертим за величиною покупцем російського викопного палива, у липні забезпечивши Росії трохи більше 8% (1,5 млрд євро) її експортних доходів від п’яти найбільших імпортерів.
- Трубопровідний газ складав 38% імпорту ЄС (561 млн євро), а ЗПГ — 36% (526 млн євро). Решту 26% становила сира нафта, що транспортувалася трубопроводом «Дружба» до Угорщини та Словаччини.
- У липні ЄС зменшив обсяги імпорту російського ЗПГ на 42% проти червня, що також на 6% нижче рівня липня 2025 року. Хоча ЄС зазвичай скорочує імпорт ЗПГ у літні місяці, оскільки тепліша погода знижує попит на природний газ, цьогорічне падіння є найстрімкішим з початку повномасштабного вторгнення Росії.
- Попри зменшення обсягів закупівель ЗПГ у липні 2026 року проти липня 2025 року, ЄС все ж заплатив 526 млн євро за російський ЗПГ, що на 8% більше, ніж у липні 2025 року та через три місяці після набрання чинності забороною ЄС на короткострокові контракти на постачання російського ЗПГ 25 квітня 2026 року. Оскільки регламент REPowerEU дозволяє імпорт російського ЗПГ, якщо відповідні короткострокові контракти на постачання були підписані до 17 червня 2025 року, вкрай потрібне суворе дотримання правил та прозорість, щоб гарантувати, що імпорт за попередніми контрактами не порушить заборону.
- Саудівська Аравія в липні була п’ятим за величиною імпортером російського викопного палива, придбавши його на 600 млн євро, передовсім нафтопродукти. НПЗ у Джизані повністю припинив приймати російські нафтопродукти, різко скоротивши їх споживання ще у червні, тоді як Південна ТЕС Джидда подвоїла свій імпорт, ставши єдиним найбільшим одержувачем у липні. Майже весь імпорт російських нафтопродуктів у Саудівській Аравії тепер йде на електростанції, а не НПЗ.
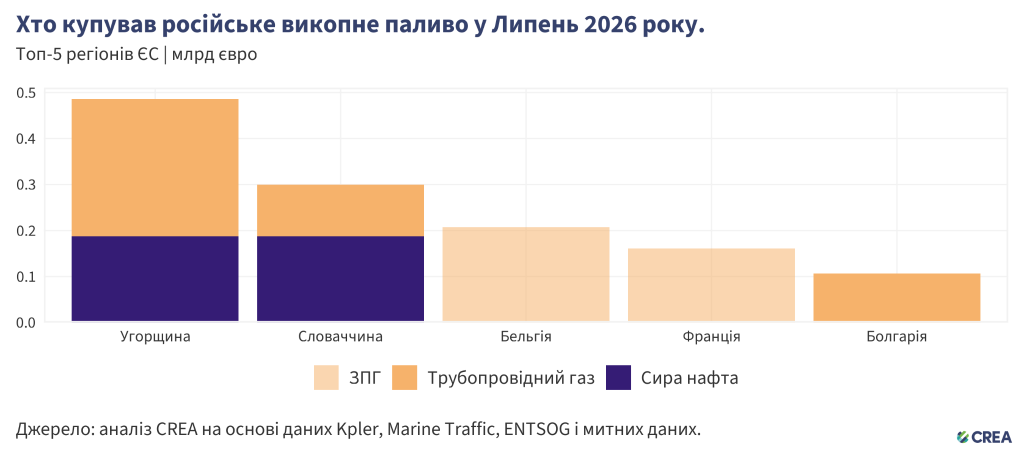
- У липні 2026 року п’ять найбільших імпортерів російського викопного палива з ЄС разом заплатили Росії 1,3 млрд євро. Природний газ (трубопровідний та ЗПГ), на який ЄС частково наклав санкції, становив 70% вартості імпорту п’ятьма найбільшими покупцями. Ці найбільші імпортери ЄС придбали російського природного газу на 886 млн євро, зокрема трубопровідного газу на 518 млн євро та ЗПГ на 368 млн євро, а також сирої нафти через трубопровід «Дружба» на 375 млн євро.
- Угорщина, Словаччина та Болгарія через трубопровід «Балканський потік» отримали трубопровідного газу на 518 млн євро.
- У липні Угорщина була найбільшим покупцем з ЄС, імпортувавши російського викопного палива на 486 млн євро, переважно трубопровідний газ (62%).
- Словаччина стала другим за величиною імпортером ЄС у липні, придбавши російського викопного палива на 299 млн євро, майже дві третини якого становила сира нафта.
- Франція, Іспанія та Бельгія разом скоротили імпорт російського ЗПГ на 46%, весь обсяг якого був поставлений Ямалом. Хоча Ямал завантажив по 20 вантажів як у червні, так і в липні, у липні вони здебільшого прямували на схід, а не до Європи. Скорочення відбувалось нерівномірно: Франція отримала на чотири вантажі менше, Іспанія — на три, тоді як Бельгія — тільки на один менше. Як наслідок, імпорт Бельгії зменшився лише на 20%, що зробило її третім за величиною імпортером російського викопного палива в ЄС. У липні 100% бельгійського імпорту ЗПГ надійшло з Росії.
- Франція у липні 2026 року зменшила імпорт російського ЗПГ на 54% до 161 млн євро.
- У липні 2026 року Іспанія, яка посідала третє місце в червні, скоротила імпорт російського ЗПГ на 64% до 77 млн євро. Це витіснило її з п’ятірки найбільших покупців ЄС.
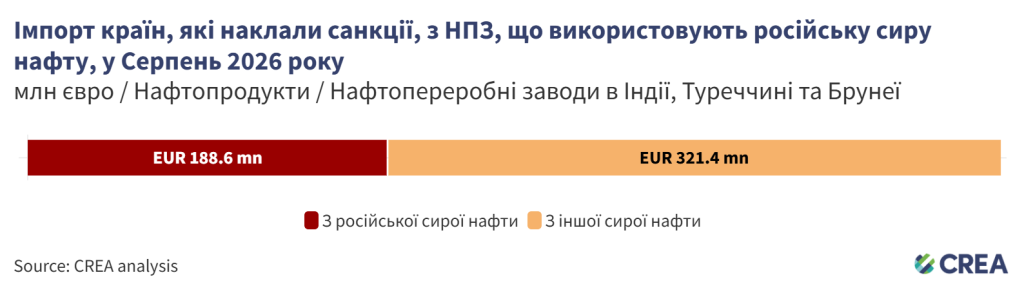
- Попри заборону ЄС на імпорт нафтопродуктів з російської сирої нафти, яка набула чинності 21 січня 2026 року, у липні в портах ЄС було розвантажено 18 партій нафтопродуктів із НПЗ, що використовують російську сиру нафту — і які рекомендації ЄС визначають як високоризикові. Це помітне зростання з восьми партій у червні.
- Вісім із цих 18 партій надійшли з НПЗ Туреччини, п’ять — з індійських НПЗ і ще п’ять — з Грузії.
- У липні Іспанія та Кіпр розвантажили по сім партій з НПЗ, що частково працюють на російській сирій нафті. Також партії з цих НПЗ розвантажили Хорватія, Франція, Греція, Італія, Мальта та Нідерланди.
- Правоохоронні органи держав-членів ЄС повинні проводити розслідування щодо партій нафтопродуктів, імпортованих з НПЗ, які переробляють російську сиру нафту, щоб запобігти потраплянню молекул російської нафти до ЄС, адже це порушуватиме нещодавно запроваджену ЄС заборону.
- НПЗ в Індії, Туреччині, Брунеї та Грузії, що використовують російську сиру нафту, у липні 2026 року експортували до країн, що наклали санкції, нафтопродукти на суму 633 млн євро. Серед імпортерів були ЄС (214 млн євро), Австралія (184 млн євро) та США (234 млн євро). За попередніми оцінками, з російської сирої нафти було вироблено цієї продукції на 284 млн євро.
- Експорт нафтопродуктів з цих НПЗ, що, як повідомляється, призначався для портів країн, які наклали санкції, зменшився на 31% порівняно з попереднім місяцем.
- Експорт нафтопродуктів до Австралії з НПЗ, що використовують російську сиру нафту, проти червня знизився на 57% у вартісному вираженні, тоді як експорт нафтопродуктів до США за цей час зріс на 75%.
- У липні 2026 року Сполучене Королівство не розвантажило жодної партії нафтопродуктів з НПЗ, що переробляють російську сиру нафту, попри виняток, наданий урядом Сполученого Королівства, який до закінчення терміну дії ліцензії 1 січня 2027 року дозволяє країні імпортувати дизельне та реактивне паливо з російської сирої нафти.
- Експорт до США здійснювався з НПЗ у Джамнаґарі (Індія), НПЗ STAR (Туреччина), що належить SOCAR, та НПЗ у Кулеві (Грузія). За попередні три місяці 55% сировини для НПЗ Tupras в Ізміті та 35% сировини для НПЗ у Джамнаґарі надходило з Росії.
- НПЗ у Кулеві (Грузія) продовжує переробляти виключно російську сиру нафту та не отримав жодної партії неросійської сирої нафти з моменту початку роботи в жовтні 2025 року, водночас експортуючи нафтопродукти до ЄС після набрання чинності запровадженого ним ембарго. Санкційний пакет передбачає заборону транзакцій із НПЗ у Кулеві через переробку російської нафти і торгівлю нею. Заборона набуде чинності через шість місяців після перехідного періоду. При цьому грузинський порт Кулеві заявив, що більше не прийматиме російську нафту із серпня чи вересня цього року. Нещодавно опублікований аналіз CREA засвідчує, що Кулеві та Батумі, схоже, експортують нафтопродукти з імовірним вмістом російських молекул, до юрисдикцій, що застосовують санкції.
Як змінюються ціни на нафту?
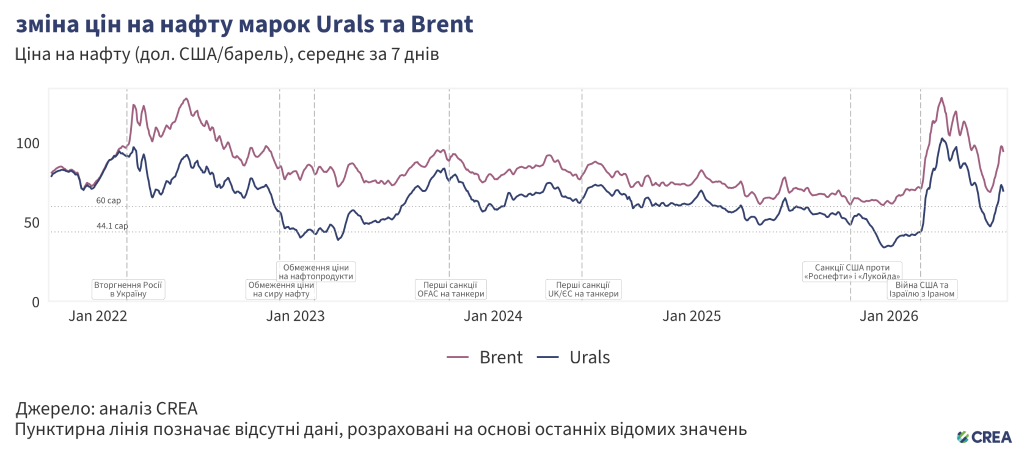
- У липні 2026 року середня ціна російської нафти марки Urals знизилась на 3% порівняно з червнем до 60,22 дол. США за барель, що все одно значно перевищує граничну ціну ЄС та Сполученого Королівства в 44,1 дол. США за барель, яка набула чинності 1 лютого 2026 року та була встановлена на тому ж рівні 21-м пакетом санкцій ЄС.
- В середині липня 2026 року світові ціни на нафту зросли, оскільки поновлення бойових дій між США та Іраном, зокрема напади на судна, що проходять через Ормузьку протоку, посилило побоювання щодо серйозних перебоїв у постачанні. У липні також спостерігалося зниження кількості виявлених перетинів протокою суднами, що перевозять нафту або ЗПГ, на 19%.
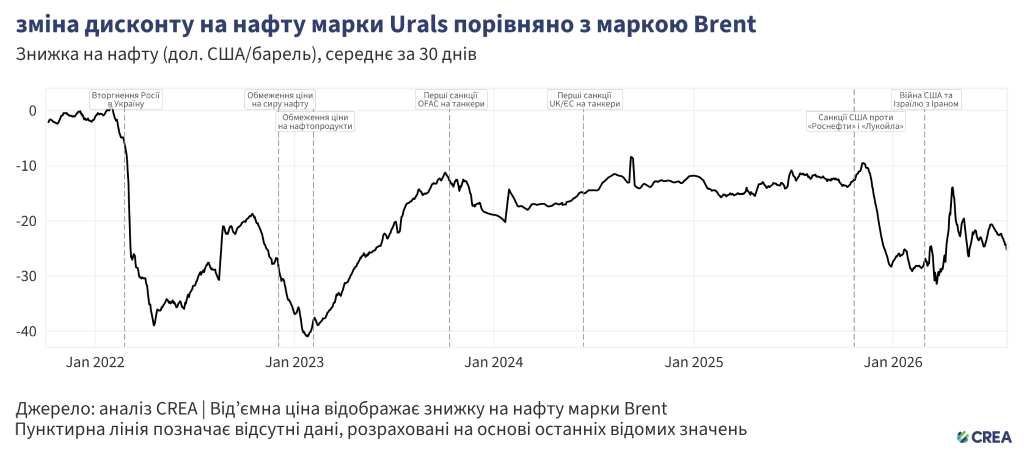
- У липні знижка на сиру нафту марки Urals порівняно із ціною світової еталонної марки Brent залишилася незмінною: на рівні 26%, або 21 дол. США за барель.
Попри санкції країн G7+ підсанкційні танкери продовжують перевозити левову частку російської сирої нафти
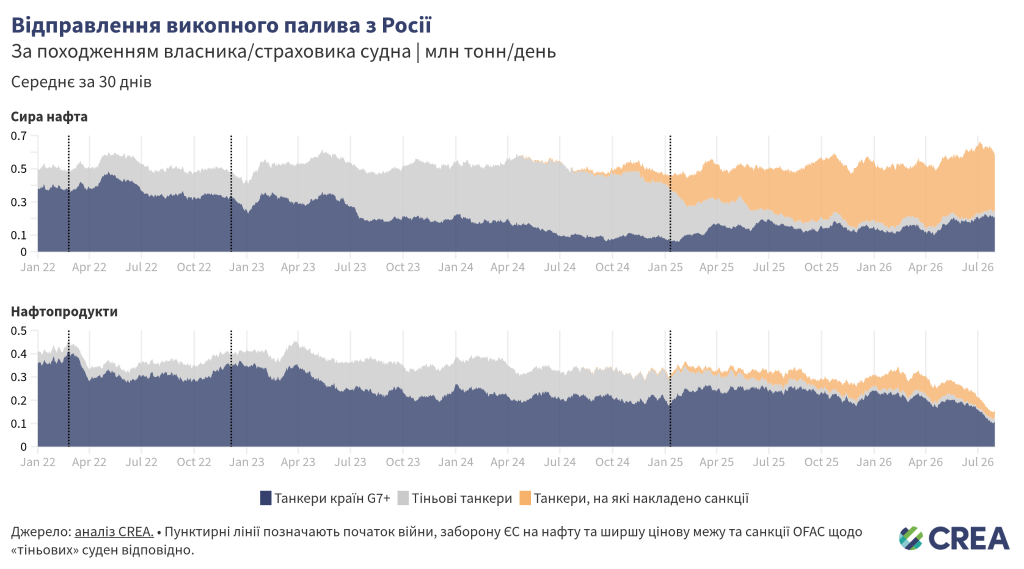
- У липні 2026 року підсанкційні «тіньові» танкери перевезли 53% російської нафти, транспортованої морем. Ще 42% обсягу перевезли танкери країн G7+. Решту транспортували непідсанкційні «тіньові» танкери.
- Танкери країн G7+ у липні забезпечили 34% експорту російської сирої нафти, тоді як непідсанкційні «тіньові» танкери — 5%. Найбільшу частку, 62%, перевезли підсанкційні «тіньові» танкери.
- Щодо нафтопродуктів, залежність Росії від танкерів країн G7+ вища: ці танкери у липні транспортували 72% російських нафтопродуктів. Підсанкційні «тіньові» танкери перевезли 20% від загального обсягу російських нафтопродуктів, тоді як непідсанкційні «тіньові» танкери — 7%.
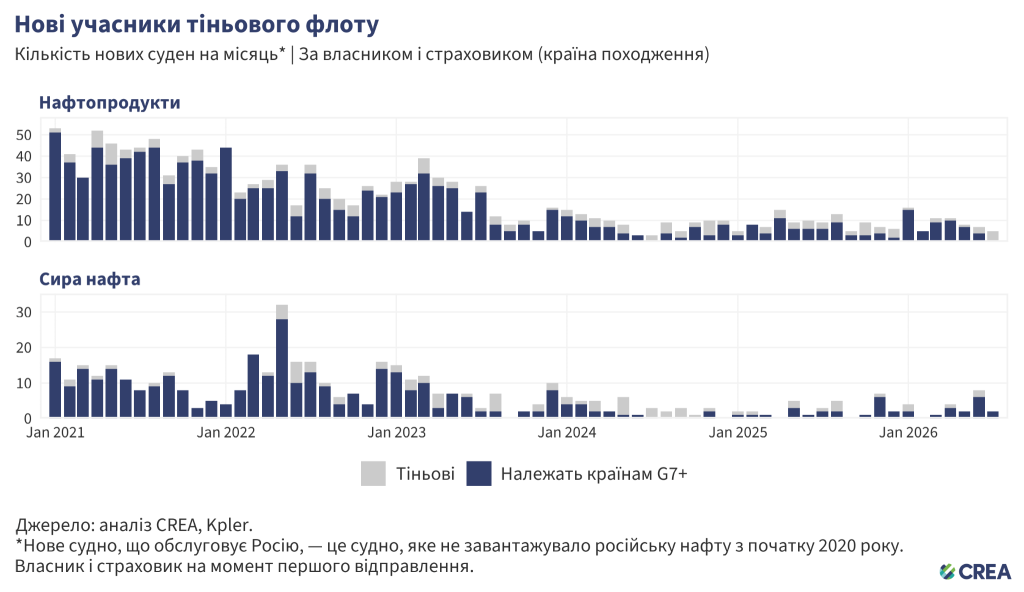
- У липні 2026 року до російської нафтоторгівлі долучилося сім нових суден, жодне з яких жодного разу не завантажувало російську нафту з початку періоду нашого аналізу, тобто з 2020 року. Ця кількість є нижчою за середній показник (приблизно 12 нових суден на місяць) за останні 12 місяців. З цих семи суден, що нещодавно почали обслуговувати Росію, лише два на момент завантаження належали країнам G7+ або були застраховані в них.
- У 2026 році кількість нових суден «тіньового» флоту, що обслуговують Росію (жодне з яких не зареєстроване як таке, що заходиться у власності країн, які запровадили санкції, чи є застрахованим у них), залишалась низькою, і лише п’ять нових суден «тіньового» флоту перейшли на обслуговування російських маршрутів у липні.
- У липні 2026 року п’ять суден вперше з 2020 року перевезли російські нафтопродукти. Жодне з них на момент завантаження не належало країнам G7+ і не було застраховане в них.
- У липні 2026 року два танкери вперше з 2020 року перевезли російську сиру нафту. Обидва належали юрисдикціям країн G7+ або були застраховані в них.
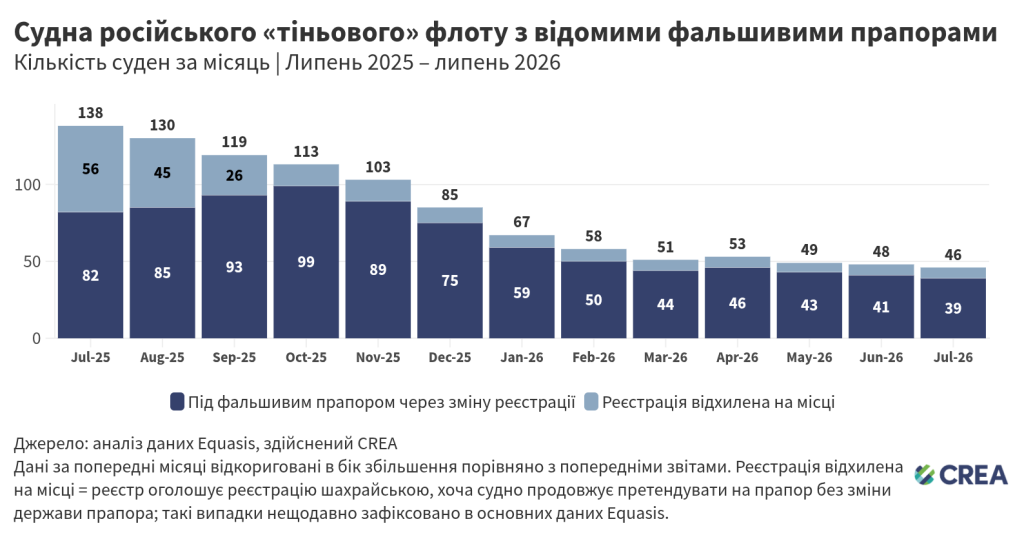
- У липні 2026 року, станом на кінець місяця, 46 «тіньових» суден здійснювали операції під фальшивими прапорами. Шість із цих суден (13%), схоже, простоюють, не завантаживши жодного вантажу понад рік.
- Кількість суден під фальшивими прапорами у цьому звіті вища, ніж в опублікованих раніше, а дані за попередні місяці були відповідно відкориговані. Дані реєстру, що лежать в основі відстеження CREA, тепер фіксують випадки, коли адміністрація прапора відхиляє реєстрацію судна, але воно продовжує претендувати на цей прапор. Раніше ці судна вважалися такими, що мають законний прапор до наступної зміни реєстрації, тому в попередніх звітах кількість суден під фальшивими прапорами була занижена. На цій підставі дані за червень 2026 року було відкориговано із 45 до 48 суден. Втім після перегляду тенденція не змінилася, адже в обох випадках кількість суден під фальшивими прапорами зменшується з подібною швидкістю.
- Більшість нових зафіксованих випадків пов’язані зі спробами реєстру Коморських островів повернути контроль над своїм прапором. У 2025 році Коморські острови централізували видачу реєстраційних свідоцтв, скасували повноваження приватних агентів, які реєстрували судна від їхнього імені, та почали визначати, які судна законно плавають під їхнім прапором. У ході перевірки уряду Коморських островів, реєстрація близько 60 танкерів, що відстежуються у цьому аналізі, була визнана шахрайською починаючи з травня 2025 року. Ці судна продовжували здійснювати операції під відхиленим коморським прапором в середньому упродовж чотирьох місяців, перш ніж знову з’явитися в інших реєстрах, найчастіше Гамбії та Омана, і приблизно чверть з них одразу переходила під інший фальшивий прапор. Коморські острови приписують шахрайські реєстрації особі, пов’язаній з Intershipping Services — компанією з Об’єднаних Арабських Еміратів (ОАЕ), на яку ЄС та Сполучене Королівство наклали санкції в липні 2025 року за реєстрацію суден «тіньового» флоту під прапорами Габону та Коморських островів.
- Із 46 суден під фальшивими прапорами 14 (30%) почергово перевозили як російську, так і іранську нафту, обидві підсанкційні. Вісім суден під фальшивими прапорами нещодавно завантажували іранську сиру нафту або нафтопродукти, а одне — венесуельську сиру нафту. Це свідчить про спільну «тіньову» інфраструктуру, яка взаємозамінно обслуговує Росію, Іран та Венесуелу.
- Період бездіяльності рідко сигналізує про повернення до законної торгівлі. Серед танкерів під фальшивими прапорами, які простоювали понад рік і з того часу відновили завантаження нафти, 17 з 29 повернулися, перебуваючи під фальшивими прапорами й найчастіше переходячи на іранські, венесуельські чи оманські вантажі замість російської нафти. Час простою під фальшивими прапорами зазвичай передує поверненню до перевезення підсанкційної нафти, а не виходу з цієї діяльності.
- У липні шість суден під фальшивими прапорами доставили російську сиру нафту та нафтопродукти на суму 210 млн євро, що на 41% менше, ніж попереднього місяця.
- Два судна під фальшивими прапорами, які завантажували сиру нафту в липні, відправлялись з Новоросійська на узбережжі Чорного моря Росії, тоді як решта — з тихоокеанських морських портів. Третій місяць поспіль жодне судно під фальшивим прапором не завантажувалося в балтійському чи арктичному порту, і жодне не проходило транзитом через води ЄС.
- У липні 2026 року не було жодних повідомлень про захоплення чи затримання російських «тіньових» танкерів, хоча у червні 2026 року їх було три. Однак 20 липня 2026 року італійські військово-морські сили, що діяли в рамках операції ЄС IRINI, тимчасово зупинили підсанкційний танкер South Star (номер IMO 9263186) та вийшли на його борт через підозру в тому, що він плив під фальшивим прапором. Після перевірки прапора танкера, що перебуває під санкціями ЄС та Сполученого Королівства, йому дозволили продовжити рух.
| Виняток, наданий Греції, дозволяє суднам ЄС перевозити до третіх країн вчетверо більше російського ЗПГ, ніж у 2025 році |
| Після того, як Греція спочатку заблокувала 21-й пакет санкцій ЄС для захисту своїх інтересів у сфері судноплавства, остаточний текст, прийнятий 23 липня, дозволив операторам ЄС продовжувати транспортувати російський ЗПГ покупцям поза ЄС за довгостроковими контрактами, укладеними до 24 лютого 2022 року. Цей виняток створює прогалину в запланованому виході з торгівлі російським газом, який вже був закріплений у законі. Згідно з Регламентом REPowerEU спотові закупівлі російського ЗПГ припинилися у квітні цього року. До запровадження винятку компаніям ЄС з 1 січня 2027 року мало бути заборонено не лише імпортувати російський ЗПГ за довгостроковими контрактами, але й транспортувати його до третіх країн. Виняток також не дозволяє ЄС імпортувати російський ЗПГ за довгостроковими контрактами. Однак він дозволяє суднам, що належать ЄС або управляються ним, транспортувати російський ЗПГ до третіх країн. Ці судноплавні потужності є життєво важливими для торгівлі російським ЗПГ, що суттєво залежить від спеціалізованих європейських суден. Виняток ЄС діятиме до 25 липня 2027 року і щорічно поновлюватиметься за замовчуванням, якщо Рада ЄС не вирішить його припинити. Угорщина та Словаччина отримали аналогічний тип винятку у 2022 році, продовжуючи транспортувати російську сиру нафту трубопроводом «Дружба» за умови, що вони поступово — але якомога швидше — припинять ці операції. Насправді ж імпорт трубопроводом «Дружба» до Угорщини та Словаччини зріс, і хоч минуло вже понад три роки після запровадження цього винятку він досі не має кінцевої дати. Його скасування потребує одностайного рішення, що по суті дозволяє Угорщині чи Словаччині блокувати поступове припинення транспортування стільки, скільки будь-яка з них забажає. Виняток, наданий «Дружбі», формально стосується двох країн, але фактично прибуток надходить одній компанії, MOL, яка володіє єдиними НПЗ в обох країнах. Так само виняток у 21-му пакеті санкцій ЄС дозволяє будь-якому оператору, який відповідає вимогам, транспортувати російський ЗПГ. На практиці ж виняток вигідний лише одному перевізнику, Dynagas. У 2025 році судна, що належать або управляються ЄС, перевезли 38% російського ЗПГ, імпортованого до самого ЄС. До третіх країн оператори ЄС транспортували трохи менше 2 млн тонн російського ЗПГ на суму близько 1 млрд євро, і 96% цього обсягу у 2025 році перевіз Dynagas. П’ять його танкерів льодового класу Arc7 обслуговують російський арктичний проєкт «Ямал ЗПГ» за фрахтовими угодами, дійсними, за попередніми повідомленнями, до 2065 року. |
| Виняток, встановлений для кожного оператора, обмежується обсягами, які він відвантажив у 2025 році за контрактами, укладеними до повномасштабного вторгнення, незалежно від того, куди ці вантажі спрямовані. Минулого року Dynagas відвантажив близько 7,4 млн тонн ЗПГ, три чверті з яких надійшло на термінали ЄС. Ці поставки на ринок ЄС припиняються із 1 січня 2027 року, коли набуде чинності заборона ЄС на імпорт російського ЗПГ. Тобто виняток дозволяє перевищити торгівлю з третіми країнами, яку оператори ЄС здійснювали у 2025 році, приблизно в чотири рази та уможливлює повне перенаправлення до Азії обсягів, спрямованих до ЄС. Ямал же незабаром втратить майже весь свій ринок, адже 77% його експорту у 2025 році було доставлено до ЄС, а у першій половині 2026 року навіть 95%. Цілорічний експорт з російського заводу «Ямал ЗПГ» залежить від 15 спеціалізованих суден льодового класу Arc7, посилені корпуси яких дозволяють проходити серед товстих шарів льоду в Арктиці. Оскільки 14 з цих суден належать країнам Заходу, їхня обмежена кількість є одним із найсильніших важелів впливу на торгівлю російським ЗПГ. Росія прагне усунути цю вразливість, розвиваючи альтернативні судноплавні потужності. Упродовж шести місяців до серпня 2026 року вона придбала щонайменше вісім вживаних ЗПГ-танкерів, збільшивши свій «тіньовий» флот ЗПГ до близько 25 суден. Водночас суднобудівний завод «Звезда» вже надав перші два танкери, побудовані Росією для власних потреб, а ще чотири перебувають на стадії будівництва. Водночас санкції досі блокують доставку шести суден льодового класу, замовлених у Південній Кореї, тож проблема дефіциту, що обмежує завантаження в Арктиці, не вирішена, але важіль впливу послаблюється з кожним кварталом дії винятку. Грецький судноплавний сектор стверджує, що через заборону перевезень у ЄС торгівля переміститься до операторів поза ЄС. Однак виняток дозволить перевізникам з ЄС і далі заробляти на торгівлі, водночас даючи Росії більше часу для підтримки свого вразливого бізнесу в секторі ЗПГ та розробки альтернативних домовленостей про транспортування. Тож якщо компанії ЄС продовжуватимуть перевозити російський ЗПГ згідно з винятком, політикам слід розглянути можливість запровадження збору за торгівлю, щоб зменшити прибутки російських експортерів ЗПГ. До 25 серпня оператори мають повідомити про обсяги своїх перевезень за 2025 рік. Ці документи визначатимуть, чи відповідають угоди Dynagas про фрахт на певний період вимогам для надання винятку. Якщо Dynagas не зможе транспортувати російський ЗПГ до третіх країн, він, імовірно, спробує продати судна. Рішення Ради ЄС, яке має бути прийнято до 25 жовтня, визначатиме, чи активовано в рамках пакету ще нечинну заборону на продаж танкерів, які перевозять ЗПГ. Без цієї заборони Dynagas зможе передати чи продати п’ять танкерів Arc7 китайським співвласникам, повністю виводячи їх з-під контролю ЄС. Керуючи шістьма з п’ятнадцяти Arc7 у флоті Росії, Seapeak, оператор ЗПГ-танкерів зі штаб-квартирою в Глазго, у 2025 році перевіз 7,4 млн тонн російського ЗПГ. Це аналогічно обсягам, транспортованим Dynagas, та складає 22% експорту російського ЗПГ. Заборона Сполученого Королівства на морські перевезення російського ЗПГ має набути чинності у січні 2027 року. Але Лондону слід суворо дотримуватися правил та уникати запровадження винятку за зразком ЄС — винятку для однієї компанії, що регулярно поновлюється та є достатнім, щоб підтримувати торгівлю російським ЗПГ. |
«Тіньові» танкери створюють значні ризики для екології та ефективності санкцій
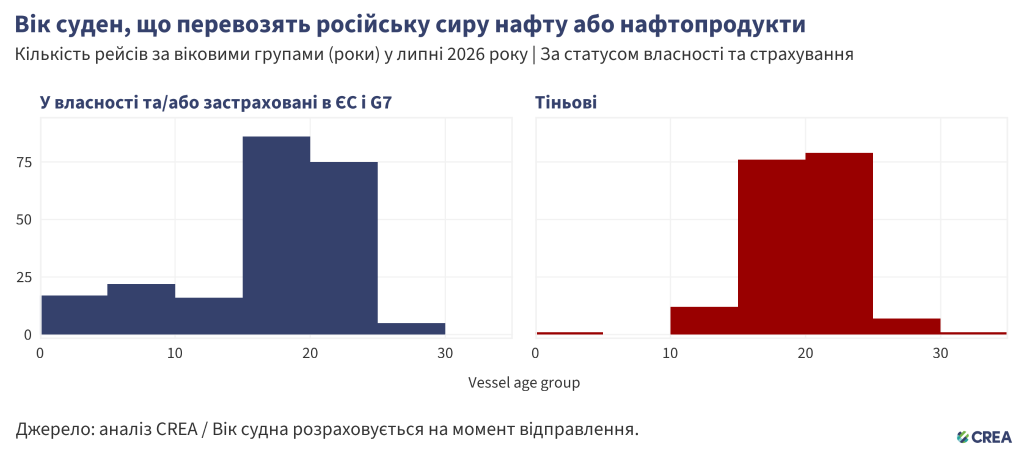
- У липні 2026 року російську сиру нафту та нафтопродукти перевозили 397 суден. З них 221 належало країнам G7+ або було застраховане в них, а решта 176 були «тіньовими». Крім того, 49% (87 суден) цих «тіньових» танкерів мали вік щонайменше 20 років.
- Старіші «тіньові» танкери, що транспортують російську нафту через води ЄС, створюють екологічні та фінансові ризики через свій вік, недостатнє технічне обслуговування та неадекватне P&I-страхування (захист і відшкодування). У разі розливу нафти або аварії прибережні держави можуть зіткнутися зі значними витратами на очищення та негативними наслідками для своїх морських екосистем.
- Для платників податків прибережних країн вартість очищення та компенсації внаслідок розливу нафти з танкерів із сумнівним страхуванням може становити понад 1 млрд євро.
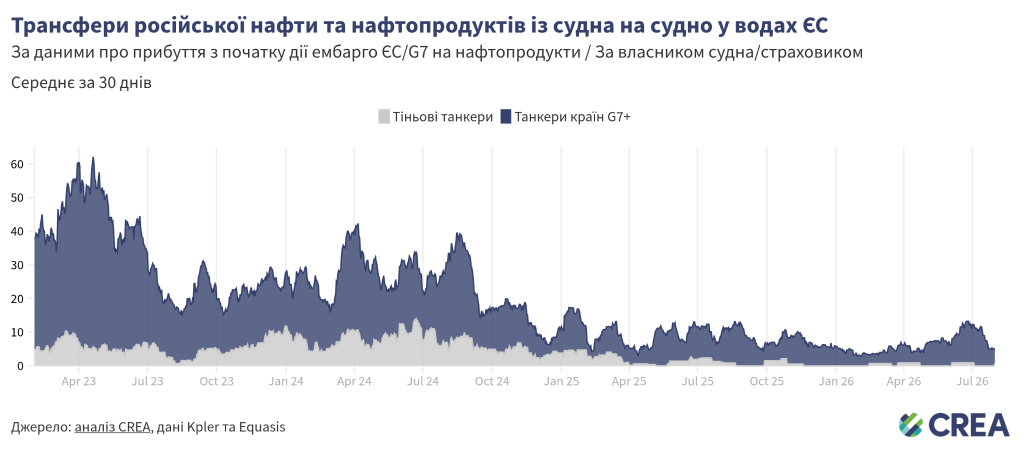
- За попередніми оцінками, у липні 2026 року у водах ЄС було здійснено п’ять STS-трансферів російської нафти на суму 176 млн євро.
- Усі ці STS-трансфери російської нафти проводились у водах Іспанії (72%), Польщі (14%) та Кіпру (14%). Танкери країн G7+ забезпечили 86% трансферів (за вартістю).
- Середня щоденна вартість STS-трансферів у липні 2026 року становила 5,7 млн євро.
Як союзники України можуть продовжувати «закручувати» гайки?
Доходи Росії від експорту викопного палива впали після запровадження санкцій, заразом обмежуючи можливості Путіна фінансувати повномасштабне вторгнення в Україну. Втім потрібно зробити набагато більше, щоб обмежити як доходи Росії від експорту, так і військовий бюджет Кремля.
Знизити граничну ціну на нафту до базового рівня, який скоротить доходи Росії
Гранична ціна на нафту не змогла забезпечити тривалого обмеження російських доходів від експорту сирої нафти, створюючи лише короткочасні та вибіркові наслідки для нафти марки Urals, тоді як інші марки та канали експорту практично не зазнали впливу. Так, ціни на нафту марки Urals опускались нижче колишнього граничного рівня в 60 дол. США за барель тільки упродовж коротких періодів часу. Граничну ціну було знижено до 44,1 дол. США за барель 1 лютого 2026 року, а згодом заморожено на цьому ж рівні згідно з 21-м пакетом санкцій ЄС. Водночас торгівля нафтою марки ESPO, через високий попит з боку Китаю та інших тихоокеанських ринків, постійно велася за ціною значно вищою за обидва рівні граничної ціни.
Санкції країн G7+ фокусувались радше на російських доходах, а не на обмеженні обсягів російського експорту, — аби зберегти потоки російських барелів на світових ринках та зменшити побоювання щодо обмежень поставок. Така політика, як обмеження ціни, передовсім спрямована на зниження ціни, за якою Росія може продавати свою нафту.
У січні 2026 року, коли ціни на російську нафту різко впали через надлишкову пропозицію на ринку, ЄС запропонував заборонити морські послуги, що забезпечують експорт сирої нафти з Росії. Згодом, у квітні 2026 року, ЄС ухвалив 20-й пакет санкцій, який містить основу для майбутнього ембарго морських послуг, що забезпечують експорт російської сирої нафти та нафтопродуктів. Однак заборону буде впроваджено лише за умови її погодження з країнами G7 та членами коаліції за обмеження ціни. Заборона на морські послуги вперше була б спрямована на обсяги експорту російської нафти та мала б на меті скорочення потужностей танкерів, що транспортують цю нафту по всьому світу.
Втім різке зростання цін на нафту після скорочення перевезень викопного палива через Ормузьку протоку спричинило перегляд цієї політики, аби уникнути подальшого дефіциту поставок на світових ринках. Тому, враховуючи нинішню енергетичну кризу 2026 року, CREA рекомендує коаліції за обмеження ціни або зафіксувати граничну ціну на базовому рівні, який суттєво обмежує доходи Росії, або запровадити ціннісні санкції, як-от податок чи націнку на використання західних морських послуг для транспортування російського викопного палива. Запровадження країнами, що наклали санкції, податку на використання західних морських послуг для транспортування російської сирої нафти та нафтопродуктів може посилити їхній вплив на торгівлю, зменшивши прибутки російських експортерів, знизивши комерційну привабливість російської нафти та генеруючи доходи, які можна було б використати для підтримки України.
Примітка: CREA тепер використовує оновлену модель, що базується на спостереженнях за часткою країн G7+ у флоті танкерів, які перевозять російську сиру нафту та нафтопродукти. Такий підхід замінює попередню фіксовану оцінку нижчої граничної ціни та суворішого рівня контролю, яка завищувала частку країн G7+, і враховує відкоригований результат.
- CREA рекомендує встановити граничну ціну на сиру нафту на нижчому рівні — 30 дол. США за барель, що все одно значно перевищує собівартість видобутку російської нафти, яка в середньому становить 15 дол. США за барель. Також рекомендується знизити граничну ціну як для преміальних нафтопродуктів (змодельовано на рівні 45 дол. США за барель), так і для тих, що продаються зі знижкою (25 дол. США за барель), аби обмежити експортні доходи Росії. Такі рівні граничних цін скоротили б доходи Росії від морського експорту сирої нафти на 27% з початку дії санкцій ЄС у грудні 2022 року і до кінця липня 2026 року.
- Тільки в липні повне дотримання граничної ціни в 30 дол. США за барель та нижчі граничні ціни на нафтопродукти скоротили б доходи Росії на 40% (3,9 млрд євро).
- CREA рекомендує знизити граничні ціни на нафтопродукти, які не змінювались з моменту їх запровадження в лютому 2023 року. Оскільки танкери, що належать країнам Заходу або застраховані в них, нині перевозять більше російських нафтопродуктів, ніж сирої нафти (у вартісному вираженні), політики мають використовувати відповідні важелі впливу на транспортування цих продуктів.
- Зниження граничної ціни призвело б до дефляції, що зумовило б зниження експортних цін на російську нафту та стимулювало б збільшення російського видобутку задля компенсації відповідного падіння доходів.
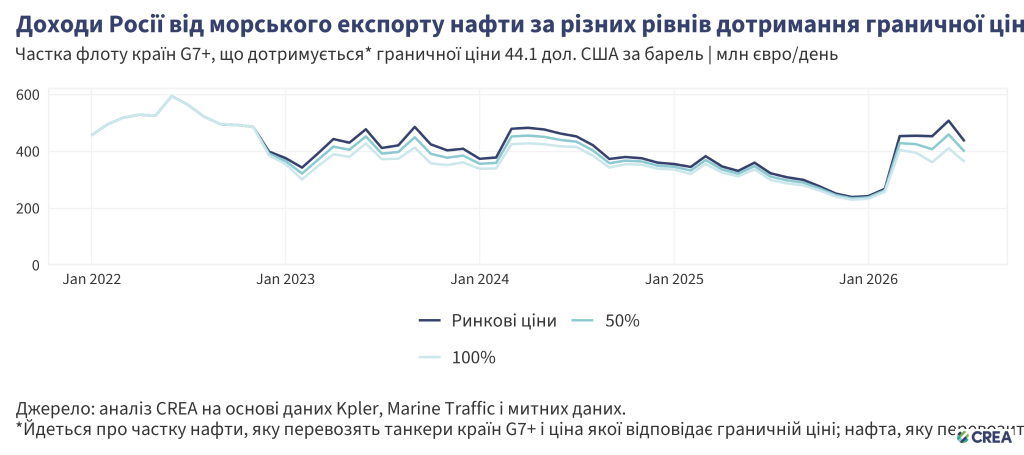
- Для досягнення бажаного ефекту політики обмеження ціни ключовим є забезпечення її суворого дотримання. У липні 2026 року повне дотримання граничної ціни в 44,1 дол. США за барель та двох відповідних граничних цін на нафтопродукти (100 дол. США за барель для преміальних нафтопродуктів та 45 дол. США за барель для тих, що продаються зі знижкою) зменшило б доходи Росії від експорту нафти на 17% (приблизно 2,2 млрд євро) порівняно з недотриманням цієї політики.
- Якби 50% російської нафти, що транспортується танкерами країн G7+, продавались за чинною граничною ціною, доходи Росії від експорту нафти в липні 2026 року були б приблизно на 1,1 млрд євро (8%) нижчими, ніж у випадку недотримання граничної ціни.
Створити кращі механізми забезпечення дотримання політики обмеження ціни
- Країни, що наклали санкції, мають впровадити заходи, спрямовані на боротьбу з шахрайством із підтверджувальними документами — ключовим фактором, що сприяє порушенню вимог. Морські страховики чи власники суден наразі не мають прямого доступу до інформації про ціни на нафту, яку вони страхують або транспортують, і тому покладаються на підтверджувальні документи, надані нафтотрейдерами щодо дотримання граничної ціни.
- Водночас російською сирою нафтою здебільшого торгують непрозорі організації, розташовані поза країнами коаліції за обмеження ціни, наприклад, в Об’єднаних Арабських Еміратах (ОАЕ) та Гонконгу. Ці трейдери можуть у шахрайський спосіб занижувати сплачену ціну, аби отримувати західні послуги морського перевезення для транспортування російської нафти.
- Потрібно зобов’язати морських страховиків і нафтотрейдерів отримувати виписку з банківського рахунку, яка підтверджує, що торгівля російською нафтою здійснюється за ціною, нижчою за граничну, і в такий спосіб запобігти створенню підробних підтверджувальних документів. Щоб знизити ризик створення підробних документів нафтотрейдерами, банк сам має перевіряти такі виписки з банківського рахунку. Тоді постачальники морських послуг також зможуть самостійно перевіряти ціну, сплачену за нафту.
- Як альтернативу зміні політики обмеження ціни та забезпеченню її дотримання юрисдикції, що накладають санкції, можуть використовувати свої важелі впливу для оподаткування використання Росією морських послуг країн G7+ під час транспортування викопного палива.
Обмежити зростання «тіньового» флоту та посилити заходи, спрямовані проти лазівок у нафтопереробці
- Часте застосування санкцій до російських «тіньових» суден зумовило повернення Росії до використання танкерів, що належать країнам G7+ або застраховані в них, для перевезення своєї нафти. Проте російські «тіньові» танкери досі контролюють транспортування російської сирої нафти. Крім того, чимало суден, на які накладено санкції, продовжують постачати нафту до портів по всьому світу, при цьому особливо часто порушуючи санкції ЄС та Сполученого Королівства. Країнам, що запровадили санкції, слід узгодити списки суден та парадигми правозастосування для посилення впливу на діяльність останніх.
- Прибережним державам необхідно активізувати зусилля щодо моніторингу, інспекції та затримання суден «тіньового» флоту, що не мають права на законний прохід, як-от ті, яким бракує прапора чи які незаконно простоюють або загрожують безпеці. Органи влади мають забезпечувати дотримання та вдосконалення екологічного та навігаційного законодавства у своїх територіальних водах, проводячи розслідування щодо підозрілих суден і висаджуючись на них, коли для цього є підстави. Екіпажі, причетні до злочинної діяльності, слід притягувати до відповідальності, а на судна та персонал, що не відповідають вимогам, мають видаватись міжнародні ордери на арешт.
- У своєму 18-му пакеті санкцій ЄС заборонив імпорт «нафтопродуктів, вироблених із російської сирої нафти». Пакет забороняє імпорт з країн, які є «чистими імпортерами» сирої нафти. Статус «чистого експортера» не перешкоджає імпорту та переробці сирої нафти російського походження, особливо в юрисдикціях із гнучкою або непрозорою практикою постачання сирої нафти. Щоб усунути цю прогалину в правозастосуванні, винятки слід застосовувати на рівні нафтопереробних заводів, а не усієї держави. Під імпортні обмеження мають підпадати нафтопродукти, вироблені на підприємствах, які переробляли російську сиру нафту упродовж останніх шести місяців, незалежно від заявленого походження кінцевого продукту та чистої експортної позиції країни, що приймає.
- Винятки, надані таким країнам, як Сполучене Королівство, США, Канада, Норвегія та Швейцарія, створюють можливості для реекспорту нафтопродуктів, вироблених з російської сирої нафти, до ЄС. Цю прогалину слід усунути, аби забезпечити всеохопність та надійність санкцій. ЄС має співпрацювати зі своїми партнерами, заохочуючи їх також заборонити імпорт нафтопродуктів із НПЗ, що використовують російську сиру нафту.
- Слід заборонити експорт імпортованих нафтопродуктів чи продуктів нафтохімічної промисловості зі сховищ або реекспортних хабів у країнах, які не наклали санкції, але отримували російську нафту упродовж попередніх шести місяців, до юрисдикцій, що запровадили санкції. Такі заходи мають запобігти приховуванню реекспортними хабами походження імпортованих ними російських нафтопродуктів, які потім перевозяться до країн, що наклали санкції, зокрема підозрілим випадкам, що спостерігаються в Туреччині та Грузії.
Посилити забезпечення дотримання санкцій та моніторинг порушень
- Попри явні докази порушень, правоохоронні органи мають посилити застосовування штрафних санкцій проти перевізників, страховиків і власників суден, і ця інформація повинна бути загальнодоступною. Покарання суб’єктів-порушників підвищують передбачуваний ризик бути спійманим і діють як стримуючий фактор.
- Покарання за порушення політики обмеження ціни мають бути значно суворішими. Якщо судна визнають винними у порушенні санкцій, потрібно їх штрафувати та назавжди відмовляти їм у доступі до західних морських послуг чи портів юрисдикцій, що наклали санкції.
- Країни G7+ мають заборонити STS-трансфери російської нафти у своїх територіальних водах. STS-трансфери, які здійснюються старими «тіньовими» танкерами із сумнівною документацію про технічне обслуговування та сумнівним страхуванням, породжують екологічні та фінансові ризики для прибережних держав і забезпечують Росії логістику для експорту великих обсягів сирої нафти. Прибережні держави повинні вимагати від ймовірно «тіньових» нафтових танкерів, які транспортують російську нафту через їхні територіальні води, надання документів, що підтверджують наявність адекватного морського страхування. Якщо ймовірно «тіньові» танкери не можуть цього зробити, їх слід додавати до санкційних списків правління контролю за іноземними активами (OFAC), Сполученого Королівства та ЄС. Така політика здатна обмежити можливості Росії транспортувати свою нафту «тіньовими» танкерами, на які вимога дотримання політики обмеження ціни на нафту не поширюється.
- Для посилення законності морських операцій Міжнародна морська організація (ІМО) має переглянути свої рекомендації щодо підвищення прозорості морського страхування. ІМО має зобов’язати держави прапора вимагати від судновласників та страховиків публічно розкривати ключову фінансову інформацію, зокрема дані про платоспроможність страховиків, кредитні рейтинги визнаних агентств та перевірені аудиторами фінансові звіти. Морські органи прибережних держав повинні мати юридичне право затримувати танкери (і навіть заохочуватися до цього), які плавають під фальшивими прапорами й створюють загрозу для довкілля та безпеки. ІМО також має негайно повідомляти про танкери, що здійснюють операції під фальшивими прапорами або з анульованою реєстрацією, задля підвищення прозорості й кращого відстеження суден під фальшивими прапорами.
Пов’язані звіти:
- Putin Has a New Problem: Lindsey Graham’s Legacy
- Fact sheet: Georgian ports suspected of violating sanctions on Russian oil
- A Swiss cheese sanctions package
- Brussels found Russia’s LNG weak spot — then carved out an exception for a Greek billionaire
- How Vladimir Putin’s refinery dream became Ukraine’s target
- The phantom fleet brought R$ 6.2 billion in sanctioned diesel to Brazil
Дивіться наш онлайн-трекер експорту російського викопного палива і трекер санкцій проти Росії, щоб отримувати найновіші дані щодо експорту викопного палива з Росії та впливу санкцій.
Якщо ви хочете отримати будь-які дані, що лежать в основі наших графіків, будь ласка, напишіть нам на queries-russia@energyandcleanair.org.
| Примітка щодо методології: Ці щомісячні звіти використовують методологію CREA для відстеження перевезення викопного палива. Дані, які використовуються для щомісячних звітів, беруться як зріз станом на кінець кожного місяця. Дані про торгівлю нафтою та її перевезення переглядаються та перевіряються суб’єктами, що їх надають, протягом місяця. Для забезпечення точності ми щомісяця відповідно оновлюємо ці перевірені дані. Це означає, що у наших оновлених наступних щомісячних звітах дані за попередній місяць можуть відрізнятися. Для забезпечення узгодженості ми не змінюємо звіти за попередні місяці, але розглядаємо найновіші звіти як такі, що містять найточніші дані щодо експортних доходів і обсягів. Значення щоденних обсягів доходів Росії від товарів, що використовуються у цих звітах, розраховуються як середнє за методологією CREA для ціноутворення. Кількість суден під фальшивими прапорами за місяць розраховується на основі оцінки стану на кінець місяця. Тобто для кожного місяця враховуються судна, що станом на кінець місяця востаннє змінили свій прапор саме на фальшивий. При цьому ми не враховуємо кількість разів проходження під фальшивими прапорами за місяць (зокрема, внаслідок зміни фальшивого прапора на підтверджений або зміни одного фальшивого прапора на інший). Значення має лише найновіший статус прапора на кінець місяця. Для розрахунку обсягів та вартості перевезень суднами під фальшивими прапорами, що проходять через води ЄС, ми виокремлюємо судна, що завантажувались у північних і західних портах Росії (Усть-Лузі, Приморську, Висоцьку, Санкт-Петербурзі, Мурманську, Архангельську, Калінінграді) відповідного місяця та перевіряємо, чи проходили вони через Данські протоки, Ла-Манш чи Гібралтарську протоку. Ми припускаємо, що судна під фальшивими прапорами, які не перевезли жодного вантажу за останні два роки, не працюють, і тому виключаємо їх з аналізу. CREA оновив свої оцінки наслідків переглянутої і зниженої граничної ціни порівняно із лютим 2025 року. Ці цифри точніше відображають втрати доходів, яких могла б зазнати Росія. |